खर्च $638M तक पहुँचने पर SEC ने टोकन बायबैक मार्गदर्शन में बदलाव किया
अमेरिकी प्रतिभूति और विनिमय आयोग (SEC) ने क्रिप्टो टोकन बायबैक पर अपने मार्गदर्शन को कड़ा कर दिया है, और एक नई आवश्यकता पेश की है कि नियामक निहितार्थों से बचने के लिए नेटवर्क में कोई केंद्रीय पक्ष नहीं होना चाहिए क्योंकि खर्च $638 मिलियन तक पहुंच गया है।

अमेरिकी प्रतिभूति और विनिमय आयोग (SEC) ने अपने शुरुआती प्रकाशन के ठीक तीन दिन बाद क्रिप्टो टोकन बायबैक से संबंधित अपने मार्गदर्शन को कड़ा कर दिया है।
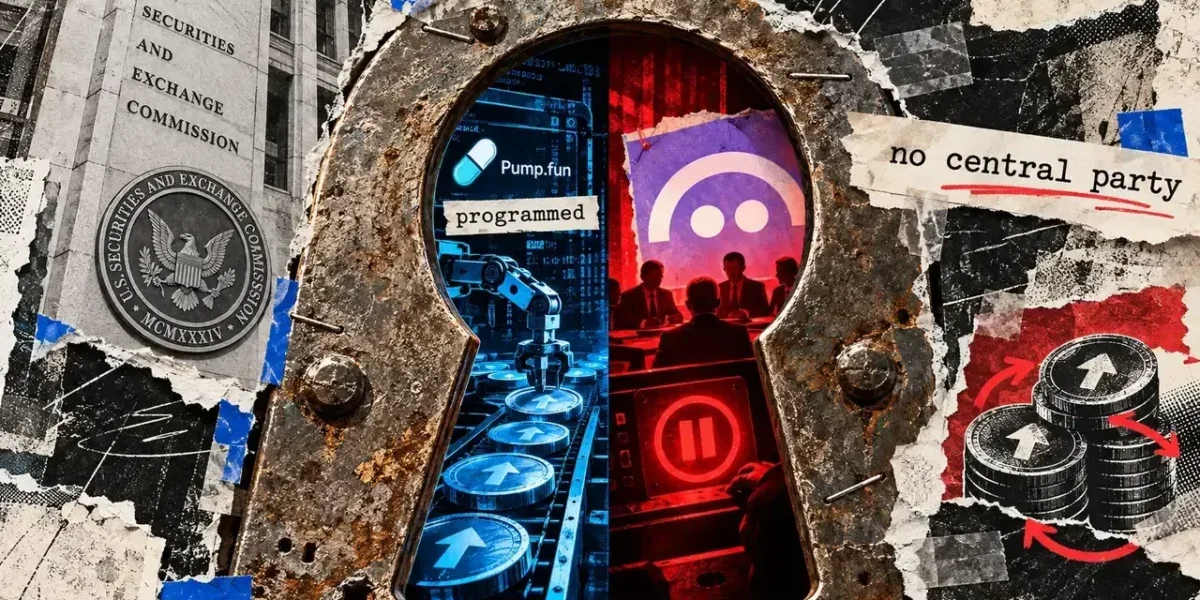
25 सितंबर को, SEC स्टाफ ने संकेत दिया कि एक टोकन जारीकर्ता बिना इस बात के कि उस बयान को संपत्ति के मूल्य को प्रबंधित करने के दायित्व के रूप में व्याख्यायित किया जाए, बायबैक की घोषणा कर सकता है, बशर्ते कि क्रिप्टो सिस्टम पहले से ही चालू हो। 28 सितंबर को, एजेंसी ने एक अतिरिक्त आवश्यकता पेश करके उस स्थिति को संशोधित किया: नेटवर्क में यह भी होना चाहिए कि “कोई केंद्रीय पक्ष न हो।”
यह समायोजन दिशानिर्देशों में एक महत्वपूर्ण बदलाव का प्रतिनिधित्व करता है, यह देखते हुए कि कई क्रिप्टोकरेंसी पहल उन खरीद के निष्पादन के संबंध में व्यक्तियों, कंपनियों या समितियों द्वारा निरीक्षण की अलग-अलग डिग्री बनाए रखते हुए बायबैक का उपयोग करती हैं।
SEC स्टाफ का अपडेट किया गया बयान यह स्पष्ट करता है कि गैर-सुरक्षा क्रिप्टो संपत्ति के लिए बायबैक की घोषणा करना, अपने आप में, आवश्यक प्रबंधकीय प्रयासों का वादा नहीं बनता है जब सिस्टम कार्यात्मक और केंद्रीय पक्ष से मुक्त दोनों हो।
यदि नेटवर्क अभी तक चालू नहीं है, तो SEC कर्मियों का कहना है कि बायबैक की घोषणा को ऐसे प्रतिबद्धता के रूप में समझा जा सकता है यदि जारीकर्ता टोकन धारकों के लिए उपज या रिटर्न उत्पन्न करने के लिए खरीद को एक तंत्र के रूप में तैयार करता है।
यह संशोधन ऐसे समय में आया है जब डिजिटल संपत्ति क्षेत्र में टोकन बायबैक प्रमुखता प्राप्त कर रहे हैं। CryptoSlate की पिछली रिपोर्टिंग के अनुसार, क्रिप्टो पहलों ने अगस्त के अंत तक टोकन बायबैक की ओर रिकॉर्ड $638 मिलियन आवंटित किए।
FAQ SEC स्टाफ सदस्यों के दृष्टिकोण को रेखांकित करता है। यह कोई कानूनी रूप से बाध्यकारी नहीं है और यह स्थापित नहीं करता है कि कोई विशिष्ट टोकन सुरक्षा के रूप में अर्हता प्राप्त करता है या नहीं। फिर भी, संशोधन उन परियोजनाओं के लिए एक व्यावहारिक दुविधा पेश करता है जो बायबैक का उपयोग करती हैं: कौन अंततः क्रय प्रक्रिया को नियंत्रित करता है?
जबकि किसी प्रोजेक्ट ने अपने टोकन को प्राप्त करने में पहले ही लाखों का निवेश किया हो सकता है, वह आंकड़ा इस बात की बहुत कम जानकारी प्रदान करता है कि कौन निर्धारित करता है कि अगली खरीद होती है या नहीं, लेनदेन का पैमाना, या क्या पहल पूरी तरह से रुक जाती है।
The question behind the buyback
The SEC provided a more precise explanation of a “central party” in its crypto-asset interpretation released in March.
एक केंद्रीय पक्ष को एक ऐसे व्यक्ति, इकाई या सामूहिक रूप में वर्गीकृत किया जाता है जिसके पास क्रिप्टो पारिस्थितिकी तंत्र पर परिचालन, आर्थिक या मतदान अधिकार होता है। इसके विपरीत, एक विकेंद्रीकृत प्रणाली ऐसे नियंत्रण से स्वतंत्र रूप से कार्य करती है।
यह परिभाषा संपूर्ण रूप से क्रिप्टो नेटवर्क से संबंधित है। नतीजतन, किसी प्रोजेक्ट के ट्रेजरी या बायबैक पहल का प्रबंधन करना स्वचालित रूप से यह संकेत नहीं देता है कि पूरे सिस्टम में एक केंद्रीय पक्ष शामिल है, हालांकि आर्थिक नियंत्रण का मूल्यांकन करते समय यह एक प्रासंगिक कारक के रूप में काम कर सकता है।
यह भेद तब महत्वपूर्ण हो जाता है जब कोई प्रोजेक्ट स्वचालित बायबैक तंत्र को मानव-निर्देशित निर्णयों के साथ मिलाता है।
एक स्मार्ट अनुबंध किसी प्रोग्राम के एक खंड के तहत स्वचालित टोकन खरीद निष्पादित कर सकता है, जबकि एक संगठन, समिति या DAO यह तय करने का अधिकार बरकरार रखता है कि अतिरिक्त खरीद होती है या नहीं।
इसलिए, केंद्रीय पूछताछ केवल यह नहीं है कि क्या कुछ खरीद स्वचालित रूप से होती हैं, बल्कि यह है कि क्या मनुष्य नेटवर्क और उसके वित्तीय परिणामों पर पर्याप्त प्रभाव बनाए रखते हैं।
Pump.fun serves as a relevant illustration. In a disclosure on April 28, the platform clarified that references to PUMP acquisitions and a “buyback program” generally referred to operational plans or smart-contract functions rather than a definitive pledge to purchase tokens. An exception was made for transactions pre-programmed to execute automatically via on-chain code deployed prior to April 28, 2026 UTC.
Pump.fun ने यह भी नोट किया कि टोकन खरीद की ओर लगभग 50% प्लेटफ़ॉर्म राजस्व के आवंटन के संबंध में दिए गए बयान गारंटी के बजाय अनुमानों का प्रतिनिधित्व करते हैं, और जोड़ा कि तीसरे पक्ष कुछ लेनदेन निष्पादित कर सकते हैं।
इसका PUMP टोकन पोर्टल इंगित करता है कि 28 अप्रैल से शुरू होने वाले एक साल के अंतराल में नामित प्लेटफ़ॉर्म राजस्व का आधा हिस्सा प्रोग्रामेटिक रूप से लॉक किया गया था और जलाने के लिए नामित किया गया था। हालाँकि, समान पोर्टल नोट करता है कि भविष्य की प्राप्तियों को आम तौर पर शुरू किया जा सकता है, निलंबित किया जा सकता है, या संशोधित किया जा सकता है जब तक कि वे पहले से स्वचालित नहीं थे।
स्वचालित खरीद को वर्गीकृत करते समय दोनों खुलासे थोड़ा अलग समयसीमा का भी संदर्भ देते हैं। 28 अप्रैल का खुलासा 28 अप्रैल UTC से पहले लागू किए गए कोड की ओर इशारा करता है, जबकि टोकन पोर्टल 29 अप्रैल से पहले संरचित संचालन का संदर्भ देता है।
अंततः, निष्कर्ष स्पष्ट है: Pump.fun दो अलग-अलग परिचालन श्रेणियों को रेखांकित करता है।
कुछ टोकन खरीद पूर्वनिर्धारित और स्वचालित रूप से निष्पादित होती हैं, जबकि अन्य भविष्य के विवेकाधीन विकल्पों पर निर्भर करती हैं। यह अकेला भेद यह निर्धारित नहीं करता है कि क्या Pump.fun में SEC दिशानिर्देशों के तहत “केंद्रीय पक्ष” है, क्योंकि उस प्रश्न का उत्तर देने के लिए केवल इसके बायबैक प्रोटोकॉल के बजाय यह मूल्यांकन करने की आवश्यकता होती है कि व्यापक पारिस्थितिकी तंत्र को कौन नियंत्रित करता है।
Aave का विराम कार्रवाई में विवेक को दर्शाता है
Aave इस बात का एक और उदाहरण प्रदान करता है कि कैसे मानवीय विवेक टोकन-बायबैक ढांचे को प्रभावित कर सकता है।
28 फरवरी को एक फंडिंग अपडेट में, DAO योगदानकर्ता TokenLogic ने बताया कि Aave फाइनेंस कमेटी 75% सीमा के भीतर साप्ताहिक AAVE बायबैक राशि को संशोधित कर सकती है। समिति को तरलता, बाजार में उतार-चढ़ाव, समय और प्रोटोकॉल कमाई जैसे चर के आधार पर इन आंकड़ों को समायोजित करने के लिए अधिकृत किया गया था। TokenLogic ने कहा कि DAO ने पहल के पहले 10 महीनों के दौरान 205,000 से अधिक AAVE प्राप्त करने के लिए $42 मिलियन समर्पित किए थे।
समिति का परिचालन लचीलापन अप्रैल में स्पष्ट हो गया। 22 अप्रैल को जारी एक शासन सूचना से पता चला कि पिछले दिन rsETH ब्रिज सुरक्षा घटना के बाद 19 अप्रैल से शुरू होने वाले AAVE बायबैक को निलंबित कर दिया गया था।
TokenLogic ने समझाया कि अस्थायी रोक का उद्देश्य घटना के प्रभाव का मूल्यांकन करते समय ट्रेजरी को अधिक अनुकूलनशीलता प्रदान करना था, और जोड़ा कि किसी भी बहाली को मानक फंडिंग अपडेट के माध्यम से传达 किया जाएगा।
अगस्त और सितंबर के बीच एक बाद की फंडिंग रिपोर्ट में संशोधित टोकन आवंटन के तहत खरीद के लिए पात्र संपत्तियों में AAVE को सूचीबद्ध किया गया।
फिर भी, उस रिपोर्ट ने स्पष्ट रूप से यह पुष्टि नहीं की कि AAVE बायबैक फिर से शुरू हो गए थे, और न ही इसने निलंबन के बाद निष्पादित खरीद के लॉग प्रदान किए।
नतीजतन, अप्रैल की अधिसूचना यह सत्यापित करती है कि उस मोड़ पर कार्यक्रम रोक दिया गया था, जबकि बाद का अपडेट यह संकेत देता है कि खरीद क्षमताएं बिना यह निश्चित रूप से साबित किए बरकरार रहीं कि खरीद गतिविधि फिर से शुरू हो गई थी।
Aave का अनुभव SEC की संशोधित शब्दावली के महत्व को रेखांकित करता है।
हितधारकों ने बायबैक कार्यक्रम को बढ़ाने और परिस्थितियों में बदलाव होने पर बाद में खरीद को रोकने की क्षमता बनाए रखी।
ऐसा निरीक्षण स्वचालित रूप से Aave को SEC फ्रेमवर्क के तहत एक केंद्रीय पक्ष के रूप में वर्गीकृत नहीं करता है। SEC का मूल्यांकन मानक व्यापक है, यह जांचता है कि पूरे क्रिप्टो नेटवर्क पर परिचालन, किसके पास परिचालन, आर्थिक या मतदान अधिकार है।
हालांकि, बायबैक पहल के वास्तविक विकेंद्रीकरण को मापने के इच्छुक निवेशकों के लिए, एक मौलिक प्रश्न शेष है:
किसके पास बाद की खरीद को शुरू करने, रोकने या बदलने का अधिकार है, और वे नेटवर्क पर क्या व्यापक प्रभाव डालते हैं?
अक्सर पूछे जाने वाले प्रश्न
01SEC के अपडेट किए गए टोकन बायबैक मार्गदर्शन में क्या बदला?
SEC ने एक नई शर्त जोड़ी जिसमें कहा गया है कि टोकन बायबैक घोषणा को आवश्यक प्रबंधकीय प्रयासों के वादे के रूप में नहीं माना जाने के लिए, अंतर्निहित क्रिप्टो प्रणाली में पहले से ही कार्यात्मक होने के अलावा कोई केंद्रीय पक्ष नहीं होना चाहिए।
क्या SEC के मार्गदर्शन का मतलब यह है कि टोकन बायबैक अवैध हैं?
नहीं। FAQ SEC कर्मचारियों के विचारों को दर्शाता है, कानूनी रूप से बाध्यकारी नहीं है, और यह निर्धारित नहीं करता है कि कोई विशेष टोकन एक प्रतिभूति (सिक्योरिटी) है या नहीं।
02SEC के अनुसार “केंद्रीय पार्टी” (central party) को क्या परिभाषित करता है?
एक केंद्रीय पार्टी को ऐसे व्यक्ति, कंपनी या समूह के रूप में परिभाषित किया जाता है जो किसी क्रिप्टो सिस्टम पर परिचालन, आर्थिक या मतदान नियंत्रण रखता है।