चेनालिसिस (Chainalysis) की रिपोर्ट के अनुसार, भारत के स्थानीय क्रिप्टो एक्सचेंजों को केवल 0.7% इनफ्लो मिलता है
चेनालिसिस की एक हालिया रिपोर्ट से पता चलता है कि भारतीय क्रिप्टो उपयोगकर्ता सेंट्रलाइज्ड प्लेटफॉर्मों पर महत्वपूर्ण वैल्यू भेजते हैं, फिर भी स्थानीय एक्सचेंज कुल इनफ्लो का केवल 0.7% हिस्सा ही हासिल कर पाते हैं, जो ब्राजील के घरेलू बाजार हिस्सेदारी से काफी पीछे है।

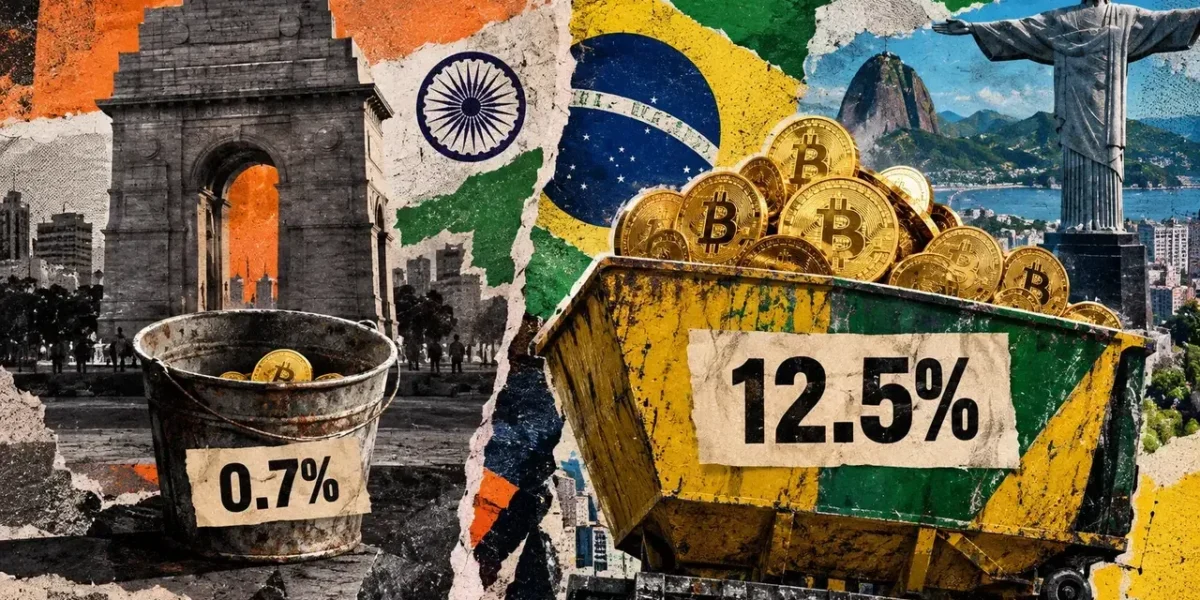
Chainalysis के हालिया क्षेत्रीय निष्कर्षों के अनुसार, भारत के डिजिटल परिसंपत्ति उपयोगकर्ता केंद्रीकृत ट्रेडिंग प्लेटफॉर्म की ओर महत्वपूर्ण मूल्य निर्देशित करते हैं, फिर भी घरेलू एक्सचेंज कुल एक्सचेंज इनफ्लो का महज 0.7% ही हासिल करते हैं। इसके विपरीत, ब्राजील पर रिपोर्ट का अध्याय इंगित करता है कि ब्राजील-मुख्यालय वाले एक्सचेंज आने वाले फंड का 12.5% आकर्षित करते हैं।
यह स्पष्ट अंतर दो अलग-अलग व्यावसायिक पूछताछ को उजागर करता है जिन्हें अक्सर adoption के आँकड़ों में मिला दिया जाता है: किसी विशिष्ट देश से उत्पन्न होने वाली गतिविधि का समग्र स्तर बनाम उसके घरेलू बुनियादी ढाँचे द्वारा कब्जा किया गया प्रतिशत। यद्यपि भारत का लेनदेन कर टीडीएस बाद के ट्रेडों के लिए सुलभ तरल पूंजी को कम कर देता है, फिर भी यह सटीक भूमिका कि स्थान चयन क्या निभाता है, बाजार विभाजन के लिए एक मात्रा निर्धारित उत्प्रेरक के बजाय एक उद्योग स्पष्टीकरण बना हुआ है।
इन अंतर्दृष्टियों को 30 सितंबर को Chainalysis के सेंट्रल एंड सदर्न एशिया एंड ओशिएनिया (CSAO) अध्याय में और 23 सितंबर को इसके लैटिन अमेरिका अध्याय में प्रकाशित किया गया था। उनकी प्राथमिक वार्षिक ट्रैकिंग विंडो जुलाई 2025 से जून 2026 तक फैली हुई है, हालाँकि बाजार हिस्सेदारी के अवलोकन के लिए सटीक कैलेंडर तिथियाँ पाठ के भीतर विस्तृत नहीं हैं। अद्यतन प्रकाशनों में अक्टूबर से पहले समाप्त हुई पूर्व गतिविधि शामिल है।
Chainalysis ने उस वार्षिक समय सीमा के दौरान भारत में रहने वाले उपयोगकर्ताओं के लिए केंद्रीकृत-एक्सचेंज जमा में $88.4 बिलियन का श्रेय दिया है, जिससे भारत सेंट्रल और दक्षिण पूर्व एशिया और ओशिएनिया में अपनी तरह का सबसे बड़ा बाजार बन गया है। यह लेनदेन मात्रा अक्सर अंतरराष्ट्रीय प्लेटफार्मों में प्रवाहित होती है।
भारतीय बाजार अवलोकन में यह नोट किया गया है कि 2022 के मध्य में भारी गिरावट के बाद घरेलू प्लेटफार्मों द्वारा कब्जा की गई बाजार हिस्सेदारी लगभग 7% से गिरकर 0.7% हो गई। इसके विपरीत, ब्राजील की रिपोर्ट एक वैकल्पिक प्रक्षेपवक्र की रूपरेखा तैयार करती है: ब्राजील में स्थित प्लेटफॉर्म पहले आने वाली मात्रा का 1.5% हिस्सा रखते थे और तब से बढ़कर 12.5% हो गए हैं।
ये आंकड़े Chainalysis के एक्सचेंज मूल्यांकनों के दायरे में प्राप्त मूल्य का प्रतिनिधित्व करते हैं। निष्पादित व्यापार गिनती, व्यापार राजस्व, और सक्रिय ग्राहक कुल एक मंच के संचालन के अलग-अलग आयामों को दर्शाते हैं। चूँकि एक ही जमा कई बाद के ट्रेडों को बढ़ावा दे सकती है, इसलिए एक्सचेंज में प्रवेश करने वाली पूंजी और आंतरिक ट्रेडिंग वॉल्यूम मौलिक रूप से विभिन्न प्रश्नों को संबोधित करते हैं।
रिपोर्टों में यह भी स्पष्ट नहीं किया गया है कि विश्लेषित प्लेटफार्मों का नमूना समय के साथ सुसंगत रहा या नहीं। जबकि हाइलाइट किया गया विचलन एक वर्णनात्मक मूल्यांकन की अनुमति देता है, सीधे तौर पर सिंक्रनाइज़ वार्षिक बाजार हिस्सेदारी विश्लेषण करने के लिए पूरी तरह से संरेखित समय सीमा और नमूना सेट की आवश्यकता होगी।
1.6% की गिरावट का अनुभव करने के बावजूद, 30 जून को समाप्त होने वाली 12 महीने की अवधि के दौरान ब्राजील के व्यापक क्रिप्टोकरेंसी पारिस्थितिकी तंत्र ने कुल गतिविधि में $252.5 बिलियन दर्ज किया। वह कुल कई लेनदेन प्रकारों को एकत्रित करता है और अकेले केंद्रीकृत एक्सचेंज इनफ्लो की तुलना में एक व्यापक दायरा रखता है। किसी भी देश में घरेलू एक्सचेंजों के लिए एक पूर्ण वार्षिक डॉलर अनुमान उत्पन्न करने के लिए मिलान अस्थायी खिड़कियों, नमूनों और हर का उपयोग करने वाले शेयर मेट्रिक्स और इनफ्लो वॉल्यूम की आवश्यकता होगी।
अपनी सामान्य 2026 पद्धति के तहत, Chainalysis वेब ट्रैफ़िक पैटर्न का विश्लेषण करके विशिष्ट उपयोगकर्ता देशों में पूल्ड सेवा गतिविधि आवंटित करता है। इस वितरण के लिए, प्रति व्यक्ति जीडीपी के वर्गमूल का उपयोग करके आय असमानताओं को ध्यान में रखते हुए ट्रैफ़िक शेयरों को समायोजित किया जाता है। घरेलू एक्सचेंज बाजार शेयरों की गणना के लिए उपयोग किए जाने वाले सटीक गणितीय सूत्र क्षेत्रीय अध्यायों के भीतर निर्दिष्ट नहीं हैं।
भौगोलिक असाइनमेंट अनुमानित उपयोगकर्ता स्थानों द्वारा निर्धारित किया जाता है। यह तंत्र विदेशी एक्सचेंजों पर निष्पादित गतिविधि को भारत के दर्ज बाजार आकार में कारक बनाने की अनुमति देता है, जबकि स्थानीय प्लेटफॉर्म केवल एक छोटा सा रिपोर्ट किया गया अंश बनाए रखते हैं।
Chainalysis स्वीकार करता है कि वर्चुअल प्राइवेट नेटवर्क (VPN) उपयोग और स्वचालित बॉट ट्रैफ़िक को फ़िल्टर करना एक अपूर्ण विज्ञान बना हुआ है। परिणामस्वरूप, डेटा अनिश्चितता के अंतर्निहित मार्जिन के साथ भौगोलिक रूप से अनुमानित गतिविधि का प्रतिनिधित्व करता है।
Withholding changes the cash available for another trade
India’s existing section 393 imposes a 1% tax deduction at source (TDS) on the transfer consideration of virtual digital assets paid to a resident, subject to standard exemptions. The designated payer must execute this deduction at the time of credit or payment, whichever occurs first.
अंतर्निहित गणना पूरी तरह से विचार (consideration)—परिसंपत्ति हस्तांतरण के लिए भुगतान की गई कुल राशि पर निर्भर करती है। चूँकि लेवी सीधे उस सकल आंकड़े के विरुद्ध मूल्यांकित की जाती है, इसलिए वैधानिक कटौती तत्काल तरल आय को कम कर देती है, भले ही कोई विशिष्ट लेनदेन न्यूनतम लाभ उत्पन्न करता हो।
₹100,000 के मूल्य वाली नकद बिक्री पर विचार करें जहाँ मानक 1% कटौती के अधीन एक निवासी विक्रेता को विचार वितरित किया जाता है। लेनदेन शुल्क या अन्य समायोजन से पहले, विक्रेता को ₹99,000 प्राप्त होता है, जिसमें कर उद्देश्यों के लिए ₹1,000 रखा जाता है। उस रोके गए ₹1,000 को तुरंत नई खरीद में पुनर्नियोजित नहीं किया जा सकता है।
बाद की कर योग्य बिक्री अतिरिक्त कटौती को ट्रिगर करती है, जिससे रोकी गई कुल राशि बढ़ जाती है। जबकि अंतिम कर दाखिल करने से यह तय होता है कि इन एकत्रित राशियों को कैसे जमा किया जाता है, प्रत्येक लागू कटौती तुरंत उपलब्ध तरलता को सिकोड़ देती है।
वर्तमान अधिनियम के तहत छूट भुगतानकर्ता की पहचान और वित्तीय वर्ष में दर्ज कुल विचार पर टिकी हुई है। सीमा योग्य व्यक्तियों या हिंदू अविभाजित परिवारों (HUF) के लिए ₹50,000 निर्धारित की गई है, जिसमें व्यवसाय या पेशेवर राजस्व की कमी वाले लोग शामिल हैं। पात्रता उन व्यक्तियों तक भी फैली हुई है जो स्थापित पूर्व-वर्ष के व्यापार कारोबार की सीमा ₹1 करोड़ या पेशेवर प्राप्तियों की सीमा ₹50 लाख को पूरा करते हैं। भुगतानकर्ताओं की अन्य सभी श्रेणियों के लिए, सीमा ₹10,000 है।
ये कैप संचयी वित्तीय वर्ष के लेनदेन पर लागू होते हैं। उनकी प्रयोज्यता पूरी तरह से भुगतानकर्ता की विशिष्ट वित्तीय स्थिति पर निर्भर करती है, जिसका अर्थ है कि मानक दरों के आवेदन से पहले पात्रता सत्यापन होना चाहिए।
कटौती निष्पादित करने के लिए जिम्मेदार इकाई को भी कड़ाई से परिभाषित किया गया है। वैधानिक जवाबदेही सीधे तौर पर नामित भुगतानकर्ता पर आती है। धारा 194S के तहत कर विभाग द्वारा जारी ऐतिहासिक मार्गदर्शन प्रासंगिक निपटान प्रक्रियाओं का प्रबंधन करने वाले केंद्रीकृत एक्सचेंजों बनाम प्रत्यक्ष पीयर-टू-पीयर लेनदेन में खरीदारों के लिए अलग-अलग जिम्मेदारियों की रूपरेखा तैयार करता है।
कर विभाग के वर्चुअल डिजिटल एसेट (VDA) टैक्स-सर्टिफिकेट एफएक्यू से स्पष्ट होता है कि कटौतिकर्ता अपने वार्षिक रिटर्न जमा करते समय काटे गए कर के लिए क्रेडिट का दावा कर सकते हैं। कानून किसी भी वित्तीय रिफंड की अनुमति देता है जब भुगतान किया गया कुल कर वास्तविक कर देयता से अधिक हो जाता है, बशर्ते औपचारिक रिटर्न दावा दायर किया जाए।
परिणामस्वरूप, बाजार के प्रतिभागियों और ट्रेडिंग प्लेटफॉर्म के लिए ट्रेडिंग पूंजी और कर क्रेडिट अलग-अलग समयसीमा पर काम करते हैं। जबकि कटौती अंततः कर दायित्वों की भरपाई करती है, यह साथ ही तत्काल ट्रेडिंग तरलता को भी कम करती है। संक्रमण दिशानिर्देश स्थापित करते हैं कि कर क्रेडिट नामित कर अवधियों के साथ कैसे संरेखित होते हैं लेकिन रिफंड के लिए कोई निश्चित प्रसंस्करण समय सीमा की गारंटी नहीं देते हैं।
CoinSwitch के सह-संस्थापक आशीष सिंघल ने Chainalysis को सूचित किया कि विनियामक घर्षण यह स्पष्ट करने में मदद करता है कि उपयोगकर्ता अपतटीय प्लेटफार्मों की ओर क्यों रुख करते हैं, यह नोट करते हुए कि विदेशी स्थल घरेलू टीडीएस आवश्यकताओं को दरकिनार कर सकते हैं। यह दृष्टिकोण पूरी तरह से अनुपालन करने वाले घरेलू एक्सचेंजों द्वारा अनुभव किए जाने वाले प्रतिस्पर्धी दबावों पर एक ऑपरेटर के दृष्टिकोण को दर्शाता है।
वह सटीक सीमा जिस तक कर टीडीएस ने रिपोर्ट की गई बाजार हिस्सेदारी में गिरावट को प्रेरित किया, वह मात्रात्मक बनी हुई है। अंतरराष्ट्रीय प्लेटफॉर्म अभी भी भारतीय वैधानिक निर्देशों का पालन कर सकते हैं, और किसी प्लेटफॉर्म का भौतिक स्थान स्वचालित रूप से एक कंबल छूट प्रदान नहीं करता है। सिंघल का तर्क अंतिम सांख्यिकीय परिणाम पर इसके सटीक प्रभाव को मापे बिना एक प्रशंसनीय प्रतिस्पर्धी बाधा को उजागर करता है।
Payment access extends across local and international venues
Fiat currency integration represents another potential factor influencing user behavior. Mercado Bitcoin, for example, integrates a Pix payment pathway enabling customers to buy digital assets directly via their banking applications, uniting a familiar financial service with cryptocurrency acquisition.
CoinSwitch द्वारा प्रकाशित भारतीय रुपया (INR) क्रय गाइड भारत के भीतर काम करने वाले प्लेटफार्मों पर यूनिफाइड पेमेंट इंटरफेस (UPI) और नेट बैंकिंग का उपयोग करके जमा प्रक्रियाओं की रूपरेखा तैयार करता है। यह प्रदर्शित करता है कि स्थानीय फिएट रेल घरेलू रूप से कैसे कार्य करती हैं, हालांकि वास्तविक दुनिया की उपलब्धता विशिष्ट मंच और समर्थित भुगतान तंत्र के आधार पर उतार-चढ़ाव करती है।
वैश्विक प्रतियोगी इसी तरह स्थानीय वित्तीय चैनलों का लाभ उठाते हैं। Binance का ब्राजीलियाई रियल (BRL) जमा प्रलेखन Pix और TED बैंक ट्रांसफर के लिए समर्थन का विवरण देता है। ऐसे उदाहरण साबित करते हैं कि घरेलू भुगतान गेटवे का उपयोग स्थानीय और अंतर्राष्ट्रीय दोनों सेवा प्रदाताओं द्वारा किया जाता है।
Chainalysis ब्राजील के बढ़ते घरेलू बाजार हिस्सेदारी के लिए संभावित उत्प्रेरक के रूप में विनियामक स्पष्टता, संस्थागत निवेश और उन्नत स्थानीयकृत उत्पाद सुइट्स की ओर इशारा करता है। फर्म द्वारा साक्षात्कार किए गए उद्योग के आंकड़े तरलता प्रबंधन और सीमा पार समझौतों को सुव्यवस्थित करने के उद्देश्य से कॉर्पोरेट स्टेबलकॉइन अपनाने का भी हवाला देते हैं। ऐसी व्यावसायिक मांगें सट्टा खुदरा व्यापार से बहुत आगे के प्लेटफार्मों के लिए व्यावसायिक अवसर खोल सकती हैं। फिर भी, घरेलू स्थल चयन पर ये कारक प्रत्यक्ष प्रभाव डालते हैं, यह एक परिकल्पना बनी हुई है, क्योंकि उत्पाद प्रलेखन केवल उपलब्ध सुविधाओं को दर्शाता है जबकि कार्यकारी साक्षात्कार व्यक्तिपरक उद्योग के अनुभवों को कैप्चर करते हैं।
India’s substantial volume of attributed exchange activity can easily coexist with a minimal market footprint for domestic platforms. Conversely, Brazil’s reported domestic gains illustrate an alternative pattern. For industry operators, identifying where exchange inflows ultimately land remains entirely distinct from measuring the sheer magnitude of national participation.
अक्सर पूछे जाने वाले प्रश्न
- भारतीय क्रिप्टो एक्सचेंज इनफ्लो का इतना छोटा प्रतिशत क्यों हासिल करते हैं? उद्योग की टिप्पणी और रिपोर्टों के अनुसार, भारत के 1% टैक्स डिडक्शन एट सोर्स (TDS) जैसे विनियामक घर्षण से प्रतिस्पर्धी दबाव पैदा होते हैं जो उपयोगकर्ताओं को अपतटीय प्लेटफार्मों की ओर धकेलते हैं।
- समग्र क्रिप्टो गतिविधि और घरेलू एक्सचेंज कैप्चर के बीच क्या अंतर है? समग्र क्रिप्टो गतिविधि मापती है कि किसी देश में उपयोगकर्ताओं से कितनी डिजिटल परिसंपत्ति मात्रा उत्पन्न होती है, जबकि घरेलू एक्सचेंज कैप्चर उसी देश के भीतर मुख्यालय वाले प्लेटफार्मों द्वारा विशेष रूप से संभाले गए उस वॉल्यूम के हिस्से को मापता है।
- कर टीडीएस भारत में क्रिप्टो व्यापारियों को कैसे प्रभावित करता है? वर्चुअल डिजिटल एसेट ट्रांसफर के सकल विचार से 1% टीडीएस काटा जाता है, जिससे बाद की ट्रेडिंग गतिविधियों के लिए विक्रेता को उपलब्ध तत्काल नकद आय कम हो जाती है।