Treasury के नए नियम बदल सकते हैं कि कैसे स्टेबलकॉइन जारीकर्ता आपके डॉलर वापस पाते हैं
SEC के नए ट्रेजरी नियम ऋण लेनदेन के लिए केंद्रीय समाशोधन अनिवार्य करते हैं, जिससे यह प्रभावित होता है कि स्थिरकॉइन जारीकर्ता ग्राहक मोचन के लिए रिजर्व को नकद में कैसे बदलते हैं और उधारी लागत में बदलाव होता है।

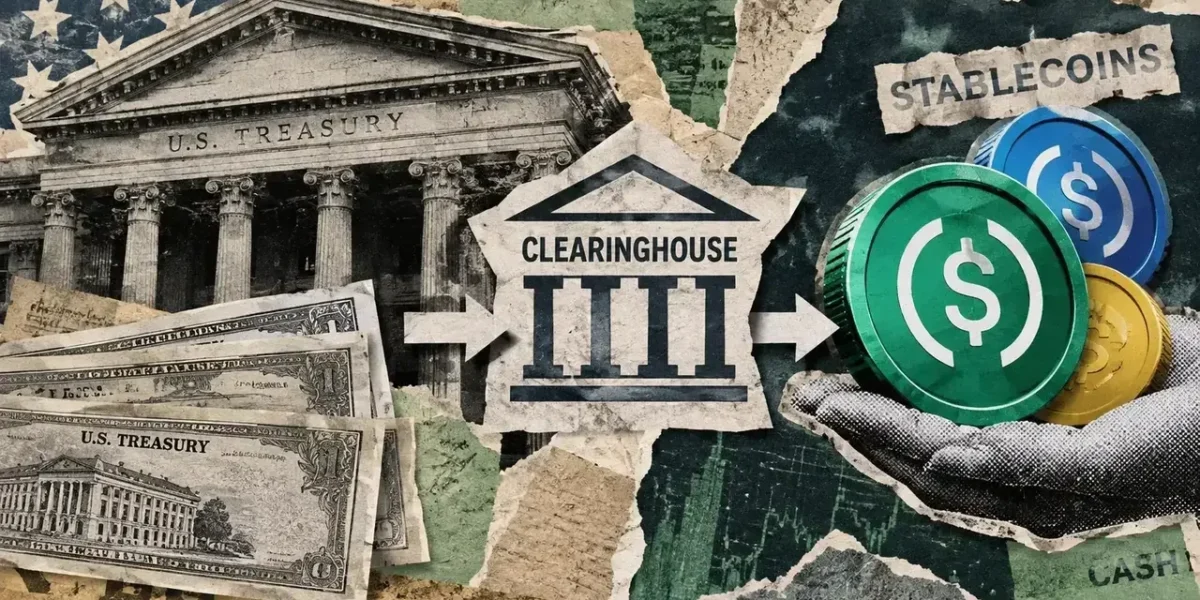
अमेरिकी सरकार का ऋण उधार लेने के लिए वैश्विक स्तर पर सबसे अधिक तरल संपत्तियों में गिना जाता है, जो वित्तीय कंपनियों को अपने निवेशों को स्थायी रूप से छोड़े बिना नकदी जुटाने में सक्षम बनाता है।
वाशिंगटन वर्तमान में इस उधार गतिविधि को नियंत्रित करने वाले नियमों में सुधार कर रहा है। अंततः, ये बदलाव उन फर्मों के माध्यम से क्रिप्टोकरेंसी क्षेत्र को प्रभावित करेंगे जो अपने डॉलर-पेग्ड टोकन के लिए समर्थन के रूप में ट्रेजरी प्रतिभूतियों को बनाए रखती हैं।
सिक्योरिटीज एंड एक्सचेंज कमीशन (SEC) चाहता है कि ट्रेजरी लेनदेन की एक बड़ी मात्रा एक केंद्रीय क्लीयरिंगहाउस के माध्यम से रूट हो—एक ऐसी इकाई जो हर विक्रेता के लिए सार्वभौमिक खरीदार और हर खरीदार के लिए सार्वभौमिक विक्रेता के रूप में कार्य करती है।
इस ढांचे के तहत, यदि कोई एक ट्रेडिंग फर्म डिफ़ॉल्ट करती है, तो बची हुई काउंटरपार्टी दिवालिया उद्यम से सीधे धन वसूलने का प्रयास करने के बजाय, अपने स्थापित प्रोटोकॉल के अनुसार लेनदेन को पूरा करने के लिए क्लीयरिंगहाउस पर भरोसा कर सकती है।
चूंकि इस तरह के मजबूत सुरक्षा उपाय प्रदान करने के लिए पर्याप्त वित्तीय सहायता की आवश्यकता होती है, इसलिए नई प्रणाली अनिवार्य रूप से इस बात को प्रभावित करेगी कि कंपनियां ट्रेडों को निष्पादित करने और ऋण सुरक्षित करने के लिए क्या भुगतान करती हैं। स्थिर सिक्का जारीकर्ता इन वित्तीय सेवाओं पर बहुत अधिक निर्भर करते हैं जब उन्हें ग्राहक मोचन को पूरा करने केلए आरक्षित संपत्तियों को नकदी में बदलना होता है। परिणामस्वरूप, ट्रेजरी ट्रेडिंग की लागत और पहुंच सीधे तौर पर निर्धारित करती है कि उनके टोकन कितनी कुशलता से काम करते हैं।
SEC ने ट्रेजरी की पात्र प्रत्यक्ष खरीद और बिक्री के लिए 31 दिसंबर की अनुपालन समय सीमा निर्धारित की है, इसके बाद पात्र रीपो समझौते, जिन्हें आमतौर पर रीपोस कहा जाता है, के लिए 30 जून, 2027 निर्धारित किया गया है। 22 सितंबर को, कमिश्नर मार्क उयेदा ने संकेत दिया कि एजेंसी की फिलहाल कोई विस्तार देने की योजना नहीं है।
ये नए जनादेश ट्रेजरी बॉंड की हर खुदरा खरीद के बजाय क्लीयरिंग सदस्यों से जुड़े विशिष्ट ट्रेडों पर लागू होते हैं।
ट्रेजरी बॉंड का मालिक होना लेनदेन का केवल आधा हिस्सा है
एक ऐसे निवेश फंड पर विचार करें जिसके पास ट्रेजरी प्रतिभूतियां हैं लेकिन संघीय सरकार द्वारा ऋण परिपक्व होने से पहले तत्काल नकदी की आवश्यकता है। फंड के पास दो विकल्प हैं: या तो वह उन होल्डिंग्स का एक हिस्सा स्थायी रूप से बेच सकता है, या वह रीपो निष्पादित कर सकता है। रीपो में, फंड एक विशिष्ट भविष्य की तारीख—अक्सर अगले दिन—पर थोड़ा बढ़े हुए मूल्य पर उन्हें वापस खरीदने के लिए एक बाध्यकारी समझौते के साथ तुरंत प्रतिभूतियां बेचता है।
आर्थिक दृष्टिकोण से, फंड ने प्रभावी रूप से नकद ऋण लिया है। ट्रेजरी (सरकारी बॉन्ड) ऋणदाता की सुरक्षा करने वाली संपार्श्विक (collateral) के रूप में कार्य करते हैं, जबकि मूल्य अंतर ब्याज के रूप में काम करता है। उधारकर्ता अपनी प्रतिभूतियों को पुनः प्राप्त करने का मार्ग बनाए रखते हुए तत्काल तरलता (liquidity) प्राप्त करता है, और ऋणदाता अन्यथा निष्क्रिय पूंजी पर रिटर्न अर्जित करता है।
डीलर, जो आमतौर पर प्रमुख बैंक या प्रतिभूति फर्म होते हैं, इस बाजार के एक विशाल हिस्से को सुगम बनाते हैं। न्यू यॉर्क फेड द्वारा रेपो बाजार की व्याख्या मनी-मार्केट फंड जैसे संस्थागत ऋणदाताओं से, डीलरों के माध्यम से, हेज फंड जैसे उधारकर्ताओं तक नकदी प्रवाह को ट्रैक करती है।
डीलर नियमित रूप से बाजार के एक segment से उधार लेते हैं और दूसरे segment में उधार देते हैं, तथा ट्रेडों की व्यवस्था और वित्तपोषण करते हुए स्प्रेड से मुनाफा कमाते हैं।
इस गतिविधि का पैमाना अपने आप में चौंका देने वाला है। फेडरल रिसर्च के अनुसार, सुरक्षित रात्रिकालीन वित्तपोषण दर (SOFR) की गणना के लिए उपयोग की जाने वाली लेनदेन मात्रा 2022 की शुरुआत में लगभग $1 ट्रिलियन से बढ़कर लगभग $3 ट्रिलियन हो गई है।
SOFR ट्रेजरी द्वारा समर्थित रात्रिकालीन (overnight) उधार के खर्च को ट्रैक करता है, जिसमें ये मात्राएं पूरे रेपो इकोसिस्टम के बजाय बेंचमार्क को पोषित करने वाले अंतर्निहित लेनदेन को दर्शाती हैं।
वितры प्रणाली में अन्यत्र प्रचुर मात्रा में नकदी उपलब्ध होने के बावजूद, व्यक्तिगत बाजार सहभागियों को अनुकूल उधार शर्तें सुरक्षित करना अभी भी कठिन लग सकता है। डीलरों को अपने व्यापार की मात्रा पर सख्त आंतरिक और विनियामक सीमाओं का सामना करना पड़ता है, क्योंकि उनके ट्रेड मूल्यवान पूंजी की खपत करते हैं और विनियामक सीमाओं के विरुद्ध गिने जाते हैं।
वित्तीय प्रणाली में अन्यत्र उपलब्ध नकदी की प्रचुरता बहुत कम मदद करती है यदि आपको उन फंडों से जोड़ने वाला मध्यस्थ पहले ही अपनी क्षमता सीमा पर पहुंच चुका है।
केंद्रीय समाशोधन (Central clearing) नेटिंग के माध्यम से इस दबाव में से कुछ को कम कर सकता है - एक ऐसी प्रक्रिया जो ऑफसेट करने वाली वित्तीय गारंटियों को पहचानती है और संयोजित करती है। एक सरल उदाहरण लें, यदि किसी डीलर पर $100 का बकाया है जबकि साथ ही उसे समान निपटान तिथि पर $95 प्राप्त होने की उम्मीद है:
यदि दोनों देनदारियां एक ही समाशोधन गृह (clearinghouse) के माध्यम से नेटिंग के लिए योग्य हैं, तो आवश्यक नकद हस्तांतरण घटकर केवल $5 रह जाता है।
वास्तविक दुनिया के ट्रेजरी लेनदेन के लिए प्रतिभूतियों की भौतिक डिलीवरी की भी आवश्यकता होती है, और जटिल कानूनी समझौते यह निर्धारित करते हैं कि किन दायित्वों को सफलतापूर्वक संयोजित किया जा सकता है। फिर भी, मौलिक लाभ सीधा रहता है: कंपनियों को ऑफसेट ट्रेडों को निपटाने के लिए कम कुल पूंजी की आवश्यकता होती है, और योग्य नेटिंग व्यवस्था उन पोजीशनों द्वारा उपभोग किए जाने वाले बैलेंस-शीट संसाधनों को कम कर सकती है।
यह दक्षता एक डीलर को अपने मौजूदा संसाधन पूल का उपयोग करके अधिक संख्या में ग्राहकों को सेवा देने के लिए सशक्त बना सकती है। क्या ये बचत अंत-उपयोगकर्ताओं के लिए सस्ते उधार लागत में बदल जाती है, यह इस बात पर निर्भर करता है कि डीलर कितनी पूंजी बचाता है और समाशोधन खर्चों को ध्यान में रखने के बाद वह उस लाभ का कितना हिस्सा आगे बढ़ाने का निर्णय लेता है।
किसी को तो अभी भी संपार्श्विक (collateral) लाना ही होगा
एक समाशोधन गृह (clearinghouse) व्यापार पूरा होने की गारंटी देने में सक्षम है क्योंकि यह मजबूत वित्तीय बफर जमा करता है और डिफ़ॉल्ट सदस्यों के प्रबंधन के लिए कड़े प्रोटोकॉल बनाए रखता है। अंतर्राष्ट्रीय मानक यह तय करते हैं कि समाशोधन संस्थानों को सक्रिय रूप से अपने जोखिम जोखिमों की निगरानी करनी चाहिए और बाजार के तनाव को अवशोषित करने के लिए पर्याप्त संसाधन रखने चाहिए।
इस जोखिम न्यूनीकरण की आधारशिला मार्जिन है—जिसमें खुली स्थिति के एवज में गिरवी रखी गई नकदी या पात्र प्रतिभूतियां शामिल हैं। यदि कोई फर्म डिफ़ॉल्ट करती है और उसके पोर्टफोलियो को liquidate करने पर नुकसान होता है, तो यह संपार्श्विक वित्तीय झटके को अवशोषित कर लेता है।
तब तक, भाग लेने वाली कंपनी को उन संपत्तियों को लॉक करके रखना होगा और तैयार रखना होगा, भले ही वह पूंजी को कहीं और लगाना पसंद करती हो।
यह गतिशीलता दर्शाती है कि कैसे जोखिम-घटाया गया लेनदेन साथ ही अपने प्रतिभागियों पर भारी परिचालन मांगें लगा सकता है। अपने जीवनकाल में व्यापार का समर्थन करने के लिए आर्थिक रूप से सक्षम होने का मतलब यह नहीं है कि किसी फर्म के पास मांग पर सही संपार्श्विक तैयार होगी, खासकर तब जब कई दायित्वों के लिए समवर्ती वित्तपोषण की आवश्यकता हो।
इसके अलावा, कई बाजार प्रतिभागियों को बुनियादी ढांचा में प्रवेश पाने के लिए एक मध्यस्थ की आवश्यकता होती है। फिक्स्ड इनकम क्लियरिंग कॉरपोरेशन (FICC) एक स्पॉन्सर्ड सर्विस मॉडल संचालित करता है, जिसमें एक अनुमोदित प्रायोजक सदस्य परिचालन कार्यों का प्रबंधन करता है और अपने ग्राहकों की ओर से विशिष्ट दायित्वों की गारंटी देता है।
ऐसे प्रायोजक महत्वपूर्ण परिचालन कार्यभार और वित्तीय जोखिम उठाते हैं, जो सीधे तौर पर ग्राहकों को दी जाने वाली मूल्य निर्धारण और शर्तों को प्रभावित करते हैं।
इसके विपरीत, पात्र नकदी ऋणदाताओं के लिए FICC का Collateral-in-Lieu प्रोग्राम लेनदेन के मौजूदा ट्रेजरी संपार्श्विक का लाभ उठाने वाले सुरक्षात्मक तंत्र को नियुक्त करता है, जो उन ऋणदाताओं को उस विशिष्ट ढांचे के तहत प्रारंभिक मार्जिन पोस्ट करने से बचाता है। यह सेटअप प्रदर्शित करता है कि अनिवार्य समाशोधन गृह भागीदारी का मतलब यह नहीं है कि हर इकाई को बिल्कुल उसी वृद्धिशील नकदी राशि के लिए संघर्ष करना होगा।
ग्राहकों को अभी भी पहुंच की कुल लागत का मूल्यांकन करना होगा, जिसमें प्रदाता शुल्क के साथ-साथ संपार्श्विक को स्थिर करने की अवसर लागत भी शामिल है।
जबकि समाशोधन-प्रेरित नेटिंग बचत लेनदेन के कुछ हिस्सों को अधिक किफायती बना सकती है, नई अनुपालन सेवाएं अन्य जगहों पर खर्च बढ़ा सकती हैं। फलस्वरूप, अंतिम वित्तीय विवरण पूरी तरह से उस विशिष्ट व्यवस्था पर निर्भर करता है जिसे ग्राहक negociate कर सकता है।
जुलाई में आयोजित FICC सदस्यों का DTCC सर्वेक्षण इस बात पर प्रकाश डालता है कि प्रदाताओं का सावधानीपूर्वक चयन क्यों महत्वपूर्ण है। हालांकि जवाब देने वाले 79% नेटिंग सदस्यों ने आवश्यक खाता बुनियादी ढांचा पहले से ही मौजूद होने की सूचना दी, लेकिन केवल लगभग एक तिहाई ने बाहरी ग्राहकों को ट्रेजरी नकद समाशोधन सेवाएं प्रदान करने की उम्मीद की।
जबकि ये आंकड़े केवल सर्वेक्षण किए गए समूह को दर्शाते हैं और इस बात की गारंटी नहीं देते हैं कि ग्राहकों को कुल बहिष्करण का सामना करना पड़ेगा, वे एक महत्वपूर्ण बाजार वास्तविकता को रेखांकित करते हैं: नियमों का पालन करने के लिए एक डीलर की तकनीकी तत्परता आपके विशिष्ट व्यवसाय को स्वीकार करने की इच्छा के समान नहीं है।
यदि उधारकर्ताओं के पास प्रदाताओं का सीमित चयन है, तो उन सेवा प्रदाताओं को केंद्रीय समाशोधन द्वारा उत्पन्न लागत बचत को आगे बढ़ाने के लिए कम प्रतिस्पर्धी दबाव का सामना करना पड़ता है।
डिजिटल डॉलर परिचालन के घंटों को विरासत में प्राप्त करते हैं
डॉलर-पेग्ड स्थिर सिक्कों (stablecoins) के जारीकर्ता अक्सर अल्पकालिक ट्रेजरी में अपने रिजर्व बैकिंग का एक हिस्सा रखते हैं क्योंकि ये संपत्तियां रिटर्न उत्पन्न करती हैं और गहरे द्वितीयक पुनर्विक्रय बाजार का दावा करती हैं। हालांकि, जब एक पात्र टोकन धारक मोचन का अनुरोध करता है, तो जारीकर्ता वास्तविक डॉलर का भुगतान करने के लिए बाध्य होता है, जिसके लिए आसानी से उपलब्ध नकदी या रिजर्व को तेजी से liquidate करने के लिए एक विश्वसनीय तंत्र की आवश्यकता होती है।
यह परिचालन वास्तविकता पारंपरिक बैंकिंग से मौलिक रूप से भिन्न है, जहां एक लीगेसी जमा मूल रूप से एक ब्लॉकचेन नेटवर्क पर बैठता है। टोकनयुक्त जमा और पारंपरिक बैंक ऋण के अंतर्निहित तंत्र बताते हैं कि वे उत्पाद बैंकिंग संस्थान के खिलाफ ग्राहक के सीधे दावे को कैसे संरक्षित करते हैं।
ट्रेजरी-समर्थित स्थिर सिक्के के लिए, एक जारीकर्ता की अंतर्निहित रिजर्व प्रबंधन नीतियां और बैंकिंग साझेदारियां यह तय करती हैं कि क्या यह लगातार अपनी प्रकाशित मोचन गारंटियों को पूरा कर सकता है।
केंद्रीय समाशोधन का संबंध इन रिश्तों के माध्यम से संचालित होता है, इस बात की परवाह किए बिना कि स्थिर सिक्का जारीकर्ता सीधे व्यापार करता है या बाहरी फंड मैनेजरों और मध्यस्थों का उपयोग करता है।
यदि किसी जारीकर्ता के सेवा प्रदाता अधिक दक्षता के साथ ट्रेजरी खरीद, बेच या वित्तपोषित कर सकते हैं, तो मोचन का प्रबंधन करना आसान और अधिक लागत प्रभावी हो सकता है। हालांकि, यदि बाजार की पहुंच अधिक महंगी हो जाती है, तो जारीकर्ता बढ़ते रिजर्व-प्रबंधन ओवरहेड का सामना कर सकता है - हालांकि इसका मतलब स्वचालित रूप से अंत-उपयोगकर्ताओं के लिए प्रत्यक्ष शुल्क नहीं है।
इसके अलावा, केंद्रीय समाशोधन रिजर्व बाजार को 24/7/365 संचालन में नहीं बदलता है। एक उपयोगकर्ता रविवार को एक टोकन स्थानांतरित कर सकता है जबकि जारीकर्ता के साथी बैंक और प्रतिभूति समाशोधन नेटवर्क मानक बैंकिंग घंटों पर काम करते हैं। इसके अलावा, एक टोकन को पीयर-टू-पीयर स्थानांतरित करना पारंपरिक बैंक खाते में फिएट मुद्रा को वायर करने के लिए जारीकर्ता को निर्देश देने से पूरी तरह से अलग है।
जारीकर्ताओं को उचित नकद बफर बनाए रखकर और स्पष्ट मोचन शर्तें स्थापित करके इस परिचालन अंतराल को सक्रिय रूप से पाटना चाहिए।
नकदी की उच्च मात्रा रखने से यह सुनिश्चित होता है कि निकासी की मांगों को तेजी से पूरा किया जा सकता है, लेकिन नकदी आम तौर पर अन्य अनुमति प्राप्त रिजर्व संपत्तियों की तुलना में कम रिटर्न देती है। इसके विपरीत, प्रतिभूतियों की बिक्री या वित्तपोषण पर भारी झुकाव रिटर्न लचीलेपन को संरक्षित करता है, लेकिन यह समाशोधन और रेपो बाजारों तक विश्वसनीय पहुंच को सर्वोपरि बनाता है।
प्रत्येक जारीकर्ता को सावधानीपूर्वक एक ऑपरेटिंग मॉडल तैयार करना चाहिए जो ग्राहकों द्वारा अपनी पूंजी वापस मांगने पर मज़बूती से काम करे।
यह व्यापक विनियामक ओवरहाल डीलर दक्षता को अधिकतम करके और कॉर्पोरेट डिफ़ॉल्ट के प्रबंधन के लिए मानकीकृत प्रोटोकॉल स्थापित करके बाजार पहुंच को बढ़ा सकता है। वैकल्पिक रूप से, यह कुछ प्रतिभागियों को प्रदाताओं के एक केंद्रित पूल पर निर्भर छोड़ने का जोखिम उठाता है, खासकर यदि प्रतिस्थापन खाते के साथ ऑनबोर्डिंग समय लेने वाली साबित होती है।
दोनों परिदृश्य एक ही वित्तीय पारिस्थितिकी तंत्र के भीतर आसानी से सह-अस्तित्व में हो सकते हैं, जिसमें बड़े पैमाने पर संस्थागत ग्राहक छोटे ऑपरेटरों की तुलना में काफी बेहतर शर्तें सुरक्षित करते हैं।
चूंकि कार्यान्वयन की समय सीमा नजदीक आ रही है, इसलिए पहुंच मूल्य निर्धारण और प्रदाता-स्विचिंग क्षमताओं की निगरानी करना आवश्यक बना हुआ है।
ट्रेजरी-समर्थित टोकन अंततः प्रतिभूतियों को फिएट भुगतान में बदलने में सक्षम मध्यस्थों पर निर्भर करते हैं। वाशिंगटन के अद्यतन विनियामक ढांचे के इच्छित लाभ केवल तभी टोकनधारकों तक पहुंचेंगे जब यह रूपांतरण प्रक्रिया एक ऐसी लागत पर अधिक विश्वसनीय हो जाएगी जिसे स्थिर सिक्का जारीकर्ता आसानी से सहन कर सकें।
अक्सर पूछे जाने वाले प्रश्न
01नए ट्रेजरी नियम क्या हैं और वे किसे प्रभावित करते हैं?
SEC अधिक ट्रेजरी लेनदेन को केंद्रीय समाशोधन गृहों (clearinghouses) से गुजारने की आवश्यकता कर रहा है। हालांकि यह हर व्यक्तिगत ट्रेजरी खरीद पर लागू नहीं होता है, यह सीधे तौर पर समाशोधन सदस्यों, वित्तीय संस्थानों और स्थिर सिक्का जारीकर्ताओं को प्रभावित करता है जो अपने डॉलर-पेग्ड टोकन का समर्थन करने के लिए ट्रेजरी प्रतिभूतियों पर भरोसा करते हैं।
02SEC की समाशोधन समय-सीमा (clearing deadlines) कब प्रभावी होती हैं?
ट्रेजरी की पात्र प्रत्यक्ष खरीद और बिक्री के लिए समय-सीमा 31 दिसंबर निर्धारित की गई है, और पात्र पुनर्खरीद समझौतों (repos) के लिए 30 जून, 2027 निर्धारित की गई है।
03इन नियमों का स्टेबलकॉइन धारकों पर क्या प्रभाव पड़ता है?
स्टेबलकॉइन जारीकर्ता अल्पकालिक ट्रेजरी में रिजर्व रखते हैं। यदि नए नियम उन ट्रेजरी के व्यापार या वित्तपोषण की लागत और उपलब्धता को बदलते हैं, तो यह इस बात को प्रभावित कर सकता है कि जारीकर्ता मोचन (redemptions) को कितनी कुशलता से प्रबंधित करते हैं और ग्राहकों की निकासी को संभालते हैं।
04क्या सेंट्रल क्लियरिंग का मतलब है कि ट्रेजरी बाजार 24/7 संचालित होता है?
नहीं। सेंट्रल क्लियरिंग से अंतर्निहित रिजर्व बाजार चौबीसों घंटे संचालित नहीं होता है, जिसका अर्थ है कि जारीकर्ताओं को अभी भी मानक बैंकिंग घंटों के बाहर मोचन को संभालने के लिए नकदी बफर का सावधानीपूर्वक प्रबंधन करना होगा।