स्टेबलकॉइन जारीकर्ताओं ने चीन की खोई हुई अमेरिकी ट्रेजरी मांग का 40% हिस्सा ले लिया है
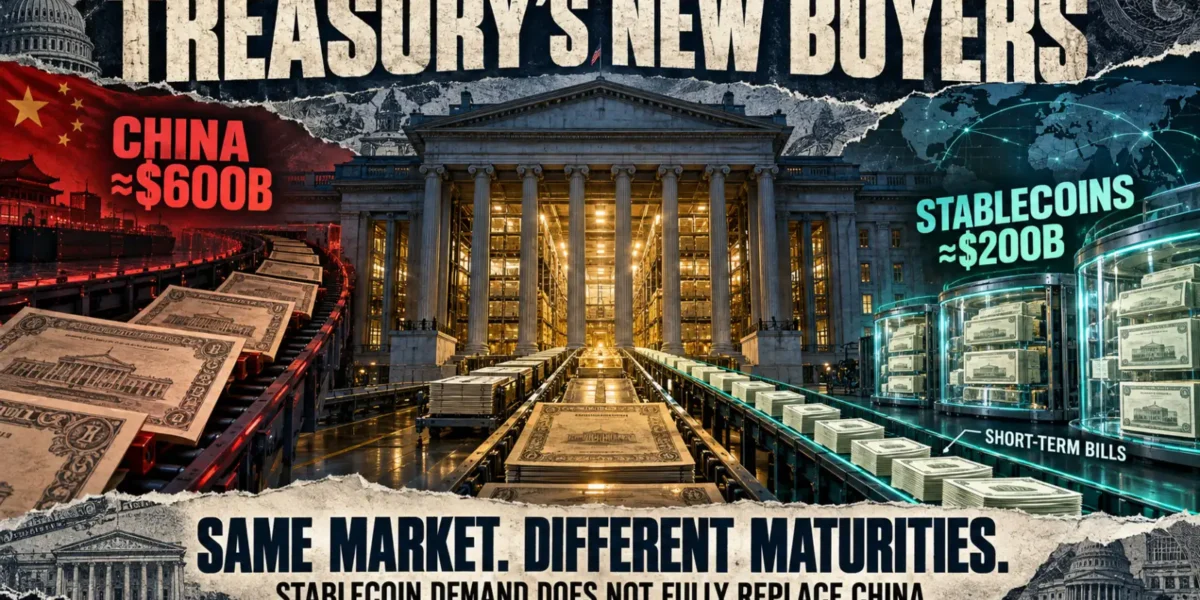
चूंकि विदेशी आधिकारिक होल्डिंग्स कम हो रही हैं, इसलिए स्टेबलकॉइन जारीकर्ता अमेरिकी सरकारी ऋण के लिए मांग के एक नए स्रोत के रूप में उभर रहे हैं। पिछले पाँच वर्षों में टेदर और सर्कल ने अपनी ट्रेजरी प्रतिभूतियों और रीपरचेज-एग्रीमेंट होल्डिंग्स में लगभग $200 बिलियन की वृद्धि की है, जो इसी अवधि में चीन की ट्रेजरी होल्डिंग्स में आई गिरावट के 40% से अधिक के बराबर है…

जैसे-जैसे विदेशी आधिकारिक होल्डिंग्स कम हो रही हैं, क्रिप्टोकरेंसी स्टेबलकॉइन प्रदाता अमेरिकी सरकारी ऋण के लिए मांग के एक नए स्रोत के रूप में उभर रहे हैं।
सैन फ्रांसिस्को के फेडरल रिजर्व बैंक के शोधकर्ताओं ने उल्लेख किया कि टेदर और सर्कल ने पिछले पांच वर्षों में ट्रेजरी प्रतिभूतियों और रीपरचेज समझौतों (रिपो) में अपनी होल्डिंग्स को लगभग $200 बिलियन तक बढ़ा लिया है। यह वृद्धि इसी समय सीमा के दौरान चीन की ट्रेजरी होल्डिंग्स में आई गिरावट के 40% से अधिक के बराबर है।
यह बदलाव धीरे-धीरे दुनिया के सबसे बड़े सरकारी बॉन्ड बाजार को समर्थन देने वाले निवेशक आधार को बदल रहा है। पांच साल की अवधि में, डॉलर-संबंधित डिजिटल टोकन की बढ़ती मांग के साथ ट्रेजरी में स्टेबलकॉइन जारीकर्ताओं की होल्डिंग्स दस गुना से अधिक बढ़ गई हैं, जबकि चीन ने दस साल पहले शुरू हुए अमेरिकी ऋण से पीछे हटने के सिलसिले को जारी रखा है।
विदेशी सरकारों के पीछे हटने से स्टेबलकॉइन ने पकड़ी गति
क्रिप्टो-संबंधित खरीदारों का उदय अमेरिकी लेनदारों की बनावट में दीर्घकालिक विकास के साथ होता है जो उस लागत को प्रभावित कर सकता है जिस पर वाशिंगटन अपने घाटे को वित्तपोषित करता है।
सैन फ्रांसिस्को फेड के अनुसार, जहां 2008 के आसपास विदेशी निवेशकों के पास सभी बकाया ट्रेजरी प्रतिभूतियों का आधे से अधिक हिस्सा था, वहीं शुरुआती 2026 तक वह अनुपात गिरकर लगभग 30% रह गया। उस जनसांख्यिकी के भीतर, विदेशी सरकारों ने शुरुआती 2026 तक विदेशी ट्रेजरी मांग के 40% से थोड़ा अधिक का प्रतिनिधित्व करते हुए सापेक्ष महत्व में और भी तेजी से गिरावट दर्ज की है, जबकि 1970 के दशक के चरम के दौरान यह लगभग पूरी तरह से था।
इस परिवर्तन में चीन ने केंद्रीय भूमिका निभाई है। अपनीreserve परिसंपत्तियों में विविधता लाने के लिए बीजिंग द्वारा प्रयास किए जाने के कारण, इसकी ट्रेजरी होल्डिंग्स 2013 के अंत में अपने उच्चतम बिंदु पर पहुंच गईं और 2026 के मध्य तक आधे से अधिक सिकुड़ गईं।
आधिकारिक विदेशी मांग कम होने पर निजी निवेशकों ने एक बड़ी स्थिति संभाल ली है, जिससे ट्रेजरी वित्तपोषण ब्याज दरों में बदलाव और अमेरिकी राजकोषीय जोखिम की धारणा के प्रति संवेदनशील हो सकता है। केंद्रीय बैंकों के विपरीत - जो रिजर्व-प्रबंधन के लक्ष्यों के लिए ट्रेजरी बनाए रख सकते हैं - यदि जोखिम बढ़ते हैं या वैकल्पिक रिटर्न में सुधार होता है, तो निजी निवेशकों के पास उच्च यील्ड की मांग करने की क्षमता होती है।
स्टेबलकॉइन ऑपरेटर मांग का एक वैकल्पिक स्रोत पेश करते हैं क्योंकि उनके व्यावसायिक मॉडल के लिए उन टोकन का समर्थन करने के लिए तरल डॉलर परिसंपत्तियों के बड़े पूल की आवश्यकता होती है जिन्हें उपयोगकर्ता सममूल्य (par) पर भुना सकते हैं।
The Fed researchers stated that Tether’s USDT and Circle’s USDC represented greater than 80% of the stablecoin market capitalization as of mid-August. Both organizations maintain substantial amounts of short-term Treasury securities alongside cash, bank deposits, and repurchase agreements to fulfill redemption requests.
उनके विस्तार ने उन्हें पहले से ही ट्रेजरी बाजार के अल्पकालिक अवधि के अंत में प्रमुख प्रतिभागियों के रूप में स्थापित कर दिया है। शोध के आधार पर, स्टेबलकॉइन जारीकर्ताओं ने 2023 के बाद से जापान की तुलना में अधिक अल्पकालिक ट्रेजरी होल्डिंग्स को शामिल किया है, जो अमेरिकी सरकारी ऋण के सबसे बड़े विदेशी धारक के रूप में खड़ा है।
इसके अलावा, बैंक फॉर इंटरनेशनल Settlements के निष्कर्षों का हवाला देते हुए, सैन फ्रांसिस्को फेड ने उल्लेख किया कि वह मांग अल्पकालिक सरकारी बॉन्ड यील्ड को उल्लेखनीय रूप से प्रभावित करने के लिए पर्याप्त रूप से ठोस साबित होती है।
चीन की तुलना में एक परिपक्वता (मैच्योरिटी) का अंतर है
स्टेबलकॉइन चीन द्वारा वापस ली गई मांग की तरह पूरी तरह से प्रतिस्थापित नहीं कर सकते क्योंकि दोनों निवेशक श्रेणियां ट्रेजरी बाजार के विभिन्न खंडों के भीतर काम करती हैं।
चीन की कटौतियां मुख्य रूप से लंबी अवधि के अमेरिकी ऋण पर केंद्रित रही हैं, जबकि स्टेबलकॉइन जारीकर्ता मुख्य रूप से ट्रेजरी बिल के साथ-साथ अन्य अत्यधिक तरल, कम परिपक्वता वाली परिसंपत्तियों का अधिग्रहण करते हैं। परिणामस्वरूप, बढ़ती स्टेबलकॉइन रिजर्व लंबी अवधि के नोट्स और बॉन्ड के लिए आवश्यक रूप से एक समकक्ष खरीदार पैदा किए बिना बिलों की मांग को गहरा कर सकती है।
यह अंतर तब सामने आता है जब अमेरिका भारी वित्तपोषण आवश्यकताओं से जूझ रहा है। जनता के पास मौजूद संघीय ऋण 2006 में सकल घरेलू उत्पाद के लगभग 35% से बढ़कर आज लगभग 100% हो गया है, जिससे नए निर्गमों को अवशोषित करने के लिए तैयार निवेशक आधार पर कड़ी जांच शुरू हो गई है।
भविष्य के नियम सबसे कम परिपक्वता के लिए स्टेबलकॉइन की प्राथमिकता को और सुदृढ़ कर सकते हैं।
2025 में पारित, GENIUS अधिनियम ने एक संघीय ढांचा स्थापित किया जिसमें यह अनिवार्य किया गया कि अनुमोदित अमेरिकी भुगतान स्टेबलकॉइन प्रदाता पात्र तरल रिजर्व का उपयोग करके बकाया टोकन का पूरी तरह से समर्थन करें।
प्रस्तावित कार्यान्वयन दिशानिर्देशों में ट्रेजरी बिल, नोट्स और 93 दिन या उससे कम की शेष परिपक्वता वाले बॉन्ड शामिल हैं, इसके अलावा नकद, बैंक जमा और विशिष्ट ट्रेजरी-समर्थित रीपरचेज समझौते भी शामिल हैं।
इस तरह की संरचना तार्किक रूप से विनियमित डॉलर स्टेबलकॉइन के विस्तार को अत्यधिक तरल अमेरिकी सरकारी प्रतिभूतियों की वृद्धिशील मांग से सीधे जोड़ती है।
इन जारीकर्ताओं के लिए, वित्तीय अर्थशास्त्र भी आकर्षक साबित हो सकता है। ग्राहक ऐसे टोकन बनाए रखते हैं जो आम तौर पर उन्हें अंत lying रिजर्व परिसंपत्तियों द्वारा उत्पन्न यील्ड का भुगतान नहीं करते हैं, जिससे जारीकर्ता उन टोकन का समर्थन करने वाली ट्रेजरी प्रतिभूतियों से ब्याज एकत्र करने के लिए स्वतंत्र रहते हैं।
जैसे-जैसे संचलन बढ़ता है, रिजर्व पोर्टफोलियो और संबंधित ब्याज आय उनके साथ ऊपर की ओर बढ़ सकती है।
वैश्विक स्टेबलकॉइन को अपनाए जाने से टी-बिल्स में अधिक पूंजी प्रवाहित हो सकती है
आगामी चरण इस बात पर निर्भर करता है कि क्या स्टेबलकॉइन पारंपरिक क्रिप्टो ट्रेडिंग क्षेत्र के बाहर उपयोगकर्ताओं को आकर्षित करने की अपनी क्षमता बनाए रखते हैं।
सैन फ्रांसिस्को फेड ने सीमा पार लेनदेन के लिए स्टेबलकॉइन के बढ़ते रोजगार पर प्रकाश डाला और अस्थिर मुद्राओं का अनुभव करने वाले देशों के भीतर मूल्य के डॉलर-मूल्यवर्ग के भंडार के रूप में उपयोग किया। आर्थिक उत्पादन के सापेक्ष उपयोग अफ्रीका, मध्य पूर्व और लैटिन अमेरिका में विशेष रूप से उच्च है, इस गतिविधि का एक महत्वपूर्ण हिस्सा राष्ट्रीय सीमाओं को पार करता है।
यह एक ऐसा मार्ग उत्पन्न करता है जिसके द्वारा अंतरराष्ट्रीय स्तर पर एक स्टेबलकॉइन उपयोगकर्ता अप्रत्यक्ष रूप से अमेरिकी सरकार के उधार को वित्तपोषित कर सकता है। डॉलर टोकन प्राप्त करने वाला उपभोक्ता जारीकर्ता के लिए अतिरिक्त रिजर्व देनदारियां स्थापित करता है, जो बाद में समर्थन के रूप में ट्रेजरी बिल खरीद सकता है।
उद्योग की हालिया विकास गति को बढ़ाने से 2030 तक उन होल्डिंग्स को $400 बिलियन की ओर धकेल दिया जाएगा, हालांकि फेड शोधकर्ताओं ने चेतावनी दी कि अनुमान में काफी अनिश्चितता शामिल है। अमेरिका के बाहर के अंतरराष्ट्रीय नियम, प्रतिस्पर्धी डिजिटल भुगतान समाधान और नवीन बैंकिंग प्रौद्योगिकियां संभावित रूप से स्टेबलकॉइन को अपनाने की गति को धीमा कर सकती हैं।
ये प्रतिस्पर्धी ताकतें यह तय करेंगी कि डॉलर-केंद्रित भुगतानों की आगामी लहर का कितना हिस्सा अंततः स्टेबलकॉइन प्रदाताओं के माध्यम से मार्ग बनाता है और ट्रेजरी बाजारों में प्रवेश करता है।
जबकि सस्ते क्रॉस-बॉर्डर सेटलमेंट इंस्ट्रूमेंट्स बनाने वाले बैंक उस मांग का एक हिस्सा हासिल कर सकते हैं, रेमिटेंस और भुगतानों में विस्तार करने वाले स्टेबलकॉइन व्यवसायों को संचलन बढ़ने के साथ लगातार अपने तरल रिजर्व का विस्तार करने की आवश्यकता होगी।
अक्सर पूछे जाने वाले प्रश्न
01स्टेबलकॉइन क्या हैं और वे अमेरिकी ट्रेजरी कैसे खरीदते हैं?
स्टेबलकॉइन अमेरिकी डॉलर के मूल्य से जुड़े डिजिटल टोकन हैं। टेदर और सर्कल जैसे जारीकर्ता अपने टोकन का समर्थन करने के लिए तरल परिसंपत्तियों के बड़े पूल रखते हैं, मुख्य रूप से अल्पकालिक अमेरिकी ट्रेजरी बिल और नकद, और यह सुनिश्चित करते हैं कि उन्हें सममूल्य पर भुनाया जा सके, जिससे सरकारी ऋण के लिए निरंतर मांग पैदा होती है।
02स्टेबलकॉइन जारीकर्ता अमेरिकी ऋण के लिए चीन की मांग को क्यों बदल रहे हैं?
चूंकि चीन ने पिछले दशक में व्यवस्थित रूप से अपनी दीर्घकालिक अमेरिकी ट्रेजरी होल्डिंग्स को कम कर दिया है, इसलिए स्टेबलकॉइन ऑपरेटरों जैसी निजी इकाइयां आगे आई हैं। पिछले पांच वर्षों में, स्टेबलकॉइन जारीकर्ताओं ने अपनी ट्रेजरी और रिपो होल्डिंग्स में लगभग $200 बिलियन की वृद्धि की है - जो इसी अवधि के दौरान चीन की गिरावट के 40% से अधिक के बराबर है।
03क्या स्टेबलकॉइन पूरी तरह से विदेशी सरकार के खरीदारों की जगह ले सकते हैं?
नहीं। चीन की कटौतियां मुख्य रूप से लंबी अवधि के अमेरिकी ऋण में रही हैं, जबकि स्टेबलकॉइन जारीकर्ता ज्यादातर अपने रिजर्व और नियमों की प्रकृति के कारण अल्पकालिक ट्रेजरी बिल और अत्यधिक तरल, कम परिपक्वता वाली संपत्ति खरीदते हैं।