फेड द्वारा दर में की गई वही बढ़ोतरी स्थिर सिक्कों (stablecoins) की मदद कर सकती है और बिटकॉइन उधारकर्ताओं को नुकसान पहुँचा सकती है
फेडरल रिजर्व द्वारा ब्याज दर में बढ़ोतरी से सर्कल जैसे डॉलर स्टेबलकॉइन जारीकर्ताओं की रिजर्व आय बढ़ सकती है, जबकि साथ ही बिटकॉइन खरीदने के लिए कर्ज लेने वाली फर्मों के लिए ब्याज खर्च भी बढ़ सकता है।

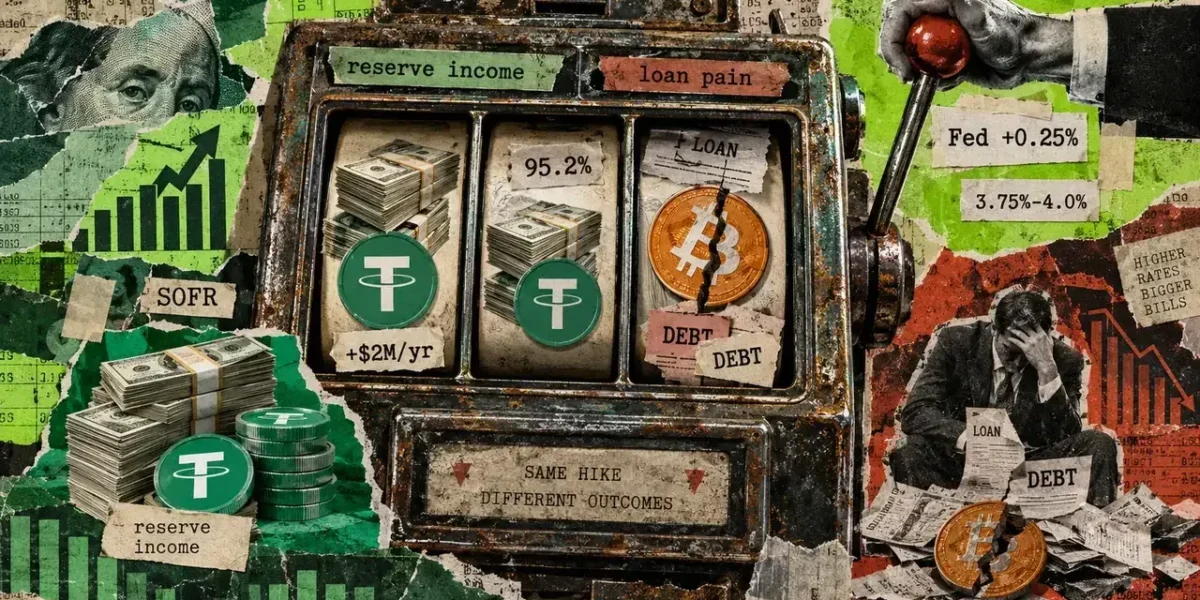
जब आपके पास डॉलर स्टेबलकॉइन होता है, तो कोई अन्य पक्ष आपके बैलेंस को बैकिंग देने वाली संपत्तियों पर ब्याज एकत्र कर रहा हो सकता है। इस बीच, बिटकॉइन खरीदने के लिए कर्ज लेने वाली फर्म को अपने ऋणदाताओं को सेवा देने के लिए धन सुरक्षित करना होगा।
यद्यपि दोनों ऑपरेशंस क्रिप्टो सेक्टर के लिए मूल हैं, लेकिन एक बढ़ा हुआ ब्याज दर पहले वाले को लाभ पहुंचा सकता है जबकि दूसरे के वित्तीय तंत्र पर दबाव डाल सकता है।
वह महत्वपूर्ण अंतर अक्सर तब नजरअंदाज कर दिया जाता है जब ट्रेजरी यील्ड में हर बदलाव को इस बात के व्यापक संकेतक के रूप में माना जाता है कि पूरे इकोसिस्टम के लिए पूंजी अधिक सुलभ हो रही है या प्रतिबंधित हो रही है।
चूंकि अलग-अलग दरें विशिष्ट समझौतों के माध्यम से व्यक्तिगत उद्यमों को प्रभावित करती हैं, इसलिए बॉन्ड-मार्केट का उतार-चढ़ाव जो निवेशकों को सट्टा संपत्तियों को खरीदने से हतोत्साहित करता है, वह साथ ही कुछ क्रिप्टोकरेंसी रिजर्व द्वारा उत्पन्न आय को बढ़ा सकता है।
यह गतिशीलता Circle की दूसरी तिमाही की वित्तीय फाइलिंग में स्पष्ट है, जिससे पता चला कि 30 जून, 2026 को समाप्त होने वाली तीन महीने की अवधि के दौरान रिजर्व आय इसकी आय का 95.2% थी। इसके रिजर्व पर रिटर्न सुरक्षित रात्रिकालीन वित्तपोषण दर (SOFR) को करीब से ट्रैक करते हैं, जिसका अर्थ है कि इसकी आय बकाया स्टेबलकॉइन की मात्रा और उनके समर्थन से उत्पन्न यील्ड पर बहुत अधिक निर्भर करती है।
इन गणनाओं में लागू दर का बहुत महत्व है क्योंकि रात्रिकालीन रिटर्न और 10-वर्षीय ट्रेजरी पर यील्ड विपरीत दिशाओं में आगे बढ़ सकते हैं। दोनों को धन की समान लागत का प्रतिनिधित्व करने के रूप में देखना एक स्टेबलकॉइन जारीकर्ता के लिए वित्तीय लाभ की झूठी धारणाओं को जन्म दे सकता है जिसकी रिजर्व आय वास्तव में नीचे की ओर बढ़ रही है।
धन की एक से अधिक कीमत होती है
फेडरल रिजर्व के 16 सितंबर के अपने लक्षित दायरे को एक चौथाई प्रतिशत अंक बढ़ाकर 3.75%-4% करने के कदम ने सीधे तौर पर इस गतिशीलता को प्रभावित किया। उच्च रात्रिकालीन दरें अल्पकालिक स्टेबलकॉइन रिजर्व पर रिटर्न को बढ़ा सकती हैं क्योंकि वे संपत्तियां परिपक्व होती हैं या रीसेट होती हैं, जबकि उन दरों से बंधे ऋण वाले उधारकर्ताओं को भारी ब्याज खर्चों का सामना करना पड़ सकता है।
जबकि अल्पकालिक दरें उन उपकरणों पर रिटर्न को आकार देती हैं जो त्वरित परिपक्वता या रीसेट चक्रों का अनुभव करते हैं, 10-वर्षीय ट्रेजरी यील्ड लंबे समय तक रहने वाले ऋण को रखने के लिए प्रीमियम के साथ भविष्य के लघु-दर अनुमानों को ध्यान में रखती है।
टर्म प्रीमियम के संबंध में न्यूयॉर्क फेड का शोध इन अंतर्निहित चर को अलग करने के लिए विशेष मॉडल का उपयोग करता है क्योंकि अतिरिक्त मुआवजे को सीधे तौर पर नहीं देखा जा सकता है।
मार्केट के प्रतिभागी दीर्घकालिक सरकारी बॉन्ड रखने के लिए उच्च मुआवजे की मांग कर सकते हैं और साथ ही रात्रिकालीन दरों में भविष्य में कटौती की उम्मीद कर सकते हैं, जिससे अल्पकालिक रिजर्व रिटर्न में गिरावट आने पर भी दीर्घकालिक वित्तपोषण लागत ऊंची बनी रहती है।
ऐसी परिस्थितियों में, एक लंबी निर्माण पहल को वित्तपोषित करने वाली फर्म और परिपक्व होने वाले ट्रेजरी बिलों का पुनर्निवेश करने वाले जारीकर्ता दोनों को अलग-अलग कारणों से नकारात्मक परिणामों का सामना करना पड़ सकता है।
बिटकॉइन निवेशकों को एक अलग मूल्यांकन करना चाहिए क्योंकि संपत्ति के प्रत्यक्ष स्वामित्व से कोई संविदात्मक ब्याज भुगतान उत्पन्न नहीं होता है। यदि संपत्ति की कीमत बढ़ती है, तो वे लाभ प्राप्त कर सकते हैं, लेकिन बॉन्ड पर उच्च उपलब्ध यील्ड उन्हें एक ऐसे रिटर्न के मुकाबले मूल्यांकन करने के लिए आय की एक गारंटीकृत धारा प्रदान करते हैं जो पूरी तरह से इस बात पर निर्भर करता है कि बाद का खरीदार भुगतान करने के लिए क्या तैयार है।
वह तुलनात्मक मूल्यांकन किसी निवेशक की व्यक्तिगत परिस्थितियों पर बहुत अधिक निर्भर करता है, जिसमें मुद्रास्फीति, कर दायित्वों और उस समय सीमा के विचार शामिल हैं जिसके लिए वे अपनी पूंजी को प्रतिबद्ध कर सकते हैं।
जैसा कि SEC ब्याज दर जोखिम के अपने गाइड में रेखांकित करता है, यील्ड बढ़ने पर दीर्घकालिक ट्रेजरी बॉन्ड बाजार मूल्य में गिरावट का अनुभव कर सकते हैं। परिणामस्वरूप, अगले महीने होल्डिंग्स को बेचने की आवश्यकता वाले निवेशक को किसी ऐसे व्यक्ति की तुलना में पूरी तरह से अलग वित्तीय स्थिति का सामना करना पड़ता है जो उन उपकरणों को परिपक्वता तक रखता है।
वास्तविक यील्ड और बिटकॉइन valuations के बीच सहसंबंध क्रिप्टो के समग्र बाजार जोखिम के केवल एक आयाम को दर्शाता है। रिजर्व पर ब्याज उत्पन्न करने वाली फर्म अतिरिक्त नकदी प्रवाह जमा कर सकती हैं जब सट्टा संपत्तियां निवेशकों के बीच अपील खो देती हैं, और इनमें से कोई भी परिणाम एक दूसरे का खंडन नहीं करता है।
आपके डॉलर किसी और की ब्याज दर की आय का भुगतान कर सकते हैं
रिजर्व में $10 अरब का प्रबंधन करने वाले एक काल्पनिक जारीकर्ता पर विचार करें जो 4% वार्षिक रिटर्न उत्पन्न करता है, परिचालन खर्चों और साझेदार भुगतानों से पहले $400 मिलियन का उत्पादन करता है।
यदि वह रिटर्न गिरकर 3% हो जाता है, तो कुल आय घटकर $300 मिलियन रह जाती है। मूल राजस्व आंकड़े को बहाल करने के लिए रिजर्व में लगभग $13.33 अरब की आवश्यकता होगी, जो लगभग एक तिहाई की वृद्धि का प्रतिनिधित्व करता है।
ये दृष्टांत आंकड़े प्रदर्शित करते हैं कि क्यों एक स्टेबलकॉइन जारीकर्ता अपने ग्राहक आधार का विस्तार कर सकता है फिर भी प्रबंधित प्रति डॉलर कम राजस्व उत्पन्न कर सकता है। जबकि एक बड़ा टोकन आपूर्ति मदद करता है, उन अतिरिक्त शेष राशि को कम किए गए यील्ड की भरपाई करनी चाहिए, और सकल रिजर्व आय को अभी भी ऑपरेटिंग ओवरहेड और वितरण शुल्क को कवर करना होगा।
टोकन धारकों को अक्सर इस आय में से कुछ भी नहीं मिलता है जब तक कि उत्पाद की स्पष्ट शर्तें उन्हें इसका हकदार न बनाएं, यह देखते हुए कि वे वास्तव में जो खरीद रहे हैं वह आमतौर पर डॉलर-मूल्यवर्ग की शेष राशि को रखने और स्थानांतरित करने की उपयोगिता है।
वह सेवा स्पष्ट मूल्य प्रदान करती है, विशेष रूप से उन क्षेत्रों में जहां पारंपरिक डॉलर-मूल्यवर्ग बैंकिंग पहुंच प्रतिबंधित है। हालाँकि, एक उच्च रिजर्व रिटर्न एक जारीकर्ता की लाभप्रदता को बढ़ा सकता है जबकि साथ ही उन ब्याज लागतों को बढ़ा सकता है जो इसके उपयोगकर्ता अन्य जगहों पर छोड़ देते हैं।
उधारकर्ताओं को इस गणितीय समीकरण के विपरीत पक्ष का सामना करना पड़ता है। उदाहरण के लिए, नए ब्याज-असर वाले ऋण में $100 मिलियन सुरक्षित करने वाला एक काल्पनिक उद्यम सालाना अतिरिक्त $2 मिलियन खर्च करेगा यदि इसकी उधार दर दो प्रतिशत अंक बढ़ जाती है।
अंतर्निहित व्यवसाय को तब संचालन, पूरक वित्तपोषण, या परिसंपत्ति परिसमापन के माध्यम से उस पूंजी को उत्पन्न करना होगा, इस बात की परवाह किए बिना कि उसके द्वारा मूल रूप से खरीदी गई संपत्तियां अधिक उत्पादक हो गई हैं या नहीं।
बिटकॉइन को संचित करने के लिए उधार लेने वाले उद्यम पर प्रभाव उसके ऋण की संरचना पर बहुत अधिक निर्भर करता है, यह देखते हुए कि मौजूदा निश्चित-दर देनदारियां केवल इसलिए स्वचालित रूप से अधिक महंगी नहीं होती हैं क्योंकि ट्रेजरी यील्ड में बदलाव होता है।
फ्लोटिंग-दर ऋण त्वरित समयसीमा पर रीसेट हो सकते हैं, जबकि पुनर्वित्त पुराने दायित्वों के परिपक्व होने के बाद कॉर्पोरेट उधारकर्ता को खुले बाजार में वापस लाता है, जिससे ऋणदाताओं को शर्तों को समायोजित करने का एक नया अवसर मिलता है।
Convertible debt introduces additional complexity because lenders may accept a reduced coupon rate in exchange for the prospect of securing equity participation.
विशेष रूप से ब्याज दायित्वों पर ध्यान केंद्रित करने से उस अंतर्निहित इक्विटी मूल्य के साथ-साथ मौजूदा शेयरधारकों द्वारा सहन किए जाने वाले संभावित कमजोर पड़ने की अनदेखी हो जाती है, जिसका अर्थ है कि समान कूपन वाली दो कंपनियां पूरी तरह से अलग वित्तीय संरचनाएं बनाए रख सकती हैं।
डेटा सेंटर के विकास का मूल्यांकन करने वाले क्रिप्टोकरेंसी खनिकों को अपने पूंजी वित्तपोषण को संभावित भविष्य की आय के साथ संरेखित करने में एक समानांतर चुनौती का सामना करना पड़ता है, यह देखते हुए कि निर्माण व्यय तैयार सुविधा द्वारा इच्छित राजस्व उत्पन्न करने से काफी पहले शुरू होता है।
एक संकीर्ण अनुमानित अधिशेष वाले प्रोजेक्ट के भीतर, एक विस्तारित ब्याज बोझ पहले भुगतान करने वाले ग्राहक के आने से पहले उस मार्जिन को अवशोषित कर सकता है, हालांकि अंतिम परिणाम अंततः निर्माण खर्चों, क्लाइंट अनुबंधों और ऋण और इक्विटी की विशिष्ट संरचना पर निर्भर करता है।
परिणामस्वरूप, निश्चित वित्तपोषण शर्तों और भरोसेमंद ग्राहक प्रतिबद्धताओं वाली कंपनी खुद को एक ऐसे प्रतियोगी की तुलना में मजबूत स्थिति में पा सकती है जो सस्ते दिखने वाले ऋण का उपयोग करती है जिसके लिए अल्पकालिक पुनर्वित्त की आवश्यकता होती है।
इस अंतर को समझने के लिए अंतर्निहित समझौतों की सावधानीपूर्वक समीक्षा की आवश्यकता होती है, क्योंकि केवल समग्र ट्रेजरी यील्ड यह खुलासा नहीं कर सकती है कि किस उद्यम के पास अपने प्रोजेक्ट को पूरा करने की वित्तीय ठहरने की शक्ति है।
DeFi को अतिरिक्त रिटर्न समझाना होगा
विकेंद्रीकृत वित्त (DeFi) ऋण ब्याज दरों को स्थापित करने के लिए वैकल्पिक तंत्र बनाता है। टोकन आपूर्ति के संबंध में Aave जैसे प्रोटोकॉल से प्रलेखन नोट करता है कि आपूर्तिकर्ता यील्ड उधार उपयोग मेट्रिक्स और विशिष्ट प्रोटोकॉल मापदंडों द्वारा तय किए जाते हैं।
जबकि प्रचलित ट्रेजरी यील्ड उपयोगकर्ताओं के लिए उपलब्ध वैकल्पिक विकल्पों को आकार देती हैं, किसी दिए गए ऋण पूल के भीतर वास्तविक मांग इसके भुगतानों को निर्धारित करने में महत्वपूर्ण भूमिका निभाती है।
जब उधारकर्ता सुलभ स्टेबलकॉइन के एक महत्वपूर्ण हिस्से की तलाश करते हैं, तो दरें बढ़ने लगती हैं। इसके विपरीत, कमजोर मांग या बढ़ी हुई टोकन आपूर्ति दरों को नीचे की ओर धकेलती है। शासन विन्यास और प्रोत्साहन कार्यक्रम इसी तरह विज्ञापित रिटर्न को प्रभावित कर सकते हैं, जिसका अर्थ है कि उपयोगकर्ता डैशबोर्ड पर प्रदर्शित किसी भी प्रतिशत के लिए उन फंडों के वास्तविक स्रोत के स्पष्ट लेखांकन की आवश्यकता होती है।
4% रिटर्न का भुगतान करने वाले अल्पकालिक सरकारी ऋण साधन की कल्पना करें और साथ ही 7% का विज्ञापन करने वाली ऑनचेन स्थिति।
उस तीन-प्रतिशत-बिंदु अंतर को अतिरिक्त संविदात्मक, तरलता, तकनीकी और प्रतिपक्ष जोखिमों के मुकाबले तौला जाना चाहिए। एक उच्च प्रचारित यील्ड आंतरिक रूप से यह संकेत नहीं देती है कि एक निवेशक उन खतरों को अवशोषित करने के लिए पर्याप्त मुआवजा प्राप्त कर रहा है।
मार्केट प्रतिभागी विविध विकल्पों के साथ भी काम करते हैं; कुछ व्यक्तियों के पास पारंपरिक सरकारी ऋण उत्पादों तक पहुंच की कमी है, जबकि अन्य को संपार्श्विक या लेनदेन संबंधी भुगतानों के रूप में उपयोग के लिए अपने टोकन को तरल रखना चाहिए।
एक निवेशक तर्कसंगत रूप से आवश्यक उपयोगिता के बदले में कम रिटर्न स्वीकार कर सकता है, जो यह स्पष्ट करता है कि पारंपरिक और विकेंद्रीकृत वित्तीय बाजारों में यील्ड तुरंत क्यों अभिसरण नहीं करते हैं।
परिणामस्वरूप, ब्याज दरों के प्रति क्रिप्टोकरेंसी का जोखिम कई समकालिक चैनलों के माध्यम से संचालित होता है, जिसमें रिज़र्व आय की तलाश करने वाले स्टेबलकॉइन जारीकर्ता, अपने वित्तपोषण लागत से अधिक कमाने का प्रयास करने वाले उधारकर्ता, और वैकल्पिक आय धाराओं के खिलाफ संभावित मूल्य वृद्धि को संतुलित करने वाले बिटकॉइन धारक शामिल हैं।
यह ट्रैक करना कि भुगतान कौन एकत्र करता है, ब्याज के दायित्व किसके हैं, और वे शर्तें किस समय-सारणी पर रीसेट होती हैं, यह समझाने में मदद करता है कि कैसे एक अकेला बॉन्ड मार्केट एक ही समय में डिजिटल परिसंपत्ति उद्योग के एक खंड का समर्थन कर सकता है जबकि दूसरे की वित्तीय व्यवहार्यता को जटिल बना सकता है।
अक्सर पूछे जाने वाले प्रश्न
01फेडरल रिजर्व की दर में वृद्धि का स्टेबलकॉइन जारीकर्ताओं पर क्या प्रभाव पड़ता है?
फेड की ऊंची दर स्टेबलकॉइन का समर्थन करने वाले अल्पकालिक रिजर्व पर रिटर्न को बढ़ा सकती है क्योंकि परिसंपत्तियां परिपक्व होती हैं या रीसेट होती हैं, जिससे जारीकर्ता की रिजर्व आय बढ़ जाती है।
02दर में वृद्धि बिटकॉइन उधारकर्ताओं को क्यों नुकसान पहुँचाती है?
बिटकॉइन खरीदने के लिए कर्ज लेने वाले उधारकर्ताओं को ब्याज दरें बढ़ने पर अपने ऋणदाताओं को चुकाने के लिए अतिरिक्त धन की व्यवस्था करनी होगी, जिससे उनके वित्तीय अर्थशास्त्र पर असर पड़ता है, खासकर यदि उनका ऋण फ्लोटिंग दरों को ट्रैक करता है।
03क्या टोकन धारकों को स्टेबलकॉइन रिजर्व पर अर्जित ब्याज स्वचालित रूप से प्राप्त होता है?
जरूरी नहीं। टोकन धारकों को आम तौर पर उस रिजर्व आय का कोई हिस्सा नहीं मिलता है जब तक कि विशिष्ट उत्पाद की शर्तें स्पष्ट रूप से उन्हें इसका अधिकार प्रदान न करें।
04विकेंद्रीकृत वित्त (DeFi) यील्ड पारंपरिक ट्रेजरी यील्ड से क्यों भिन्न हैं?
DeFi यील्ड ऑनचेन ऋण मांग, प्रोटोकॉल मापदंडों, गवर्नेंस सेटिंग्स और प्रोत्साहन के साथ-साथ अतिरिक्त तरलता, तकनीकी और काउंटरपार्टी जोखिमों द्वारा संचालित होती हैं।