कार्डानो ने अभी उस प्रकार के टोकन नियंत्रण जोड़े हैं जो वॉल स्ट्रीट चाहता है और डीएफआई (DeFi) को नापसंद हो सकते हैं
प्रस्तावित CIP-113 के तहत, बंडल किए गए परिसंपत्तियों को अलग करने के लिए धारक के प्राधिकरण और प्रतिबंधित टोकन के अनुमति हुक (permission hook) की आवश्यकता होती है। द पोस्ट Cardano just added the kind of token controls Wall Street wants and DeFi may hate सबसे پہلے CryptoSlate पर प्रकाशित हुआ था।

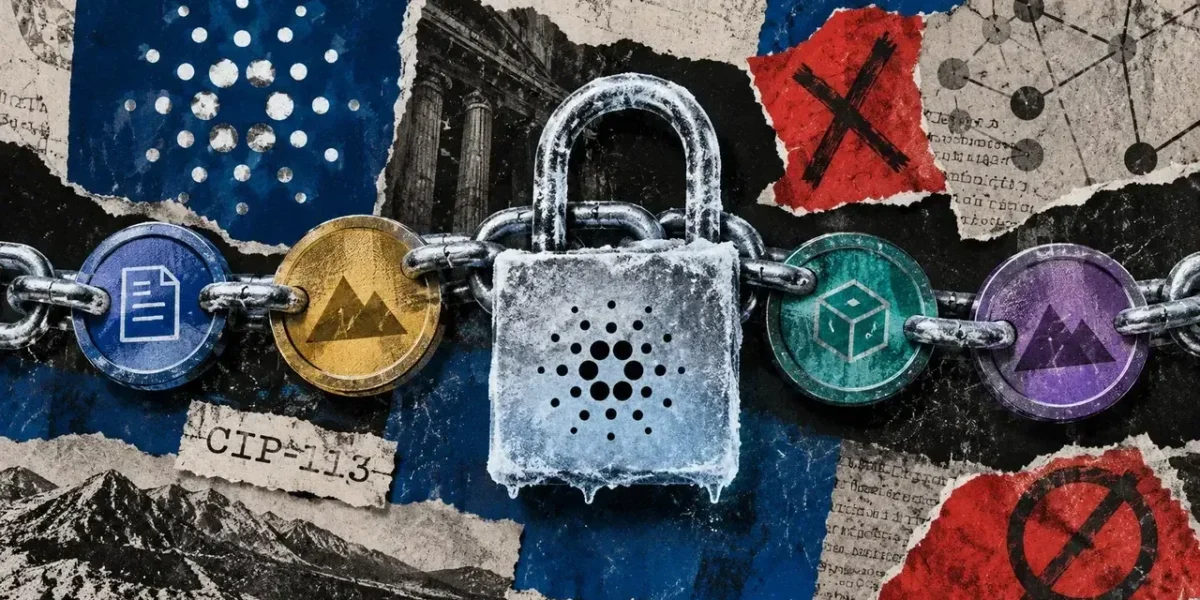
Cardano का नया प्रस्तावित प्रोग्रामेबल-टोकन मानक ऐसी कार्यक्षमता पेश करता है जो एक ही संपत्ति पर रोक को अस्थायी रूप से ब्लॉक करने की अनुमति दे सकता है, जो समान लेनदेन आउटपुट के भीतर स्थित असंबंधित टोकन को प्रभावित कर सकता है।
29 सितंबर को Cardano के मुख्य सुधार-प्रस्ताव भंडार में विलय किया गया CIP-113, नेटवर्क के विस्तारित अनस्पेंट ट्रांजैक्शन आउटपुट (eUTXO) आर्किटेक्चर को संरक्षित करते हुए जारीकर्ता-नियंत्रित स्थानांतरण नियमों को सीधे मूल संपत्तियों में शामिल करना है।
Cardano फाउंडेशन इन प्रोग्रामेबल टोकन को विनियमित वित्तीय उत्पादों के लिए आवश्यक बुनियादी ढांचे के रूप में बढ़ावा देता है, जैसे कि वास्तविक दुनिया की संपत्ति, प्रतिभूतियां और स्थिर सिक्के (stablecoins) जिनके लिए अक्सर अनुपालन नियंत्रण, फ्रीज और स्थानांतरण प्रतिबंधों की आवश्यकता होती है।
परिणामस्वरूप, हालांकि यह ढांचा संस्थागत जारीकर्ताओं के लिए Cardano के आकर्षण को बढ़ाता है, यह विकेंद्रीकृत वित्त (DeFi) अनुप्रयोगों और वॉलेट्स के लिए एक साथ नई परिचालन निर्भरता पैदा करता है जब भी कई संपत्तियों को साझा आउटपुट में बंडल किया जाता है।
उस ने कहा, यह मील का पत्थर अभी तक पूरी तरह से सक्रिय नहीं हुआ है। आधिकारिक CIP-113 पृष्ठ प्रस्ताव को “प्रस्तावित” के रूप में नामित करना जारी रखता है, यह ध्यान रखते हुए कि सक्रिय स्थिति में इसकी प्रगति मुख्य网 और पूर्वावलोकन जारी करने, संपूर्ण अंत-से-अंत परीक्षण, और व्यापक रूप से उपयोग किए जाने वाले वॉलेट द्वारा अपनाने पर निर्भर करती है।
फिर भी, CIP-113 के योगदानकर्ता और Fluid Tokens के CEO माटेओ कोपोला ने इस मील का पत्थर का जश्न यह बताते हुए मनाया कि यह विलय वर्षों के विकास की पराकाष्ठा का प्रतिनिधित्व करता है और नए फ्रेमवर्क को सीधे Cardano बिल्डरों के हाथों में रखता है।
कोपोला ने कहा, “इसका मतलब है कि प्रतिभूतियों सहित Cardano पर प्रोग्रामेबल टोकन के लिए आधिकारिक मानक बाहर है,” और जोड़ा कि योगदानकर्ताओं ने यह सुनिश्चित करने के लिए लगन से काम किया कि फ्रेमवर्क उत्पादन के लिए तैयार है।
अनुपालन नियम साझा आउटपुट में फैल सकते हैं
हालांकि, यह संस्थागत-ग्रेड लचीलापन एक संरचनात्मक जटिलता पेश करता है: Cardano पर, एक एकल प्रोग्रामेबल टोकन को नियंत्रित करने वाले परिचालन नियम सीधे इसके साथ बंडल अन्य संपत्तियों को प्रभावित कर सकते हैं।
eUTXO मॉडल के कारण, एक लेनदेन आउटपुट में ADA के साथ कई अलग-अलग टोकन हो सकते हैं। चूँकि आउटपुट को खर्च करने से यह पूरी तरह से एक इकाई के रूप में उपभोग होता है, एक प्रोग्रामेबल संपत्ति से जुड़ी प्रतिबंध अंततः यह तय कर सकती है कि पूरा लेनदेन सफल होता है या नहीं।
उदाहरण के लिए, यदि किसी एकल आउटपुट में ADA, एक असंबंधित टोकन B, और एक प्रतिबंधित टोकन A है, तो संपत्ति A को लक्षित करने वाली कोई भी डेनलिस्ट या फ्रीज नियम उपयोगकर्ता को टोकन B को स्थानांतरित करने के लिए उस आउटपुट को खर्च करने से रोक सकता है। हालांकि न तो ADA और न ही टोकन B को स्वतंत्र रूप से फ्रीज किया गया है, दोनों केवल इसलिए अस्थायी रूप से दुर्गम हो जाते हैं क्योंकि वे टोकन A के साथ एक आउटपुट साझा करते हैं।
इसे संबोधित करने के लिए, CIP-113 “अनफ्रैकिंग” के रूप में जानी जाने वाली एक पुनर्गठन तंत्र पेश करता है ताकि ऐसी निर्भरता को तोड़ने में मदद मिल सके।
यह प्रक्रिया स्वामित्व को बदले बिना एक विशिष्ट टोकन नीति को आउटपुट के बाकी हिस्सों से अलग करने की अनुमति देती है। यह मानते हुए कि लेनदेन अधिकृत है, टोकन A को इसके अपने समर्पित आउटपुट में ले जाया जा सकता है, जिससे टोकन B उसी उपयोगकर्ता द्वारा नियंत्रित एक अलग आउटपुट में रहता है। जबकि टोकन A प्रतिबंधित रहता है, टोकन B को बाद के खर्च के दौरान टोकन A के स्थानांतरण प्रतिबंधों के अधीन नहीं किया जाता है।
विशेष रूप से, धारक के पास इस संपत्ति अलगाव पर एकपक्षीय नियंत्रण नहीं होता है।
अनफ्रैकिंग लेनदेन निष्पादित करने के लिए धारक के प्राधिकरण और प्रभावित टोकन के पंजीकृत पृथक्करण दिशानिर्देशों के अनुपालन दोनों की आवश्यकता होती है। इन नियमों को एक अतिरिक्त हस्ताक्षर की मांग हो सकती है, विशिष्ट स्क्रिप्ट स्थितियों को लागू करना पड़ सकता है, या पुनर्गठन प्रक्रिया को पूरी तरह से अवरुद्ध करना पड़ सकता है।
परिणामस्वरूप, एक धारक हमेशा केवल एक लेनदेन पर हस्ताक्षर करके असंबंधित संपत्तियों को मुफ्त नहीं कर सकता है। यदि संपत्ति A के लिए टोकन नीतियां पृथक्करण को प्रतिबंधित करती हैं, तो इसके साथ बंडल किए गए ADA और टोकन B तब तक दुर्गम रह सकते हैं जब तक कि उन स्थितियों को संशोधित नहीं किया जाता है।
प्रस्ताव सावधानीपूर्वक इस प्रकार की अस्थायी रुकावट को वास्तविक संपत्ति जब्ती से अलग करता है। टोकन A पर एक जारीकर्ता का नियंत्रण एक ही आउटपुट के भीतर टोकन B या अन्य संपत्तियों पर स्वामित्व प्रदान नहीं करता है, और संदर्भ कार्यान्वयन अधिकृत तृतीय-पक्ष कार्रवाइयों के दौरान असंबंधित टोकन नीतियों से संबंधित शेष राशि की रक्षा के लिए बनाया गया है।
DeFi प्रोटोकॉल और वॉलेट के लिए, व्यावहारिक takeaway यह है कि केवल संपत्ति का स्वामित्व अब तत्काल खर्च करने की गारंटी नहीं दे सकता है। आउटपुट के भीतर टोकन का विशिष्ट समूहन, प्रत्येक नीति द्वारा अनुमति प्राप्त पृथक्करण अनुमतियों के साथ, उन संपत्तियों को रखते या स्वीकार करते समय एक अलग जोखिम कारक में बदल जाता है।
वॉलेट और DeFi प्रोटोकॉल डिज़ाइन जोखिम को विरासत में लेते हैं
वॉलेट और DeFi प्रोटोकॉल के लिए इस निर्भरता को कम करने के लिए किसी भी प्रतिबंध की सक्रियता से पहले संपत्तियों को पैक करने के तरीके को बदलना आवश्यक हो सकता है।
यद्यपि CIP-113 संदर्भ कार्यान्वयन आदर्श निर्माण के रूप में एकल-नीति आउटपुट की वकालत करता है, वalidator डेवलपर्स को उनका उपयोग करने के लिए सख्ती से अनिवार्य नहीं करता है। प्रोग्रामेबल संपत्तियों को अलग रखना इस जोखिम को सीमित करता है कि एक जारीकर्ता की नियामक कार्रवाई एक असंबंधित टोकन को स्थानांतरित होने से रोक सकती है।
ADA इस सटीक बाधा के प्रति संवेदनशील बना हुआ है। चूंकि टोकन ले जाने वाले Cardano आउटपुट में ADA भी होता है, इसलिए प्रतिबंधित प्रोग्रामेबल टोकन के साथ आउटपुट साझा करते समय मूल नेटवर्क संपत्ति का एक हिस्सा अस्थायी रूप से अवरुद्ध हो सकता है।
यह गतिशीलता वॉलेट के लिए घर्षण को बढ़ाती है। एक दृश्यमान उपयोगकर्ता शेष राशि तुरंत खर्च करने योग्य क्या है, यह संकेत दिए बिना कुल स्वामित्व को दर्शा सकती है। CIP-113 का समर्थन करने वाले अनुप्रयोगों को शायद यह निगरानी करने की आवश्यकता होगी कि कौन सी नीतियां एक विशिष्ट आउटपुट साझा करती हैं, प्रत्येक संपत्ति पर वर्तमान अनुमतियों का मूल्यांकन करती हैं, और यह निर्धारित करती हैं कि क्या एक अवरुद्ध टोकन को सफलतापूर्वक अलग किया जा सकता है।
ऋण देने वाले प्रोटोकॉल के लिए, यह एक गंभीर संपार्श्विक-प्रबंधन जोखिम पेश करता है।
प्रोग्रामेबल टोकन स्वीकार करने वाले किसी भी विकेंद्रीकृत वित्त मंच को यह मूल्यांकन करना चाहिए कि क्या जारीकर्ता के पास स्थानान्तरण को फ्रीज करने की शक्ति है, क्या प्रोटोकॉल स्वयं संपत्ति पृथक्करण को अधिकृत कर सकता है, और क्या ये नियंत्रण परिसमापन या निकासी में हस्तक्षेप कर सकते हैं। मंदी के बाजार के दौरान अचानक अनुपालन प्रतिबंध अत्यधिक हानिकारक साबित हो सकता है यदि किसी ऋणदाता को कम सुरक्षित स्थिति को बंद करने के लिए संपार्श्विक स्थानांतरित करने में असमर्थता मिलती है।
ये चुनौतियाँ तेजी से दबाव डालती हैं क्योंकि Cardano अपने स्थिरकॉइन और टोकनयुक्त-संपत्ति पारिस्थितिकी तंत्र का विस्तार करने के लिए काम करता है। Circle के xReserve बुनियादी ढांचे के माध्यम से USDC द्वारा एक के मुकाबले एक समर्थित USDCx की शुरुआत ने पहले ही नेटवर्क में अतिरिक्त डॉलर तरलता लाई है।
जबकि CIP-113 विनियमित प्रतिभूतियों, स्थिर सिक्कों और टोकनयुक्त संपत्तियों द्वारा मांग किए गए अनुपालन तंत्र को वितरित करके इस बाजार का और विस्तार कर सकता है, जबकि Cardano के मूल संपत्ति मॉडल को संरक्षित करता है, समझौता स्पष्ट है।
वॉलेट और DeFi प्रोटोकॉल को किसी संपत्ति की अनूठी अनुमति संरचना को वित्तीय जोखिम की एक अतिरिक्त परत के रूप में मानने के लिए मजबूर किया जा सकता है।
इसके जवाब में, वॉलेट डेवलपर डिफ़ॉल्ट रूप से प्रोग्रामेबल नीतियों को अलग करने का विकल्प चुन सकते हैं, जबकि ऋण देने वाले प्रोटोकॉल कड़े पैरामीटर, कम संपार्श्विक मूल्यांकन लागू कर सकते हैं, या उन टोकन को सीधे अस्वीकार कर सकते हैं जिनके पृथक्करण और फ्रीज नियम परिसमापन के बारे में अनिश्चितता पैदा करते हैं।
अंततः, ध्यान पहले उत्पादन एकीकरण पर स्थानांतरित होता है। चूंकि विभिन्न परियोजनाएं CIP-113 को लागू करती हैं, जारीकर्ता अनुमतियों और आउटपुट डिज़ाइन के संबंध में उनकी पसंद यह तय करेगी कि क्या विनियमित संपत्तियों को Cardano DeFi बाजारों में स्पष्ट रूप से एकीकृत किया जा सकता है या यदि प्रोटोकॉल को उस जोखिम का मूल्य निर्धारण शुरू करना होगा कि अनुपालन कार्रवाइयां ठीक उसी समय संपार्श्विक तक पहुंच को प्रतिबंधित कर सकती हैं जब इसकी सबसे अधिक आवश्यकता होती है।
अक्सर पूछे जाने वाले प्रश्न
01Cardano पर CIP-113 क्या है?
CIP-113 Cardano के रिपॉजिटरी में विलय किया गया एक सुधार प्रस्ताव है जो eUTXO मॉडल को बनाए रखते हुए, जारीकर्ता-नियंत्रित स्थानांतरण नियमों, जैसे कि फ्रीज और अनुपालन जांच के साथ एक प्रोग्रामेबल-टोकन मानक पेश करता है।
02अनुपालन नियम असंबंधित टोकन को कैसे प्रभावित करते हैं?
चूंकि कई टोकन और ADA एक ही लेनदेन आउटपुट साझा कर सकते हैं, इसलिए एक प्रोग्रामेबल संपत्ति पर एक फ्रीज उसी सटीक आउटपुट के भीतर निहित अन्य असंबंधित संपत्तियों के हस्तांतरण को अस्थायी रूप से ब्लॉक कर सकता है।
03“अनफ्रैकिंग” क्या है?
अनफ्रैकिंग CIP-113 द्वारा प्रदान किया गया एक पुनर्गठन तंत्र है जो स्वामित्व बदले बिना एक प्रतिबंधित टोकन नीति को आउटपुट में अन्य संपत्तियों से अलग करने की अनुमति देता है, बशर्ते कार्रवाई पंजीकृत पृथक्करण नियमों को पूरा करती हो।
04यह DeFi और वॉलेट के लिए क्यों मायने रखता है?
DeFi प्रोटोकॉल और वॉलेट को अनुमति संरचनाओं (परमिशन स्ट्रक्चर्स) और आउटपुट समूहीकरण को वित्तीय जोखिमों के रूप में ध्यान में रखना चाहिए, क्योंकि बाजार में मंदी के दौरान यदि कोई जारीकर्ता (इश्यूअर) अनुपालन फ्रीज (कम्प्लायंस फ्रीज) ट्रिगर करता है, तो संपार्श्विक (कोलैटरल) संभावित रूप से लॉक और खर्च न करने योग्य हो सकता है।