स्टेबलकॉइन्स बैंकों से डॉलर खत्म भले न करें, लेकिन वे कर्ज को महंगा जरूर बना सकते हैं
स्टेबलकॉइन्स भले ही बैंक के डॉलर को पूरी तरह से खत्म न करें, लेकिन वे भरोसेमंद खुदरा जमा को अस्थिर कॉर्पोरेट होल्डिंग्स में बदल देते हैं। यह बदलाव बैंकों के लिए विनियामक फंडिंग लागत बढ़ा सकता है और आखिरकार आम उधारकर्ताओं के लिए कर्ज को महंगा बना सकता है।

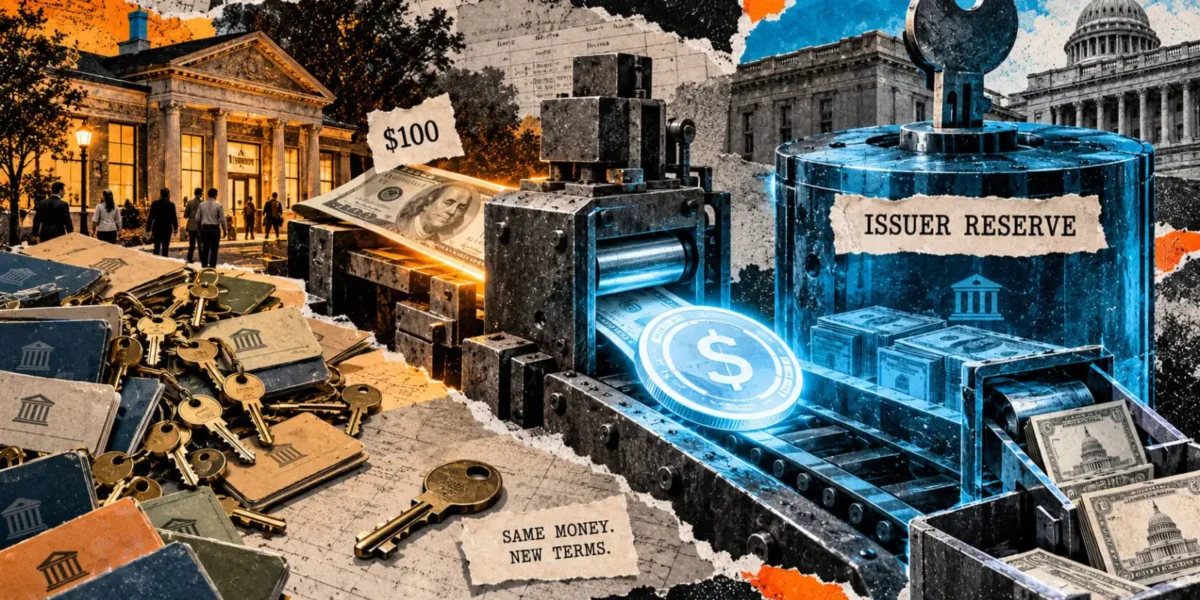
एक सरल काल्पनिक परिदृश्य पर विचार करें: आप नए जारी किए गए स्टेबलकॉइन खरीदने के लिए अपने बैंक खाते से $100 निकालते हैं। स्टेबलकॉइन जारीकर्ता आपके डॉलर स्वीकार करता है, उन्हें अपने बैंक खाते में जमा करता है, और आपको एक ब्लॉकचेन-आधारित शेष राशि प्रदान करता है जिसे आप स्वतंत्र रूप से ट्रांसफर कर सकते हैं।
आपने अपने इच्छित उत्पाद को सफलतापूर्वक प्राप्त कर लिया है, और जटिल और पेचीदा बैंकिंग प्रणाली के भीतर कहीं, वह $100 मौजूद है।
दूर से, यह पारंपरिक बैंकों के लिए एक गैर-मुद्दे की तरह लग सकता है। हालांकि वे एक जमा खो देते हैं, वे एक जमा को फिर से प्राप्त भी करते हैं, जो यह सवाल उठाता है कि बैंकर्स अक्सर यह चेतावनी क्यों देते हैं कि स्टेबलकॉइन वित्तीय प्रणाली को सूखा सकते हैं।
मूल समस्या यह है कि आपके बैंक ने वास्तव में एक खुदरा ग्राहक के रूप में आपकी सराहना की। आपके फंड को हटाकर, बैंक अब हजारों व्यक्तियों के लिए निकासी का प्रबंधन करने वाली एक कॉर्पोरेट इकाई को उस सटीक राशि का ऋणी है, जिसमें यह तय करने वाले नामित कर्मी शामिल हैं कि उन भंडार को कहाँ आवंटित किया जाना चाहिए।
यद्यपि डॉलर वापस आ गए, वे नए स्वामित्व के तहत आए—और वह नया मालिक एक बहुत अधिक मांग करने वाले लेनदार के रूप में कार्य कर सकता है।
स्टेबलकॉइन बहस का यह सूक्ष्म पहलू अक्सर खो जाता है जब विश्लेषक उन खरबों डॉलर का अनुमान लगाते हैं जो पारंपरिक बैंकों से बाहर निकल सकते हैं। बैंकिंग प्रणाली में कुल कुल राशि अपरिवर्तित रह सकती है, फिर भी व्यक्तिगत बैंकों को काफी खराब सौदा मिलता है क्योंकि जमा का अंतर्निहित मूल्य इस बात पर बहुत अधिक निर्भर करता है कि ग्राहक इसे वहाँ कितने समय तक पार्क रखता है और संबंधित रखरखाव लागतें क्या हैं।
बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) के 2026 के एक विश्लेषण में यह दिखाने के लिए $100 के खरीद मॉडल का उपयोग किया गया कि कैसे रोजमर्रा के घरेलू जमा कॉरपोरेट जारीकर्ता जमा में बदल सकते हैं, जिससे विनियामक मानकों के अनुसार बैंक फंडिंग कम विश्वसनीय हो जाती है।
यदि बैंकों को उन फंडों को बनाए रखने के लिए अधिक खर्च उठाने के लिए मजबूर किया जाता है, तो उन लागतों का एक हिस्सा अनिवार्य रूप से रोजमर्रा के उधारकर्ताओं तक पहुंचेगा—जिसमें ऐसे व्यक्ति भी शामिल हैं जो यह भी नहीं जानते होंगे कि स्थिर सिक्का (stablecoin) क्या है।
आपका बैंक आपको थोड़ा सा बोरिंग पसंद करता है
आपके बैंकिंग एप्लिकेशन में प्रदर्शित होने वाला सक्रिय बैलेंस उस पैसे का प्रतिनिधित्व करता है जो बैंक आधिकारिक तौर पर आपका ऋणी है। हालांकि आपके पास उन फंडों को खर्च करने का कानूनी अधिकार है, लेकिन बैंक संग्रह की प्रतीक्षा कर रहे एक अलग तिजोरी में प्रत्येक ग्राहक के बैलेंस को अलग नहीं करता है। इसके परिसंपत्ति पोर्टफोलियो में अक्सर कई वर्षों में चुकाए गए दीर्घकालिक ऋण शामिल होते हैं, जबकि ग्राहक अपनी जमा राशि को बहुत पहले निकालने की क्षमता बनाए रखते हैं।
जबकि बैंक ऋण जारी करते समय नई जमा राशि उत्पन्न कर सकते हैं, फिर भी उन्हें ग्राहकों द्वारा शुरू किए गए बाहर जाने वाले भुगतानों को कवर करने के लिए पर्याप्त तरलता की आवश्यकता होती है। इस गतिविधि का समर्थन करने के लिए जमा के एक भरोसेमंद कोर बेस को बनाए रखना महत्वपूर्ण है।
यह प्रणाली बड़े पैमाने पर सुचारू रूप से काम करती है क्योंकि लोग शायद ही कभी अपने सारे पैसे की मांग ठीक उसी समय करते हैं।
चूंकि आपका वेतन तब आता है जब किसी और का किराया भुगतान भेजा जाता है, और एक विशाल ग्राहक नेटवर्क में स्केल किया जाता है, बैंक एक उचित रूप से स्थिर जमा बेसलाइन के आसपास अनुमान लगा सकता है और योजना बना सकता है। हालांकि इसके लिए अभी भी दिन-प्रतिदिन के लेनदेन के लिए हाथ में तत्काल नकदी की आवश्यकता होती है, लेकिन यह महीने की पहली तारीख को एक साथ खाली होने वाले प्रत्येक खाते का अनुमान नहीं लगाता है।
स्वाभाविक रूप से, उस आराम की स्पष्ट सीमाएं हैं, जैसा कि किसी भी ऐतिहासिक बैंक रन द्वारा प्रदर्शित किया जाता है। फिर भी, रोजमर्रा के जीवन के खर्चों के लिए उपयोग किए जाने वाले कई व्यक्तिगत बैलेंस एकल, बड़े संस्थागत खाते की तुलना में प्रबंधित करने के लिए बहुत सरल हैं, जिसका मालिक एक ही क्लिक के साथ पूरे बैलेंस को स्थानांतरित कर सकता है। बैंकर पहले वाले को खुदरा फंडिंग और दूसरे को थोक फंडिंग के रूप में वर्गीकृत करते हैं।
स्टेबलकॉइन जारीकर्ताओं को भी बनाए रखने के लिए महत्वपूर्ण दायित्वों का सामना करना पड़ता है। यदि टोकन धारक अपने परिसंपत्तियों को भुनाने का निर्णय लेते हैं, तो जारीकर्ता को तत्काल नकद तरलता की आवश्यकता होती है, जिसका अर्थ है कि उन मोचन अनुरोधों को पूरा करने के लिए बैंकिंग भागीदार से भंडार की निकासी आवश्यक हो सकती है।
नतीजतन, एक बैंक जमा शेष राशि खो सकता है, भले ही उसका वित्तीय स्वास्थ्य एकदम सही हो, सिर्फ इसलिए कि जारीकर्ता के अंतिम उपयोगकर्ताओं को अपना पैसा कहीं और चाहिए।
स्टेबलकॉइन और बैंक जमा के संबंध में फेडरल रिजर्व का शोध खंडित घरेलू शेष राशि से बड़े संस्थागत होल्डिंग्स में इस विशिष्ट रूपांतरण प्रक्रिया को रेखांकित करता है। हालांकि इसका मतलब यह नहीं है कि हर एक घर पूरी तरह से वफादार है या हर जारीकर्ता स्वाभाविक रूप से उड़ान भर रहा है, यह बताता है कि कुल जमा आंकड़ों की गणना करना क्यों बैंक के फंडिंग डिवीजन द्वारा प्रबंधित जटिल दैनिक गणनाओं की अनदेखी करता है।
बासेल बैंकिंग ढांचे के तहत, तरलता कवरेज अनुपात (LCR) उन परिसंपक्तियों की तुलना करता है जिन्हें बैंक वित्तीय तनाव की 30-दिन की अवधि में अनुमानित संभावित शुद्ध नकद बहिर्प्रवाह के खिलाफ जल्दी से नकद में तरल कर सकता है। जमा के विभिन्न वर्गीकरणों में उस गति के बारे में अलग-अलग धारणाएं होती हैं जिससे वे बाहर निकल सकते हैं।
उदाहरण के लिए, अनुमानित शुद्ध बहिर्प्रवाह में $100 मिलियन के साथ योग्य तरल परिसंपत्तियों में $120 मिलियन रखने वाला बैंक 120% का अनुपात देता है। हालांकि, ग्राहकों की बदलती संरचना अनुमानित बहिर्प्रवाह को $110 मिलियन तक बढ़ा सकती है जबकि वे तरल परिसंपत्तियां पूरी तरह से अपरिवर्तित रहती हैं।
परिणामस्वरूप, अनुपात गिरकर लगभग 109% हो जाता है, इस तथ्य के बावजूद कि कोई वास्तविक ग्राहक निकासी नहीं हुई है।
जबकि यह एक नेपकिन-कैलकुलेशन के रूप में कार्य करता है, यह स्पष्ट रूप से प्रदर्शित करता है कि बैंक फ्लैट कुल जमा स्तरों की ओर इशारा करके अपनी किताबों की स्थिरता को क्यों नहीं खारिज कर सकते हैं। उनके अनुमानित नकद दायित्व प्रभावी रूप से विस्तारित हो गए हैं, जिससे आवश्यक नियामक बफर के ऊपर एक संकीर्ण कुशन बचा है।
लागू नियमों के आधार पर, बैंक को अतिरिक्त तरल संपत्ति हासिल करने या लंबी अवधि के फंडिंग स्रोतों को सुरक्षित करने के लिए आवश्यक लग सकता है—ये दोनों ही पर्याप्त लागतों से जुड़े हैं।
जब कोई ट्रेजरी बॉन्ड खरीदता है तो डॉलर गायब नहीं होते हैं
क्रिप्टो जारीकर्ता हमेशा पारंपरिक बैंक खाते में अपने फंड को निष्क्रिय नहीं छोड़ते हैं। वे डिजिटल टोकन का समर्थन करने के लिए अक्सर अल्पकालिक अमेरिकी ट्रेजरी बिल खरीदते हैं, जब ग्राहकों को नकद मोचन की मांग होती है, तो परिसंपत्तियों को liquidate करने की योजना बनाते हुए ब्याज पैदा करते हैं।
यह हमारे $100 के उदाहरण में एक और भागीदार लाता है: ट्रेजरी बिल बेचने वाली इकाई। यदि स्टेबलकॉइन जारीकर्ता किसी गैर-बैंक निवेशक से मौजूदा ट्रेजरी सुरक्षा प्राप्त करता है, तो जारीकर्ता का बैंक बैलेंस $100 कम हो जाता है जबकि विक्रेता का बैंक बैलेंस $100 बढ़ जाता है। जबकि पूंजी ने हाथ बदल दिए हैं, व्यापक बैंकिंग प्रणाली जमा को बनाए रखती है।
यह लेन-देन अकेले यह नहीं बताता है कि नए मालिक का बैलेंस कितना स्थिर होगा, और न ही यह इंगित करता है कि वे फंड आगे कहां जाएंगे। यह सिर्फ यह साबित करता है कि बैंक जमा से स्थायी $100 बहिर्प्रवाह के रूप में जारीकर्ता की ट्रेजरी खरीद को देखने से सुरक्षा के लिए भुगतान प्राप्त करने वाले व्यक्ति या संस्था की अनदेखी होती है।
इसके विपरीत, सीधे बैंक के स्वामित्व वाले बिल का अधिग्रहण करने से एक अलग लेखांकन परिणाम उत्पन्न होता है। बैंक एक परिसंपत्ति को छोड़ देता है, और आने वाला भुगतान जमा देता है, जो बैंकिंग प्रणाली की बैलेंस शीट के दोनों किनारों को प्रभावी ढंग से छोटा करता है।
ऐसा करने में, बैंक एक ऐसी सुरक्षा को भी अलग करता है जिसे उसने अन्यथा अपनी आंतरिक नकदी आवश्यकताओं को प्रबंधित करने के लिए आरक्षित किया होगा।
Purchasing newly issued government debt introduces an extra layer of complexity because the payment flows directly into the U.S. Treasury’s account, with subsequent government spending ultimately releasing money back into circulation. This differs fundamentally from paying a private investor, meaning that simply stating “the issuer bought Treasuries” fails to capture the entire picture.
अगस्त के एक भाषण में, BIS महाप्रबंधक पाब्लो हर्नांडेज़ डे कॉस ने इस बात पर जोर दिया कि इन बैंकिंग प्रभावों के केंद्र में रिजर्व संरचना निहित है। टोकन बैकिंग द्वारा लिया गया विशिष्ट मार्ग बैंकों पर अंतिम प्रभाव को तय करता है, जिसका अर्थ है कि केवल टोकन आपूर्ति मेट्रिक्स पर केंद्रित पूर्वानुमान उधार क्षमता में संभावित नुकसान की सटीक भविष्यवाणी नहीं कर सकते हैं।
इसके अलावा, हमारा परिदृश्य यह मानता है कि नए खनन किए गए टोकन का समर्थन करने के लिए पूंजी सक्रिय रूप से जारीकर्ता तक पहुंचती है। यदि कोई निवेशक किसी अन्य बाज़ार भागीदार से पूर्व-मौजूदा स्टेबलकॉइन खरीदता है, तो भुगतान सीधे उस विक्रेता को जाता है और स्वचालित रूप से एक बिल्कुल नया रिजर्व जमा उत्पन्न नहीं करता है।
एक अन्य महत्वपूर्ण अंतर सामूहिक रूप से बैंकों और आपके प्रारंभिक लेनदेन के लिए उपयोग किए जाने वाले विशिष्ट बैंक के बीच मौजूद है। आपका स्थानीय समुदाय ऋणदाता आपकी व्यक्तिगत जमा राशि खो सकता है जबकि स्टेबलकॉइन जारीकर्ता का प्राथमिक कॉर्पोरेट बैंकिंग भागीदार प्रतिस्थापन खाता सुरक्षित कर लेता है।
जबकि राष्ट्रीय कुल प्रभावित नहीं दिखते हैं, आपका पूर्व बैंक अभी भी वैकल्पिक फंडिंग सुरक्षित करने या अपने संचालन को पुनर्गठित करने के लिए संघर्ष कर रहा है।
इसके अलावा, प्राप्त करने वाला बैंकिंग संस्थान उन्हीं उधारकर्ताओं को ठीक वही ऋण जारी करने के लिए बाध्य नहीं है। यह अपने स्वयं के आंतरिक ग्राहक आधार और सख्त ऋण मानदंडों को बनाए रखता है, जिसका अर्थ है कि व्यापक बैंकिंग नेटवर्क के भीतर कहीं और फिर से प्रकट होने वाला पैसा यह गारंटी नहीं देता है कि ऋण लाइन की तलाश करने वाला स्थानीय व्यवसाय एक समान रूप से आवास ऋणदाता पाएगा।
बैंकों को अब स्टेबलकॉइन के साथ प्रतिस्पर्धा करने की आवश्यकता है
इनमें से कोई भी गतिशीलता पारंपरिक बैंक को अनिश्चित काल के लिए सस्ते में आपकी पूंजी को बनाए रखने का अधिकार नहीं देती है। यदि कोई स्टेबलकॉइन बेहतर भुगतान प्रसंस्करण सेवाएं प्रदान करता है जो आपके बैंक में नहीं है, तो प्रदाता बदलना पूरी तरह से तर्कसंगत विकल्प है, और संस्थागत लाभ मार्जिन की रक्षा करना निश्चित रूप से आपकी जिम्मेदारी नहीं है।
बैंक जमा ब्याज दरों को बढ़ाकर या अपने मालिकाना भुगतान बुनियादी ढांचे को अपग्रेड करके प्रतिस्पर्धा करने की क्षमता बनाए रखते हैं। वे दीर्घकालिक उधार उपकरणों के माध्यम से खोई हुई जमा राशि की भरपाई भी कर सकते हैं, हालांकि विस्तारित अवधि के लिए पूंजी प्रतिबद्ध करने वाले संस्थागत ऋणदाता ऐसी शर्तें मांगेंगे जो आनुपातिक जोखिम को दर्शाती हैं।
नतीजतन, बैंक को यह मूल्यांकन करना होगा कि वह कितना अतिरिक्त ओवरहेड अवशोषित कर सकता है और उन ऋण दरों पर परिणामी प्रभाव निर्धारित कर सकता है जो वह उधारकर्ताओं को लाभप्रद रूप से पेश कर सकता है।
फेडरल रिजर्व के एक अध्ययन में इस बात की जांच की गई कि कैसे बैंकों ने पहले के वित्तीय प्रतियोगियों के अनुकूल बनाया, जो मनी-मार्केट फंडों और उभरते भुगतान प्लेटफार्मों की ओर बाजार के बदलावों का विश्लेषण करते हैं। स्टेबलकॉइन उपभोक्ताओं को वैकल्पिक लेनदेन वाहन प्रदान करने वाला पहला उत्पाद दूर है, और बैंकों के पास पूंजी को दरवाजे से बाहर चलते हुए निष्क्रिय रूप से देखने से परे रणनीतिक विकल्प हैं।
एक संभावित रणनीति में ग्राहक को एक सक्रिय जमाकर्ता के रूप में बनाए रखते हुए टोकनकरण तकनीक प्रदान करना शामिल है। CryptoSlate का टोकनयुक्त जमा और बैंक फंडिंग का कवरेज इस बात पर प्रकाश डालता है कि वितरित ब्लॉकचेन बहीखाता पर जमा रिकॉर्ड करना बैंक के खिलाफ ग्राहक के सीधे दावे को सुरक्षित रख सकता है।
फिर भी, बिक्री प्रस्ताव को अभी भी सीधे उपभोक्ता से अपील करनी चाहिए—विशेष रूप से इस बारे में कि क्या उत्पाद बाहरी गंतव्यों तक फंड को निर्बाध रूप से रूट कर सकता है जहां उनकी वास्तव में आवश्यकता होती है।
स्टेबलकॉइन सीधे जारी करना एक और परिचालन मार्ग का प्रतिनिधित्व करता है, हालांकि यह सख्त नियामक आदेशों के साथ आता है। 24 सितंबर को फेड द्वारा जारी किए गए प्रस्तावित दिशानिर्देश इसके प्रत्यक्ष निरीक्षण के तहत भुगतान स्टेबलकॉइन जारीकर्ताओं के लिए व्यापक रिजर्व और जोखिम-प्रबंधन प्रोटोकॉल की रूपरेखा तैयार करते हैं, साथ ही सहायक जारी करने के लिए अनुमोदन मांगने वाले पर्यवेक्षित बैंकिंग संस्थानों के लिए औपचारिक आवेदन प्रक्रियाओं के साथ।
टोकन मोचन का सम्मान करने के लिए प्रतिबद्ध पूंजी को केवल मानक, दीर्घकालिक ऋण पोर्टफोलियो के लिए earmarked विनिमेय बैंक फंडिंग के रूप में नहीं माना जा सकता है। जारी करने वाली इकाई का मालिक होना केवल टोकन धारकों से किए गए मौलिक वादे को मिटा नहीं देता है।
जबकि BIS के उदाहरण स्पष्ट रूप से यह स्पष्ट करते हैं कि ये खाते कैसे काम करते हैं, वे निर्णायक रूप से यह साबित नहीं करते हैं कि स्टेबलकॉइन ने पहले ही वाणिज्यिक बैंकों को ऋण गतिविधि को कम करने के लिए मजबूर कर दिया है। इस तरह के कारण लिंक को स्थापित करने के लिए भाग लेने वाले बैंकों से सीधे अनुभवजन्य डेटा की आवश्यकता होगी, जिसमें यह विवरण दिया जाएगा कि उन्होंने खोई हुई जमा राशि को कैसे बदला और अपनी ऋण पुस्तकों के भीतर बदलावों को ट्रैक किया।
इसके लिए खरीदारों के फंड के सटीक मूल को जानने की भी आवश्यकता होगी, क्योंकि विदेशी बाजारों से उत्पन्न होने वाली ताज़ा डॉलर की मांग जरूरी नहीं कि मौजूदा स्थानीय जमा को स्थानांतरित करने वाले घरेलू ग्राहकों के आर्थिक प्रभावों को प्रतिबिंबित करे।
अंततः, पारंपरिक बैंकिंग हितों के साथ स्वचालित रूप से पक्ष लिए बिना इस परिचालन ट्रेड-ऑफ की जांच करना उचित है। त्वरित भुगतान प्रसंस्करण वास्तविक आर्थिक मूल्य प्रदान करता है, और बैंकों को उपभोक्ता व्यवसाय के लिए अधिक आक्रामक रूप से प्रतिस्पर्धा करने के लिए मजबूर करना एक सकारात्मक विकास हो सकता है—भले ही भरोसेमंद फंडिंग को बनाए रखना रास्ते में अधिक महंगा हो जाए।
आपका मूल $100 सफलतापूर्वक किसी वाणिज्यिक बैंक में वापस पहुँच सकता है, लेकिन इससे जुड़ा हुआ आरामदायक ग्राहक संबंध हमेशा के लिए समाप्त हो जाता है। बैंक अब एक अलग संस्थागत लेनदार के प्रति ऐसी शर्तों के तहत जवाबदेह है जो उच्च नकद आरक्षित निधि या बढ़ी हुई ब्याज दरों की मांग कर सकती हैं, और वे परिचालन खर्च सीधे तौर पर यह तय करते हैं कि बैंक अगले ऋण का अनुरोध करने वाले व्यक्ति को क्या देने में सक्षम है।
अक्सर पूछे जाने वाले प्रश्न
01क्या स्थिर सिक्के (स्टेबलकॉइन) बैंकिंग प्रणाली से पूरी तरह से पैसा निकाल देते हैं?
ज़रूरी नहीं। जब कोई उपयोगकर्ता नए जारी किए गए स्टेबलकॉिन खरीदता है, तो जारी करने वाली कंपनी आमतौर पर उन डॉलर को अपने बैंक खाते में जमा कर देती है या किसी निजी निवेशक से अल्पकालिक अमेरिकी ट्रेजरी बिल खरीदने के लिए उनका उपयोग करती है, जिसका अर्थ है कि धन अक्सर व्यापक वित्तीय और बैंकिंग पारिस्थितिकी तंत्र के भीतर रहता है।
02यदि कुल मुद्रा आपूर्ति समान बनी रहती है, तो बैंक स्टेबलकॉिन को अपनाने को लेकर चिंता क्यों करते हैं?
मुख्य चिंता फंडिंग स्थिरता और संरचना को लेकर है। स्टेबलकॉिन जारीकर्ता स्थिर, खंडित खुदरा जमाकर्ताओं के बजाय बड़े, मांग करने वाले संस्थागत लेनदार (थोक फंडिंग) के रूप में कार्य करते हैं। यह बदलाव बैंक के नियामक तरलता मीट्रिक पर नकारात्मक प्रभाव डाल सकता है, जिससे उन्हें अधिक नकद बफर रखने या महंगे दीर्घकालिक वित्तपोषण को सुरक्षित करने के लिए मजबूर होना पड़ता है।
03पारंपरिक बैंक स्टेबलकॉिन के साथ प्रतिस्पर्धा कैसे कर सकते हैं?
बैंक जमा पर ब्याज दरें बढ़ाकर, अपने स्वयं के डिजिटल भुगतान बुनियादी ढांचे को उन्नत करके, ब्लॉकचेन पर टोकनयुक्त जमा उत्पाद पेश करके, या नियामक निगरानी के तहत अनुपालन करने वाली स्टेबलकॉिन जारी करने वाली सहायक कंपनियाँ शुरू करके प्रतिस्पर्धा कर सकते हैं।