बिटकॉइन ने 5% यील्ड को तो सह लिया लेकिन क्रिप्टो का सस्ती-पूंजी वाला दौर नहीं टिक पाया
US Treasury यील्ड्स के कई वर्षों के उच्चतम स्तर पर पहुँचने और पारंपरिक वित्तपोषण मॉडल को चुनौती देने के बावजूद, मजबूत ETF इनफ्लो और लगातार संस्थागत आवंटन के कारण बिटकॉइन और एथेरियम ने तीसरी तिमाही में मजबूत लाभ दर्ज किया।

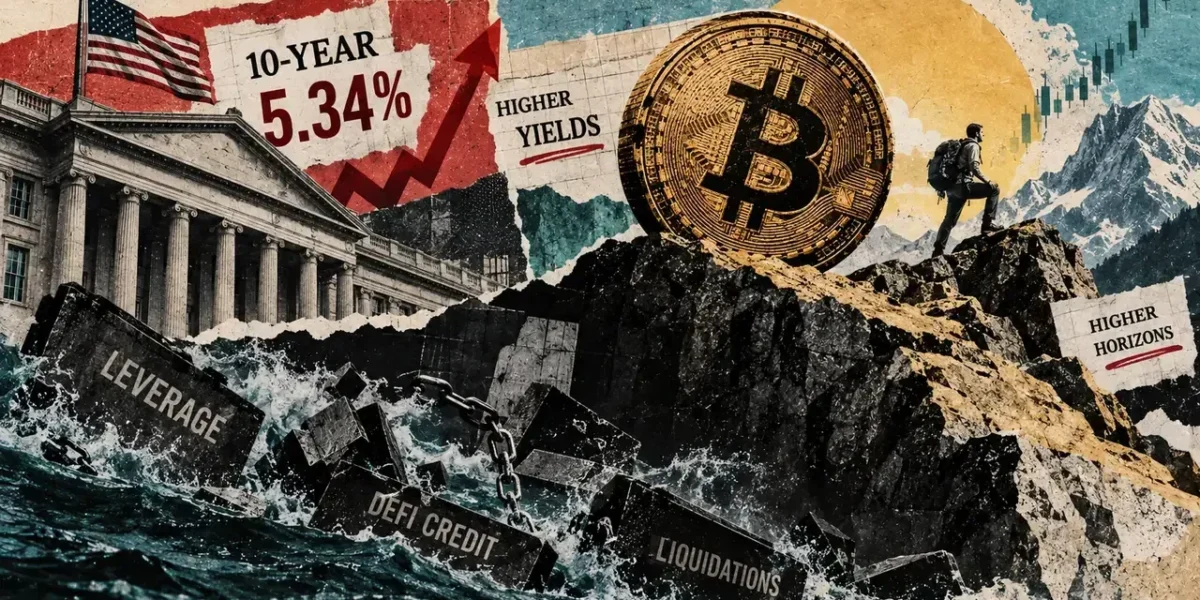
1 अक्टूबर को, अमेरिकी 10-वर्षीय ट्रेजरी यील्ड 5.34% तक पहुंच गई, जो 2002 के बाद से इसका सबसे उच्च स्तर है और इसने लगभग 90 आधार अंकों की वृद्धि के साथ तीसरी तिमाही का समापन किया—जो इस सदी की सबसे बड़ी तिमाही बढ़त है। ठीक उसी तीन महीने की अवधि में, बिटकॉइन में लगभग 43% की वृद्धि हुई और एथेरियम में लगभग 71% की तेजी आई।
चूंकि बिटकॉइन वर्तमान में $80,000 के मध्य में कारोबार कर रहा है, इस यील्ड झटके का सबसे स्पष्ट प्रभाव क्रिप्टोकरेंसी के आसपास बनी वित्तीय संरचनाओं में देखा जा सकता है।
5% यील्ड ने मानक ऊंचे कर दिए, और तीसरी तिमाही के खरीदारों ने इसे पार कर लिया
फेडरल रिजर्व की 1 अक्टूबर की H.15 रिलीज़ के अनुसार, 10-वर्षीय यील्ड 5.29%, 30-वर्षीय यील्ड 5.64%, और 10-वर्षीय वास्तविक यील्ड 2.93% थी। परिणामस्वरूप, मुद्रास्फीति-समायोजित सरकारी ऋण रिटर्न अब सीधे तौर पर कूपन-मुक्त डिजिटल संपत्तियों के साथ प्रतिस्पर्धा करते हैं।
अमेरिका, फ्रांस, जर्मनी, जापान और ब्रिटेन में सरकारी बॉंड यील्ड नए उच्च स्तर पर पहुंच गई, जहां 30-वर्षीय उधार लागत 1998 के बाद पहली बार 6% को छू गई। साथ ही, ब्रेंट क्रूड ऑयल की कीमतें वापस 100 डॉलर प्रति बैरल से ऊपर चली गईं।
इस चुनौतीपूर्ण आर्थिक पृष्ठभूमि के बावजूद, अमेरिकी-ट्रेडेड स्पॉट बिटकॉइन ETF ने तीसरी तिमाही के दौरान लगभग 6.3 अरब डॉलर आकर्षित किए, जबकि एथेरियम ETF ने लगभग 3 अरब डॉलर जुटाए।
बढ़ती क्रिप्टो गतिविधि, मजबूत ETF इनफ्लो, और वित्तीय सलाहकारों व ब्रोकरेज से स्थिर आवंटन का हवाला देते हुए, सिटी (Citi) ने अपने 12-महीने के बिटकॉइन मूल्य पूर्वानुमान को $82,000 से बढ़ाकर $113,000 कर दिया। हालांकि उच्च यील्ड एक लगातार बाधा बनी रही, लेकिन समग्र मांग के स्रोतों ने तीसरी तिमाही में उन पर भारी बढ़त हासिल की।
यद्यपि एक अकेली तिमाही दीर्घकालिक सहसंबंध को व्याख्या के लिए खुला छोड़ती है, लेकिन बदलती यील्ड के साथ-साथ ETF की मांग और सलाहकार आवंटन ने स्पष्ट रूप से परिणाम को आगे बढ़ाया।
23 सितंबर को, उम्मीद से मजबूत पीएमआई (PMI) डेटा ने यील्ड को ऊपर धकेल दिया, जिससे बिटकॉइन $85,000 से नीचे गिर गया। इस उतार-चढ़ाव के कारण एक ही घंटे के भीतर $13.58 करोड़ की लॉन्ग लिक्विडेशन हुई, और 24 घंटे की अवधि में कुल $5.1 करोड़ की लिक्विडेशन हुई।
तेल की कीमतों, बॉंड यील्ड और फेडरल रिजर्व की अपेक्षाओं से जुड़े एक अलग ऊर्जा झटके ने लगभग $56.8 करोड़ की जबरन लिक्विडेशन को जन्म दिया। इसके बावजूद, व्यापक त्रैमासिक रुझान दोनों झटकों से बच गया, जबकि लीवरेज्ड ट्रेडर्स को नुकसान का सबसे बड़ा हिस्सा भुगतना पड़ा।
बिटकॉइन लीवरेज की कीमत दोबारा तय होती है
25 सितंबर तक, चुनिंदा एक्सचेंजों में खुला ब्याज (open interest) 14.3% गिर गया क्योंकि बिटकॉइन $84,000 के करीब मंडरा रहा था और 10-वर्षीय यील्ड 5.22% पर थी। उच्च बेंचमार्क ब्याज दरें प्रत्यक्ष उधार और अंतर्निहित लीवरेज टूल (जैसे पर्पेचुअल फ्यूचर्स, बेसिस ट्रेड्स, ऑप्शंस स्ट्रक्चर्स और संपार्श्विक ऋण) दोनों के लिए पूंजी की लागत को बढ़ाती हैं।
साथ ही, व्यापक व्यापक आर्थिक झटके बाजार की अस्थिरता को इतना बढ़ा देते हैं कि चल रहे बुल रन के बीच में भी तेजी से डीलेवरेजिंग को मजबूर होना पड़ता है।
Skadden के डेटा से पता चलता है कि बिटकॉइन ट्रेजरी कंपनियां आमतौर पर अपने अधिग्रहण सामान्य इक्विटी, पसंदीदा स्टॉक और परिवर्तनीय ऋण (convertible debt) के माध्यम से वित्तपोषण करती हैं। यह व्यावसायिक मॉडल तब प्रभावी रूप से काम करता है जब कंपनी के शेयर उनके शुद्ध संपत्ति मूल्य (NAV) से प्रीमियम पर ट्रेड करते हैं, क्योंकि अंतर्निहित क्रिप्टो की तुलना में ऊंची कीमत पर स्टॉक बेचने से फर्म को प्रति शेयर अधिक सिक्के जमा करने की अनुमति मिलती है।
Goodwin के अनुसार, इस क्षेत्र में महत्वपूर्ण संकुचन देखा गया है, जिसमें मूल्यांकन प्रीमियम से गिरकर NAV या उससे नीचे आ गए हैं। प्रीमियम-मूल्य वाले इक्विटी और ऋण पर निर्भर व्यावसायिक मॉडल अब गंभीर दबाव में हैं, जिससे कई ट्रेजरी कंपनियां NAV पर या उससे नीचे ट्रेड कर रही हैं।
इसके अलावा, बढ़ती यील्ड निवेशकों द्वारा पसंदीदा शेयरों और कन्वर्टिबल्स पर मांगे जाने वाले रिटर्न को बढ़ाती है, इक्विटी जोखिम प्रीमियम को चौड़ा करती है, और अधिक आकर्षक जोखिम-मुक्त विकल्प प्रस्तुत करती है। इनमें से प्रत्येक कारक उस वित्तपोषण ढांचे के लिए बाधा को बढ़ाता है जो पहले NAV प्रीमियम और सस्ते हाइब्रिड पूंजी पर बहुत अधिक निर्भर करता था।
जबकि व्यक्तिगत कंपनियों की छूट विशिष्ट क्रिप्टो और कॉर्पोरेट कारकों से भी उत्पन्न होती है, व्यापक यील्ड रुझान समग्र बाजार पृष्ठभूमि स्थापित करते हैं।
ट्रेजरी यील्ड DeFi तक पहुंची
Finance Research Letters द्वारा 2026 में प्रकाशित एक अध्ययन, जिसने Aave डेटा का विश्लेषण किया, ने स्टेबलकॉइन उधार और जमा दरों तथा अमेरिकी ट्रेजरी यील्ड के बीच एक संबंध स्थापित किया, जिसमें यह उल्लेख किया गया कि 10-वर्षीय यील्ड ने विभिन्न परिपक्वताओं में सबसे लगातार व्याख्यात्मक शक्ति प्रदर्शित की।
इसी तरह, Aave पर केंद्रित ECB का एक कार्यशील पत्र (working paper) इंगित करता है कि प्रतिबंधात्मक मौद्रिक झटके स्टेबलकॉइन उधार की मांग और तरलता आपूर्ति दोनों को कम करते हैं, जिसमें संचरण तंत्र आर्बिट्रेज और लीवरेज चैनलों के बीच संतुलन पर निर्भर करता है।
यद्यपि ये कनेक्शन बाजार और समय सीमा के आधार पर अलग-अलग होते हैं, व्यक्तिगत विकेंद्रीकृत वित्त (DeFi) दरें अंततः स्थानीय आपूर्ति और मांग गतिशीलता का जवाब देती हैं। हालांकि बिटकॉइन का हाजिर मूल्य (spot price) हफ्तों तक ट्रेजरी के झटके को सोख सकता है, लेकिन क्रिप्टो डॉलर फंडिंग बाजार बढ़ती उधार लागत के माध्यम से तुरंत प्रभाव महसूस करते हैं।
शून्य ब्याज दरों के दौर में, शून्य के करीब नकद रिटर्न की तुलना में 4% या 5% का क्रिप्टो यील्ड आकर्षक लग रहा था। हालांकि, 10-वर्षीय ट्रेजरी द्वारा 5% यील्ड देने के साथ, DeFi यील्ड को स्मार्ट कॉन्ट्रैक्ट, तरलता, प्रतिपक्ष (counterparty), स्टेबलकॉइन, ओरैकल और गवर्नेंस जोखिमों को ध्यान में रखना होगा। परिणामस्वरूप, प्रतिस्पर्धी बने रहने के लिए DeFi उत्पादों को उच्च रिटर्न, बढ़े हुए लीवरेज, टोकन प्रोत्साहन या वैकल्पिक तरलता संरचनाओं की आवश्यकता होती है।
RWA.xyz जैसे प्लेटफॉर्म वर्तमान में 108 टोकनयुक्त अमेरिकी ट्रेजरी फंड उत्पादों को सूचीबद्ध करते हैं, जिनमें USYC, USDY, BUIDL और iBENJI शामिल हैं। इस बीच, सैन फ्रांसिस्को फेड का अनुमान है कि यदि हालिया विकास के रुझान जारी रहते हैं, तो 2030 तक अमेरिकी ट्रेजरी में स्टेबलकॉइन जारीकर्ताओं की होल्डिंग लगभग दोगुनी होकर लगभग 400 अरब डॉलर हो सकती है।
यहाँ से बिटकॉइन और इसकी कार्यप्रणाली कहाँ जाएगी
यदि तेल और मुद्रास्फीति में नरमी आने पर 10-वर्षीय यील्ड वापस 5% से नीचे आ जाती है—और यदि सलाहकार और ब्रोकरेज आवंटन बने रहते हैं—तो संस्थागत मांग के लिए सिटी (Citi) का $113,000 का मूल्य लक्ष्य प्राथमिक बेंचमार्क के रूप में काम करेगा।
ऐसी परिस्थितियों में, ट्रेजरी कंपनियों के लिए प्रीमियम वापस आ सकते हैं, बेसिस ट्रेड अधिक लाभदायक हो जाएंगे, और टोकनयुक्त संपार्श्विक को अपनाना बढ़ जाएगा, जो 2030 तक 5.5 ट्रिलियन डॉलर से 8.2 ट्रिलियन डॉलर के टोकनization बाजार के सिटी के अनुमान के अनुरूप होगा।
इसके विपरीत, यदि यील्ड 5% के करीब बनी रहती है और वास्तविक यील्ड 3% के करीब रहती है, तो बिटकॉइन रुक-रुक कर रैलियों का अनुभव करना जारी रख सकता है, जिसमें आने वाला प्रत्येक व्यापक आर्थिक डेटा झटका लिक्विडेशन फ्लश की संभावना को बढ़ा देगा।
इस कड़ी मौद्रिक परिदृश्य के तहत, ट्रेजरी कंपनियों पर छूट संभवतः बनी रहेगी, पसंदीदा स्टॉक और ऋण वित्तपोषण अधिक महंगा हो जाएगा, DeFi उधार दरें बढ़ जाएंगी, और टोकनयुक्त ट्रेजरी की तुलना में कम जोखिम वाले DeFi यील्ड अपना आकर्षण खो देंगे।
अंततः, बॉंड या तेल बाजारों में कोई भी अव्यवस्थित हलचल लीवरेज्ड पर्पेचुअल फ्यूचर्स, क्रिप्टो-समर्थित ऋण, और ट्रेजरी कंपनियों के ऋण और पसंदीदा स्टॉक संरचनाओं पर सबसे अधिक दबाव डालेगी।
अंततः, बिटकॉइन की कीमत ने तीसरी तिमाही के बॉंड बाजार के झटके को सफलतापूर्वक सोख लिया, जबकि अंतर्निहित वित्तीय कार्यप्रणाली ने बाद की रीप्राइसिंग को संभाल लिया।
अक्सर पूछे जाने वाले प्रश्न
01तीसरी तिमाही में उच्च ट्रेजरी यील्ड ने बिटकॉइन को कैसे प्रभावित किया?
अमेरिकी 10-वर्षीय ट्रेजरी यील्ड के 5.34% तक पहुँचने के बावजूद—जो 2002 के बाद से उनका सबसे उच्च स्तर है—मजबूत ETF इनफ्लो और सलाहकार आवंटन के समर्थन से, समान तीन महीने की अवधि में बिटकॉइन में लगभग 43% की वृद्धि हुई और एथेरियम में लगभग 71% की वृद्धि हुई।
उच्च यील्ड ने बिटकॉइन लीवरेज और वित्तपोषण को कैसे प्रभावित किया है?
उच्च बेंचमार्क दरों ने स्पष्ट लीवरेज और पर्पेचुअल फ्यूचर्स तथा बेसिस ट्रेड जैसे अंतर्निहित तंत्रों के लिए उधार लागत बढ़ा दी। इस माहौल ने बिटकॉइन ट्रेजरी कंपनियों के मूल्यांकन को उनके शुद्ध संपत्ति मूल्य (NAV) तक या उससे नीचे संकुचित कर दिया और व्यापक आर्थिक झटकों के दौरान सैकड़ों मिलियन की जबरन लिक्विडेशन का कारण बना।
02क्या ट्रेजरी यील्ड विकेंद्रीकृत वित्त (DeFi) बाजारों से जुड़ी हुई हैं?
हाँ। Aave डेटा की जांच करने वाले अध्ययनों से पता चला है कि स्टेबलकॉइन उधार और जमा दरें अमेरिकी ट्रेजरी यील्ड से जुड़ी हुई हैं, जिसका अर्थ है कि प्रतिबंधात्मक मौद्रिक नीतियां सीधे तौर पर क्रिप्टो डॉलर फंडिंग और उधार लागत को प्रभावित करती हैं।