क्यों $88 अरब के बैंक रिजर्व में गिरावट बिटकॉइन तरलता में कमी साबित नहीं करती – अभी तक
फ़ेडरल रिज़र्व के डेटा के विश्लेषण से पता चलता है कि बैंक रिजर्व में हाल ही में आई $88 अरब की गिरावट बिटकॉइन तरलता में कमी को साबित नहीं करती है, क्योंकि अलग-अलग रिजर्व मेट्रिक्स और समय-सीमाएं परस्पर विरोधी बाजार संकेत पैदा करती हैं।

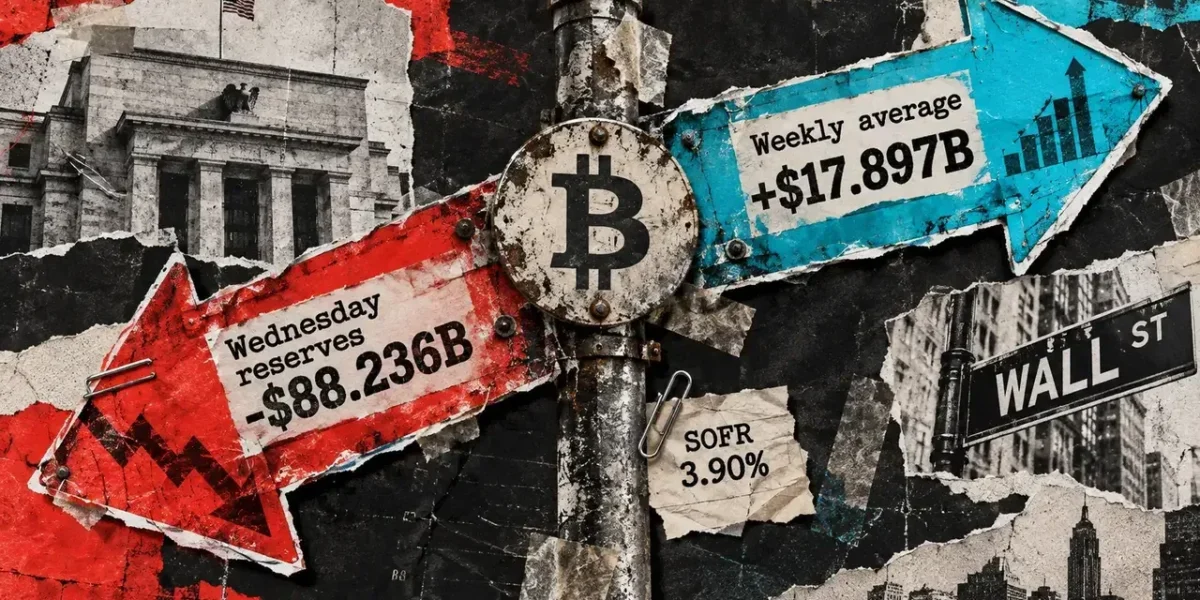
विशिष्ट रिजर्व मीट्रिक के आधार पर बिटकॉइन का तिमाही-अंत तरलता संकेत बदल जाता है। 1 अक्टूबर को प्रकाशित फेडरल रिजर्व के आंकड़ों के अनुसार, 23 सितंबर और 30 सितंबर के बुधवार के स्नैपशॉट के बीच बैंक रिजर्व $88.236 बिलियन कम हो गया, जबकि उनका साप्ताहिक औसत $17.897 बिलियन बढ़ गया।
रिज़र्व उन शेष राशि का प्रतिनिधित्व करते हैं जो बैंक भुगतान भेजने और प्राप्त करने के लिए फेडरल रिजर्व में रखते हैं। हालाँकि ये स्तर डॉलर फाइनेंसिंग के लिए महत्वपूर्ण हैं, लेकिन अकेले रिज़र्व चार्ट का मूल्यांकन यह साबित नहीं कर सकता है कि क्या फंडिंग दबाव ने वास्तव में बिटकॉइन को प्रभावित किया है। बैलेंस-शीट में कमी मुख्य रूप से ट्रेजरी नकदी और रिवर्स रेपो द्वारा समझाई जाती है, जिसमें मुख्य रूप से विदेशी आधिकारिक खाते शामिल होते हैं। 30 सितंबर को, ट्रेजरी-समर्थित रातोंरात उधार लेने की औसत लागत 3.90% थी, जो पिछले पाँच अवलोकनों के दायरे में रही।
परिणामस्वरूप, सितंबर का अंत किसी भी तरलता सिद्धांत के पीछे के मीट्रिक का मूल्यांकन करने के लिए एक व्यावहारिक परीक्षण प्रदान करता है। एक समापन शेष राशि, एक औसत शेष राशि और एक फंडिंग मूल्य वित्तीय प्रणाली के पूरी तरह से अलग घटकों को उजागर करते हैं। इन मेट्रिक्स को आपस में बदलने से बिल्कुल एक ही हफ्ता परस्पर विरोधी बाजार संकेतों में बदल सकता है।
बुधवार की रिज़र्व श्रृंखला 23 सितंबर को $2.969922 ट्रिलियन से गिरकर 30 सितंबर को $2.881686 ट्रिलियन हो गई। इसके विपरीत, साप्ताहिक-औसत श्रृंखला संबंधित हफ्तों के अंत के लिए $2.930193 ट्रिलियन से बढ़कर $2.948090 ट्रिलियन हो गई।
दोनों डेटा बिंदु फेड की H.4.1 रिलीज़ से आते हैं। एक मीट्रिक दो विशिष्ट बुधवार को दर्ज किए गए शेष राशि के बीच अंतर करता है, जबकि दूसरा दो अलग-अलग हफ्तों में दैनिक आंकड़ों से प्राप्त औसतों के बीच अंतर करता है। एक निचला अंतिम अवलोकन आसानी से उच्च औसत के साथ सह-अस्तित्व में हो सकता है क्योंकि दोनों रीडिंग अलग-अलग समय क्षितिज का मूल्यांकन करती हैं।
| माप | 23 सितंबर | 30 सितंबर | परिवर्तन |
|---|---|---|---|
| बुधवार रिजर्व शेष | $2.969922 ट्रिलियन | $2.881686 ट्रिलियन | $88.236 बिलियन की गिरावट |
| साप्ताहिक-औसत रिजर्व शेष | $2.930193 ट्रिलियन | $2.948090 ट्रिलियन | $17.897 बिलियन की वृद्धि |
ट्रेजरी जनरल अकाउंट (TGA), जो फेड के पास मौजूद संघीय सरकार का खाता है, इस सटीक रिपोर्टिंग विसंगति को प्रदर्शित करता है। इसका बुधवार का बैलेंस $36.729 बिलियन बढ़कर $984.046 बिलियन हो गया, जबकि इसका साप्ताहिक औसत $28.410 बिलियन घटकर $948.674 बिलियन पर आ गया।
बुधवार की रिज़र्व गिरावट को औसत ट्रेजरी कमी के साथ संयोजित करने से पूरी तरह से अलग-अलग अवधियों से लिए गए अवलोकन मिल जाते हैं। ऐसा करने से सटीक नकदी गतिविधियों को अस्पष्ट किया जा सकता है जिसका एक निवेशक विश्लेषण करने का प्रयास कर रहा है। “साप्ताहिक” के रूप में चिह्नित किसी भी चार्ट को अभी भी एक महत्वपूर्ण अनुवर्ती प्रश्न की आवश्यकता होती है: क्या प्रत्येक डेटा बिंदु साप्ताहिक औसत या सप्ताह में केवल एक बार दर्ज किया गया बैलेंस दर्शाता है?
एंडपॉइंट तिमाही के अंत में सटीक स्थिति को कैप्चर करता है, जबकि औसत पूरे सप्ताह के दौरान सामान्य स्तर को दर्शाता है। इनमें से कोई भी मीट्रिक पूरी दैनिक स्थिति को रेखांकित नहीं करता है या अंतिम दिन की स्थिति की निरंतरता का संकेत नहीं देता है। बिटकॉइन तरलता का तर्क बनाते समय, समय सीमा का चयन करने से कीमत की कोई भी भविष्यवाणी बातचीत में प्रवेश करने से बहुत पहले सबूत बदल जाती है।
बुधवार को रिज़र्व में गिरावट कहाँ गई
1 अक्टूबर को प्रकाशित H.4.1 रिपोर्ट, पिछली रिपोर्टों के साथ, एक स्पष्ट लेखांकन सेतु प्रदान करती है। दो बुधवार के अवलोकनों के बीच, रिज़र्व की आपूर्ति करने वाले कारक $4.650 बिलियन गिर गए, जबकि रिज़र्व से धन को अवशोषित करने वाले कारक $83.586 बिलियन बढ़ गए। संयुक्त रूप से, ये बदलाव रिज़र्व में $88.236 बिलियन की कमी के लिए पूरी तरह से जिम्मेदार हैं।
कुल रिवर्स रेपो के साथ ट्रेजरी कैश ने अवशोषण पक्ष पर महत्वपूर्ण भूमिका निभाई, जो $41.158 बिलियन बढ़कर $361.883 बिलियन हो गया। हालाँकि, उस रिवर्स-रेपो बैलेंस का बड़ा हिस्सा विदेशी आधिकारिक और अंतर्राष्ट्रीय खातों का था, जो $30.080 बिलियन बढ़कर $350.344 बिलियन हो गया। शेष “अन्य” समूहन $11.078 बिलियन बढ़कर $11.539 बिलियन हो गया।
पूरे $361.883 बिलियन को घरेलू ओवरनाइट रिवर्स-रेपो गतिविधि के रूप में चित्रित करना वास्तविक प्रतिपक्षों और उस सुविधा के वास्तविक पैमाने दोनों को गलत तरीके से प्रस्तुत करता है। ऐसे चार्टों की समीक्षा करते समय यह अंतर भी महत्वपूर्ण है जो कुल फेड परिसंपत्तियों से घरेलू रिवर्स-रेपो श्रृंखला को काटते हैं, क्योंकि वे चार्ट इस रिपोर्ट के भीतर स्थानांतरित होने वाली प्रत्येक देयता को कैप्चर करने में विफल रहते हैं।
ट्रेजरी कैश और रिवर्स रेपो के अलावा, संचलन में मुद्रा $373 मिलियन बढ़ गई, अन्य गैर-रिज़र्व जमा $3.001 बिलियन बढ़ गए, और अन्य देनदारियां और पूंजी $2.317 बिलियन बढ़ गई। एक अलग ट्रेजरी कैश-होल्डिंग्स लाइन $8 बढ़ गई। ये छोटे अवशोषण-पक्ष के बदलाव $83.586 बिलियन की वृद्धि को पूरा करते हैं, जिससे विदेशी आधिकारिक जमा और शेष जमा श्रेणियां अपरिवर्तित रहती हैं।
रिज़र्व-आपूर्ति करने वाला पक्ष भी बदल गया। प्रत्यक्ष प्रतिभूतियां $6.491 बिलियन कम हो गईं, जो रेपो समझौतों में $1.199 बिलियन और ऋणों में $2.493 बिलियन की वृद्धि से आंशिक रूप से संतुलित हुईं। ये विशिष्ट गतिविधियाँ व्यापक लेखांकन पुल का हिस्सा बनती हैं न कि इसके पूर्ण कुल का। ट्रेजरी प्रतिभूतियों में वास्तव में $5.829 बिलियन की वृद्धि हुई जबकि बंधक-समर्थित प्रतिभूतियों में $12.320 बिलियन की गिरावट आई, जिससे पता चलता है कि होल्डिंग्स एक साथ नहीं चलीं। इसके अलावा, अलग से प्रस्तुत समेकित बैलेंस शीट में कुल फेड परिसंपत्तियों में $4.673 बिलियन की गिरावट दर्ज की गई—जो रिज़र्व-आपूर्ति करने वाले कारकों में $4.650 बिलियन की कमी से एक अलग मीट्रिक है।
यह तंत्र फेड की देनदारियों के उसके विवरण में स्पष्ट रूप से निर्धारित है: ट्रेजरी खाते में प्रवाह बैंक रिज़र्व को कम कर सकता है, जबकि ट्रेजरी खर्च बैलेंस को वापस बैंकों में भेज सकता है, यह मानते हुए कि बाकी सब कुछ समान रहता है। अन्य फेड परिसंपत्तियां और देनदारियां इन स्थानान्तरणों की भरपाई या विस्तार कर सकती हैं। परिणामस्वरूप, सकल बांड जारी करना बिल्कुल उसी आकार के रिज़र्व की निकासी के बराबर नहीं है, और TGA के देखे गए विस्तार को अकेले इन आंकड़ों का उपयोग करके किसी भी एक ऋण नीलामी के लिए जिम्मेदार नहीं ठहराया जा सकता है।
ठीक इसी कारण से, बैंक रिज़र्व में $88.236 बिलियन की कमी का मतलब बिटकॉइन खरीदने के लिए उपलब्ध पूंजी का $88.236 बिलियन का नुकसान नहीं है। खाते केवल यह स्पष्ट करते हैं कि बैलेंस कहाँ स्थानांतरित हुआ; क्रिप्टो-बाज़ार के प्रभाव को स्थापित करने के लिए एक सक्रिय वित्तपोषण प्रसारण चैनल के स्पष्ट प्रमाण की आवश्यकता होती है।
फंडिंग की कीमतें एक अलग परीक्षण देती हैं
2 अक्टूबर को किए गए शुरुआती परीक्षणों में, न्यूयॉर्क फेड की नवीनतम सिक्योर्ड ओवरनाइट फाइनेंसिंग रेट (SOFR) रीडिंग ने अभी भी 30 सितंबर के डेटा को प्रतिबिंबित किया। यह 3.90% पर दर्ज की गई, जो रिज़र्व बैलेंस पर फेड के ब्याज (IORB) से मेल खाती है। देखे गए पांच सबसे हालिया SOFR माध्य 3.88% और 3.90% के बीच कड़ाई से रहे।
30 सितंबर के लिए 99वें-प्रतिशत की दर $3.230 ट्रillion के अंतर्निहित लेन-देन द्वारा समर्थित 3.99% तक पहुंच गई। जबकि SOFR पिछले दिन के 3.88% से चढ़ गया, तिमाही के अंत का माध्य 25 सितंबर और 28 सितंबर को दर्ज स्तरों से मेल खाता था। यह समग्र माध्य में न्यूनतम बदलाव प्रदर्शित करता है, हालांकि यह कुछ बाजार खंडों में या अलग-अलग नकदी पहुंच वाले उधारकर्ताओं के बीच स्थानीयकृत तनाव की संभावना को खुला छोड़ देता है।
SOFR ट्रेजरी प्रतिभूतियों द्वारा संपार्श्विक ओवरनाइट उधार को ट्रैक करता है और इसे वॉल्यूम-भारित माध्य के रूप में गणना किया जाता है। यह हर व्यक्तिगत उधारकर्ता को गारंटीकृत दर के बजाय देखे गए डॉलर वॉल्यूम के मध्य बिंदु को दर्शाता है। इसी तरह, 4% से नीचे बैठने वाले 99वें प्रतिशत का मतलब यह नहीं है कि हर एक लेन-देन उस सीमा से नीचे हुआ।
न ही फेड ऋण गतिविधि की कुल अनुपस्थिति थी। H.4.1 रिपोर्ट ने 30 सितंबर तक $1.2 बिलियन के बकाया रेपो समझौतों को नोट किया। दैनिक रेपो-खरीद श्रृंखला ने स्वतंत्र रूप से उसी दिन के लिए $1.2 बिलियन और 1 अक्टूबर को शून्य खरीद दर्ज की। एक बकाया शेष और दैनिक लेन-देन राशि अलग संकेतक बने रहते हैं, तब भी जब उनके आंकड़े संरेखित होते हैं।
बाजार पहुंच माध्य आंकड़े से आगे देखने का एक और सम्मोहक कारण प्रदान करती है। स्थायी रेपो सुविधा दिशानिर्देश 4.00% दर, दो दैनिक परिचालन विंडो, और प्रति पात्र प्रतिपक्ष, प्रति पात्र सुरक्षा प्रकार, प्रति ऑपरेशन $40 बिलियन की सीमा स्थापित करते हैं। चूँकि पहुँच काफी हद तक प्रतिपक्ष और संपार्श्विक योग्यताओं पर निर्भर करती है, ये बैस्टॉप स्थितियाँ इस बात की पुष्टि नहीं कर सकती हैं कि प्रत्येक बाज़ार सहभागी को नकदी तक त्वरित पहुँच प्राप्त हुई थी।
1 अक्टूबर के डेटा ने एक संकीर्ण अपडेट की पेशकश की: घरेलू ओवरनाइट रिवर्स-रेपो उपयोग $11.539 बिलियन से गिरकर $350 मिलियन हो गया। यह इंगित करता है कि घरेलू सुविधा में उछाल तेजी से समाप्त हो गया। हालांकि, यह कुल रिज़र्व रिबाउंड की मात्रा निर्धारित नहीं करता है या यह साबित नहीं करता है कि विदेशी आधिकारिक पूल में इसी तरह की गिरावट आई है। 2 अक्टूबर के शुरुआती डेटा स्नैपशॉट के समय 1 अक्टूबर के SOFR आंकड़े अनुपलब्ध थे।
बिटकॉइन तक पहुँचने वाला दबाव क्या स्थापित करेगा?
CryptoSlate के 28 सितंबर के निपटान पूर्वावलोकन ने सिकुड़ते बैंक रिज़र्व और शांत रेपो स्थितियों के अपने 21 सितंबर के कवरेज के आधार पर, निपटान के बाद रेपो और बिटकॉइन फंडिंग गतिविधि के सशर्त मूल्यांकन की रूपरेखा तैयार की। यह नया रिज़र्व तुलना ऐसे परीक्षणों को व्यापक बाजार निष्कर्षों में अनुवाद करने से पहले मीट्रिक की स्वयं जांच करने के महत्व को रेखांकित करती है।
एक वास्तविक डॉलर-फंडिंग दबाव की ओर इशारा करने वाले सबूत बहुत अधिक आश्वस्त करने वाले होंगे यदि उधार लेने की लागत कई बाद के अवलोकनों में फेड बेंचमार्क के सापेक्ष उन्नत रहती है, जो एक ही माध्य से बहुत आगे तक फैलने वाले दबाव को दर्शाती है। सुविधा के उपयोग और पहुंच की स्थिति को ट्रैक करने से अस्थायी तिमाही-अंत लेखांकन समायोजन को लगातार वित्तपोषण तनाव से अलग करने में मदद मिलेगी।
इन प्रवृत्तियों को बिटकॉइन से जोड़ने के लिए एक अतिरिक्त विश्लेषणात्मक पुल की आवश्यकता होती है: दिनांकित एक्सचेंज-स्तरीय या उपकरण-विशिष्ट फंडिंग लागत, फ्यूचर्स-बेसिस मेट्रिक्स, या तुलनीय समय सीमा में मूल्यांकन किए गए तरलता संकेतक। बाजार की गहराई, ऋण उपलब्धता या स्थिति में बदलाव उस संबंध को पुष्ट करने में मदद कर सकते हैं। भले ही बिटकॉइन की कमजोरी सीधे तौर पर बढ़ती रेपो दरों के साथ मेल खाती हो, लेकिन केवल उसी आधार पर कारण सिद्ध नहीं होगा।
अंततः, वर्तमान रिज़र्व और SOFR मेट्रिक्स बिटकॉइन वित्तपोषण झटके की उपस्थिति या अनुपस्थिति को साबित नहीं करते हैं। इसके बजाय, वे कुछ अधिक विशिष्ट प्रदर्शित करते हैं: रिज़र्व में बुधवार की गिरावट फेड के खातों में अन्यत्र बदलावों के खिलाफ संतुलन बनाती है, साप्ताहिक औसत विपरीत दिशा में चला गया, और नवीनतम देखा गया सुरक्षित-नकदी माध्य IORB पर स्थिर रहा। तिमाही-अंत बैलेंस-शीर्ष उतार-चढ़ाव को लंबे समय तक तरलता की कमी में बदलने वाले थीसिस को मजबूत करने या खंडन करने के लिए भविष्य की फंडिंग लागत और प्रत्यक्ष बिटकॉइन वित्तपोषण मीट्रिक की आवश्यकता होगी।
अक्सर पूछे जाने वाले प्रश्न
01बैंक रिज़र्व में गिरावट का कारण क्या था?
गिरावट काफी हद तक ट्रेजरी नकद आंदोलनों और रिवर्स रेपो समझौतों के कारण है, जिसमें संघीय रिजर्व के बैलेंस शीट खातों के भीतर अन्य छोटे समायोजनों के साथ, विदेशी आधिकारिक खाते भारी रूप से शामिल हैं।
02क्या बैंक रिज़र्व में गिरावट का मतलब बिटकॉइन खरीदने के लिए कम पैसा है?
ज़रूरी नहीं। हालांकि रिज़र्व समग्र डॉलर वित्तपोषण के लिए महत्वपूर्ण हैं, लेकिन केवल बैलेंस-शीट में गिरावट प्रत्यक्ष प्रसारण चैनल स्थापित नहीं करती है या यह साबित नहीं करती है कि तरलता के दबाव ने बिटकॉइन बाजारों को नकारात्मक रूप से प्रभावित किया है।
03SOFR क्या है और यह क्यों मायने रखता है?
SOFR का अर्थ सिक्योर्ड ओवरनाइट फाइनेंसिंग रेट है, जो ट्रेजरी प्रतिभूतियों के मुकाबले ओवरनाइट उधार लागत को ट्रैक करता है। यह अल्पकालिक डॉलर फंडिंग बाजारों में स्थितियों का आकलन करने के लिए एक बेंचमार्क के रूप में कार्य करता है।