ESMA गैर-अनुपालन वाले स्थिर सिक्कों (stablecoins) के लिए EU कस्टडी और ट्रांसफर सेवाओं को समाप्त करने का प्रस्ताव करता है
ESMA ने गैर-अनुपालन वाले स्थिर सिक्कों (stablecoins) के लिए कस्टडी और ट्रांसफर सेवाओं पर प्रतिबंध लगाने के लिए यूरोप के MiCA नियमों का विस्तार करने का प्रस्ताव दिया है, जो पिछली नीतियों से एक महत्वपूर्ण बदलाव को चिह्नित करता है जो डीलिस्टिंग के बाद बुनियादी भंडारण की अनुमति देती थीं।

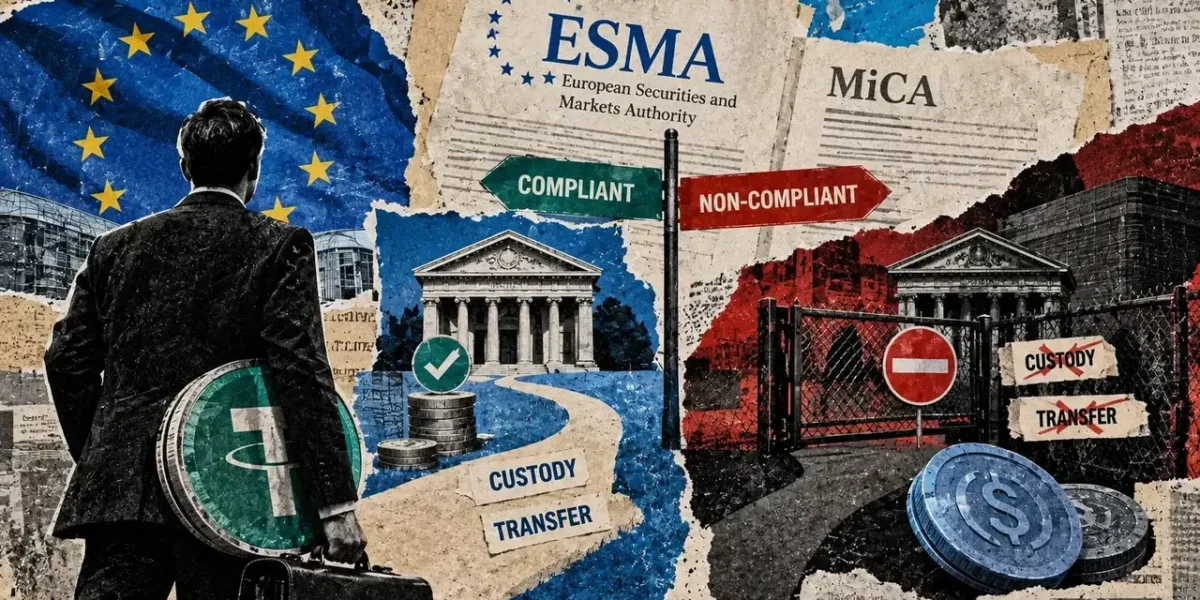
The European Securities and Markets Authority (ESMA) is seeking to expand Europe’s rules on non-compliant stablecoins. Rather than limiting restrictions strictly to trading, the watchdog wants to encompass the underlying services that enable customers to store and move these digital assets. If enacted as recommended, the adjustment would eliminate the option of maintaining such tokens with a regulated custodian after their trading pairs are removed.
In its September 30, 2026 response regarding a review of the EU’s Markets in Crypto-Assets regulation (MiCA), ESMA urged the European Commission to outlaw every licensable crypto-asset service involving stablecoins that fail to meet the regulation’s statutory guidelines. Custody operations and token transfers are both included on this restricted list. Consequently, this shift would impact both prospective buyers and existing holders who have already ceased trading.
This position marks an evolution from the regulator’s stance in January 2025, which maintained that basic custody and transfer capabilities should remain accessible. While this adjustment might afford compliant tokens a structural distribution advantage across Europe, the proposal does not inherently trigger a compulsory conversion timeline or a widespread global shift in demand.
The permission left after delisting
ESMA’s January 17, 2025 statement separated the act of offering non-compliant stablecoins to the public or listing them for trade from simply storing or transferring them. Platforms were directed to pull these tokens from trading rosters, and ancillary services had to terminate wherever they amounted to a public offer.
Under that prior transition phase, acquisition curbs were anticipated by late January 2025, alongside temporary sell-only functionalities running through the end of the quarter.
For investors, this distinction regarding custody was vital. Losing access to a trading pair did not automatically mean losing the infrastructure required to secure an existing balance or process its withdrawal. ESMA noted at the time that investors holding these assets could encounter degraded execution conditions, even while transfers and custody stayed open.
A historical parallel illustrates this framework. In reporting dated March 3, 2025, CryptoSlate highlighted Binance’s strategy to phase out nine tokens’ trading pairs for European Economic Area users by March 31, while continuing to support deposits, withdrawals, conversions, and custody. This reflected the exchange’s stated operational approach in March 2025.
The September submission would swap this activity-by-activity breakdown for a sweeping asset-compliance standard. ESMA contends that the absence of an explicit ban introduces imbalances between compliant and non-compliant issuers, thereby encouraging regulatory arbitrage.
The jurisdiction for this reach stems from MiCA’s Article 3 definitions. Custody encompasses safeguarding or overseeing clients’ crypto-assets or their access credentials, such as private keys. Transfers involve relocating assets on behalf of a client from one ledger address or user account to another. Both are explicitly designated services, with Article 82 imposing strict client-agreement rules on transfers.
Furthermore, provider licensing remains distinct from token-level compliance. Article 59 mandates authorization as a crypto-asset service provider—or qualifying permissions for specific financial entities—and dictates that authorizations must explicitly outline authorized services. A provider license alone does not determine whether an individual stablecoin is cleared for servicing.
Consequently, an existing holder could not bypass the suggested restriction simply by opting out of trading entirely. If the current text becomes law without specific exemptions, the custodian’s continued safekeeping activities would automatically fall under the prohibition.
ESMA’s response constitutes a policy recommendation rather than an official legislative amendment. The European Commission’s consultation window closed on September 30, and official notices indicate that the resulting review report may eventually accompany a formal legislative proposal, if deemed necessary.
ESMA की प्रस्तुति का खंड 3.2 किसी भी कार्यान्वयन समयसीमा, निकासी छूट, या वाइंड-डाउन प्रक्रिया को छोड़ देता है। यह चूक महत्वपूर्ण है, क्योंकि कस्टडी सेवाओं को बंद करने के लिए किसी प्रदाता द्वारा पहले से प्रबंधित संपत्तियों को वापस करने के लिए एक स्थापित प्रोटोकॉल की आवश्यकता होती है, खासकर यह देखते हुए कि प्रस्तावित प्रतिबंध एक साथ ट्रांसफर संचालन को भी प्रभावित करता है।
वर्तमान कस्टडी दिशानिर्देश संदर्भ के लिए एक ढांचा प्रदान करते हैं। अनुच्छेद 75 बिना किसी देरी के ग्राहक के क्रिप्टो-एसेट या एक्सेस क्रेडेंशियल वापस करने के प्रोटोकॉल को अनिवार्य करता है। इसके अतिरिक्त, ग्राहक की संपत्तियों को प्रदाता की अपनी मालिकाना होल्डिंग्स से कड़ाई से अलग रखा जाना चाहिए।
18 फरवरी, 2026 को जारी ESMA के माध्यम से यूरोपीय आयोग का एक स्पष्टीकरण आगे यह निर्दिष्ट करता है कि वापस की गई संपत्तियां ठीक उसी प्रकार की होनी चाहिए जो ग्राहक द्वारा निकासी अनुरोध प्रस्तुत करने के समय रखी गई थीं। हालांकि एक प्रदाता फिएट या किसी अन्य क्रिप्टो-एसेट में रूपांतरण की सुविधा प्रदान कर सकता है, लेकिन ग्राहक को निकासी के समय स्पष्ट रूप से इसका अनुरोध करना चाहिए, और प्रदाता के पास उस अतिरिक्त सेवा के लिए अलग से प्राधिकरण होना चाहिए।
यह पूर्व-मौजूदा व्याख्या यह स्पष्ट नहीं करती है कि भविष्य में सेवा पर पूर्ण प्रतिबंध किस प्रकार परिसमापन या निकास का प्रबंधन करेगा। हालांकि, यह स्पष्ट करता है कि क्यों डीलिस्टिंग, कस्टडी समाप्ति और अनिवार्य रूपांतरण को एक-दूसरे के स्थान पर उपयोग होने वाले परिणाम नहीं माना जा सकता है। नीति निर्माताओं को इस बात पर ध्यान देने की आवश्यकता होगी कि कोई भी नया प्रतिबंध ग्राहक संपत्तियों को वापस करने के कानूनी कर्तव्य के साथ कैसे मेल खाता है।
स्टेबलकॉइन प्रस्ताव सीधे तौर पर पेशेवर सेवाओं के लिए लक्षित है। यह व्यक्तिगत स्वामित्व पर एकतरफा प्रतिबंध नहीं लगाता है, संपत्तियों को फ्रीज नहीं करता है, या अनिवार्य रूपांतरण लागू नहीं करता है। किसी धारक की संपत्ति बनाए रखने की क्षमता और किसी लाइसेंस प्राप्त इकाई की उस ग्राहक की ओर से इसे संग्रहीत करने या स्थानांतरित करने की कानूनी क्षमता पूरी तरह से अलग मुद्दों का प्रतिनिधित्व करती है।
ट्रेडिंग शेयर कस्टडी एक्सपोजर को नहीं मापते हैं
पूर्व डीलिस्टिंग घटनाएं प्रदर्शित करती हैं कि व्यापक वैश्विक बाजार में तुलनात्मक बदलाव को ट्रिगर किए बिना यूरोपीय-सामने वाले प्लेटफार्मों पर ट्रेडिंग मेट्रिक्स कैसे उतार-चढ़ाव कर सकते हैं।
जुलाई 2026 के एक शोध पत्र में, शोधकर्ताओं निकोला बोरी और किरील शख़नोव ने CoinMarketCap के शीर्ष 30 स्थानों से खींचे गए 14 केंद्रीकृत एक्सचेंजों में डॉलर-पेग्ड टोकन USDT और USDC के लिए ट्रेडिंग गतिविधि का विश्लेषण किया। CryptoCompare से प्राप्त उनके दैनिक पेयर-वॉल्यूम मेट्रिक्स 1 जनवरी, 2024 से 7 दिसंबर, 2025 तक के हैं।
अध्ययन Bitstamp, Coinbase, Gemini, और Kraken को "विनियमित-सामने" के रूप में वर्गीकृत करता है क्योंकि उनके Similarweb यूरोपीय संघ के दर्शकों का हिस्सा 10% से अधिक है; इनमें से प्रत्येक प्लेटफ़ॉर्म 10% से अधिक का अमेरिकी दर्शक वर्ग भी बनाए रखता है। शेष 10 स्थानों को वैश्विक रूप से केंद्रित के रूप में वर्गीकृत किया गया है, एक ऐसा समूह जिसमें इसकी EEA डीलिस्टिंग कार्रवाइयों के बावजूद Binance शामिल है। यह ऑडियंस प्रॉक्सी व्यक्तिगत EU-निवासी लेनदेन को अलग नहीं करती है, न ही यह कानूनी एक्सपोजर का स्पष्ट अलगाव स्थापित करती है।
अध्ययन की 1 अप्रैल, 2025 की घटना तिथि के करीब, लेखकों ने गणना की कि वैश्विक स्थानों की तुलना में विनियमित-सामने वाले एक्सचेंजों पर संयुक्त USDT और USDC ट्रेडिंग वॉल्यूम में USDC की हिस्सेदारी लगभग छह प्रतिशत अंक बढ़ गई। यह अनुमान विनिमय श्रेणियों के बीच सापेक्ष ट्रेडिंग बदलावों को मापने के लिए सुचारू, डीट्रेंडेड डेटा का उपयोग करके 30-दिन की खिड़की का मूल्यांकन करता है।
इसके अतिरिक्त, लेखकों ने अनुमान लगाया कि वैश्विक प्लेटफार्मों के मुकाबले विनियमित-सामने वाले एक्सचेंजों पर USDT ट्रेडिंग वॉल्यूम में लगभग 20% की गिरावट आई, जबकि USDC वॉल्यूम में उतार-चढ़ाव सांख्यिकीय रूप से महत्वपूर्ण नहीं था। USDC ने मुख्य रूप से इसलिए बाजार हिस्सेदारी हासिल की क्योंकि पूर्ण USDC ट्रेडिंग वॉल्यूम में देखे गए विस्तार के बजाय उस तुलना के भीतर कुल USDT ट्रेडिंग में संकुचन हुआ था।
नमूने में कुल USDC-से-USDT ट्रेडिंग वॉल्यूम अनुपात घटना क्षितिज के आसपास अपेक्षाकृत सपाट रहे। ये आंकड़े दुनिया भर की मांग या कुल EU कस्टोडियल शेष के बजाय नमूने के भीतर एक्सचेंज टर्नओवर को दर्शाते हैं। न तो कानूनी दस्तावेज और न ही अकादमिक अध्ययन उन संपत्तियों के लिए कुल आंकड़ा प्रदान करते हैं जिन्हें भविष्य का कस्टडी प्रतिबंध प्रभावित कर सकता है।
यदि प्रस्ताव अपने वर्तमान पुनरावृत्ति में कानून बन जाता है, तो अनुपालन करने والے टोकन विनियमित कस्टडी और ट्रांसफर पाइपलाइनों तक पहुंच बनाए रखेंगे, जबकि गैर-अनुपालन करने वाले टोकन पूरी तरह से काट दिए जाएंगे। जो उपयोगकर्ता डॉलर-पेग्ड बैलेंस को संग्रहीत और प्रबंधित करने के लिए विनियमित प्रदाताओं पर भरोसा करते हैं, उनके लिए विनियामक अनुपालन इस बात से स्वतंत्र रूप से डिजिटल संपत्ति की उपयोगिता को मौलिक रूप से बदल सकता है कि ट्रेडिंग पेयर सक्रिय रहता है या नहीं।
ध्यान देने योग्य निश्चित पाठ कोई भी भविष्य का विधायी संशोधन होगा, जिसमें इसके दायरे, प्रवर्तन समयसीमा और पुराने शेष (लेगेसी बैलेंस) के उपचार पर विशेष ध्यान दिया जाएगा। कानून निर्माता कस्टडी सेवाओं की समाप्ति को ग्राहक संपत्तियों को वापस करने के दायित्व के साथ कैसे समेकित करते हैं, यह अंततः यह तय करेगा कि वर्तमान धारकों को विनियमित संरचनाओं से बाहर निकलना चाहिए या नहीं और कैसे।
अक्सर पूछे जाने वाले प्रश्न
01EU में गैर-अनुपालन वाले स्टेबलकॉइन के संबंध में ESMA क्या प्रस्ताव दे रहा है?
ESMA यूरोपीय आयोग से उन स्टेबलकॉइन के लिए सभी लाइसेंस योग्य क्रिप्टो-एसेट सेवाओं—कस्टडी और ट्रांसफर सहित—पर प्रतिबंध लगाने के लिए कह रहा है जो क्रिप्टो-एसेट (MiCA) विनियमन में बाजारों का अनुपालन करने में विफल रहते हैं।
02क्या इस प्रस्ताव का मतलब स्टेबलकॉइन के व्यक्तिगत स्वामित्व पर प्रतिबंध है?
नहीं। यह प्रस्ताव पूरी तरह से पेशेवर वित्तीय सेवाओं पर केंद्रित है और व्यक्तिगत स्वामित्व पर प्रतिबंध नहीं लगाता है, टोकन को फ्रीज नहीं करता है, या अनिवार्य रूपांतरण मजबूर नहीं करता है।
03क्या ये बदलाव अंतिम कानून हैं?
नहीं। ESMA की प्रतिक्रिया परामर्श अवधि के दौरान प्रस्तुत एक नीतिगत सिफारिश है। इसे अधिनियमित कानून बनने के लिए यूरोपीय आयोग द्वारा औपचारिक विधायी कार्रवाई की आवश्यकता होती है।