हेज फंडों ने उस पैसे पर 1.2 ट्रिलियन डॉलर का ट्रेजरी ट्रेड बनाया है जिसे उन्हें लगातार उधार लेना पड़ता है
हेज फंडों ने अल्पकालिक रेपो उधार के माध्यम से भारी लीवरेज का उपयोग करके 1.2 ट्रिलियन डॉलर का एक विशाल ट्रेजरी कैश-फ्यूचर्स बेसिस ट्रेड तैयार किया है, जिससे वित्तपोषण लागत बढ़ने या तरलता कम होने पर कमजोरियां पैदा हो रही हैं।

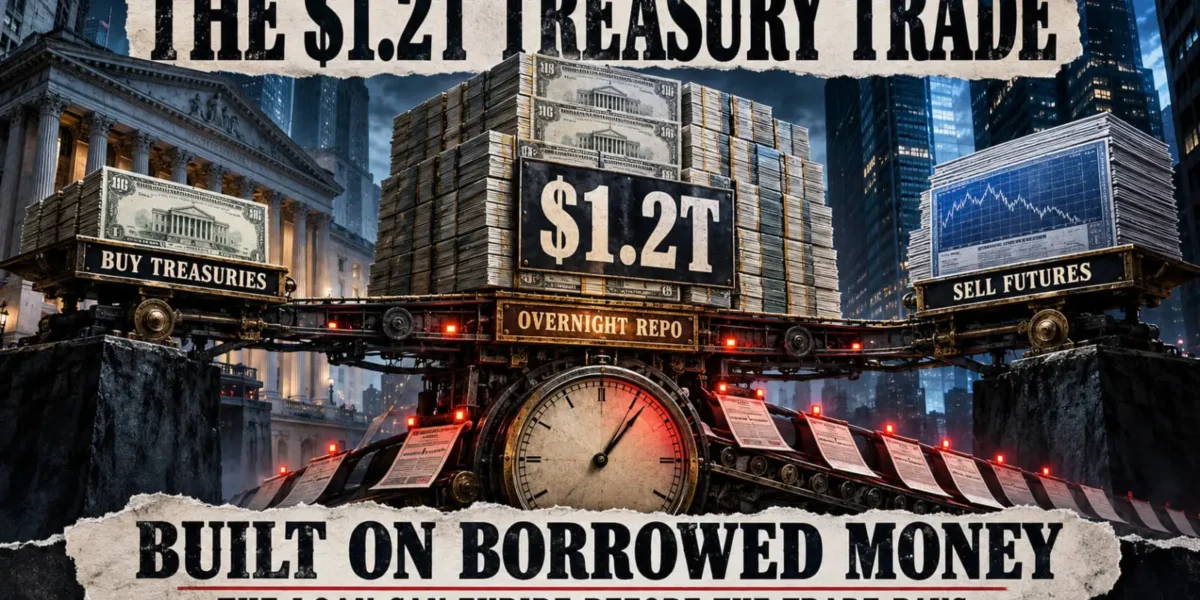
संगठन बढ़ती हुई बॉन्ड कीमतों पर दांव लगाए बिना भारी मात्रा में अमेरिकी सरकारी कर्ज रख सकते हैं। ट्रेजरी प्रतिभूतियों को खरीदकर और साथ ही उनके मुकाबले फ्यूचर्स बेचकर, हेज फंड्स अंतिम रिटर्न को सार्थक बनाने के लिए उधार के जरिए भारी लीवरेज का उपयोग करते हुए मामूली मूल्य निर्धारण विसंगतियों को पकड़ते हैं।
सरकार को एक और खरीदार मिलने से फायदा होता है जिसकी भागीदारी तब तक बनी रहती है जब तक ट्रेड लाभदायक रहता है।
जटिलता तब उत्पन्न होती है जब अंतर्निहित ऋण कल समाप्त हो सकता है, जबकि ट्रेड को ही परिपक्व होने के लिए अधिक समय की आवश्यकता होती है। संघीय सरकार की साख और अपने दायित्वों को चुकाने की क्षमता किसी फंड की अपने लेनदार को संतुष्ट करने की तत्काल आवश्यकता को हल नहीं करती है।
इस तंत्र को ट्रेजरी कैश-फ्यूचर्स बेसिस ट्रेड के रूप में जाना जाता है, और इसमें शामिल पूंजी मानक बॉन्ड डेस्क से कहीं आगे तक फैली हुई है। 24 सितंबर की रिपोर्ट के अनुसार, मॉर्गन स्टेनली ने अनुमान लगाया कि इस साल ये पोजीशन 20% गिरकर लगभग $1.2 ट्रिलियन रह गई हैं।
उस समय, बैंक को व्यापक बेसिस-संबंधित बाजार संकट का कोई संकेत नहीं मिला, जो यह दर्शाता है कि कम मात्रा स्वचालित रूप से आसन्न बाजार विस्फोट का संकेत नहीं देती है।
जब बात किसी और के पैसों की हो तो हेज फंड्स को छोटे मुनाफे बहुत पसंद आते हैं
एक निवेशक सीधे तौर पर ट्रेजरी सिक्योरिटी खरीद सकता है या कोई फ्यूचर्स कॉन्ट्रैक्ट ट्रेड कर सकता है जो बाद की तारीख में निपटान के लिए आज की शर्तों को लॉक करता है। चूंकि अनुबंध परिभाषित करता है कि डिलीवरी के लिए कौन सी विशिष्ट प्रतिभूतियां योग्य हैं, इसलिए यह उपकरणों को एक समान बनाए बिना उनकी कीमतों को जोड़ता है।
जब फ्यूचर्स योग्य बॉन्ड की तुलना में पर्याप्त रूप से महंगे हो जाते हैं, तो एक फंड बॉन्ड खरीदेगा और फ्यूचर्स बेचेगा। अनुबंधों के माध्यम से बॉन्ड-मार्केट एक्सपोजर चाहने वाले निवेशक लेनदेन का विपरीत पक्ष लेते हैं, जिससे हेज फंड वास्तविक अंतर्निहित प्रतिभूतियों को अपने पास रखता है।
शॉर्ट फ्यूचर्स सेल निष्पादित करना हेज के रूप में कार्य करता है: यदि बॉन्ड की कीमतें गिरती हैं, तो शॉर्ट पोजीशन लाभ उत्पन्न करती है जो बॉन्ड की गिरावट के एक बड़े हिस्से की भरपाई कर सकती है। फंड का उद्देश्य अनुबंध के डिलीवरी के करीब आने पर मूल्य निर्धारण स्प्रेड को कैप्चर करना है, साथ ही व्यापक बाजार आंदोलनों के प्रति इसके एक्सपोजर को कम करना है।
बॉन्ड अधिग्रहण को निधि देने के लिए, फंड रीपरचेज एग्रीमेंट के संक्षिप्त रूप, रेपो बाजार का उपयोग करता है। इस व्यवस्था में, फंड नकदी के लिए सुरक्षा बेचता है और बाद में थोड़ी अधिक कीमत पर इसे वापस खरीदने के लिए सहमत होता है - एक ऐसी संरचना जो आर्थिक रूप से बॉन्ड द्वारा सुरक्षित ऋण के रूप में कार्य करती है।
चूंकि ये रात्रिकालीन रेपो लेनदेन हैं, इसलिए पोजीशन को बनाए रखने के लिए फंड को लगातार अपने वित्तपोषण को नवीनीकृत या प्रतिस्थापित करना होगा।
वित्तपोषण और ट्रेडिंग खर्चों का हिसाब लगाने के बाद 0.2% का शुद्ध वार्षिक रिटर्न उत्पन्न करने वाली काल्पनिक $100 मिलियन की स्थिति पर विचार करें। यह $200,000 के बराबर है, जो कि यदि फंड ने अपनी खुद की पूंजी का केवल $5 मिलियन तैनात किया है, तो एक आकर्षक 4% रिटर्न में बदल जाता है।
हालांकि, यदि शेष $95 मिलियन से जुड़ी उधार लागत वर्ष के दौरान 0.2% बढ़ जाती है, तो अतिरिक्त खर्च कुल $190,000 हो जाता है। लगभग पूरा अनुमानित लाभ ऋणदाता द्वारा अवशोषित कर लिया जाता है, भले ही सरकार ने किसी भी चीज़ पर डिफ़ॉल्ट न किया हो।
ऑफिस ऑफ फाइनेंशियल रिसर्च फ्यूचर्स मार्जिन की लागत के साथ-साथ विक्रेता के उन विकल्पों को भी ध्यान में रखता है कि कौन सा योग्य बॉन्ड डिलीवर करना है और कब। रिटर्न की ठीक से गणना करने के लिए वित्तपोषण और मार्जिन दोनों खर्चों का हिसाब देते हुए इन डिलीवरी अधिकारों पर एक मूल्य रखना आवश्यक होता है।
यदि वे गणनाएं अपना आकर्षण खो देती हैं, तो एक फंड परिपक्व होने पर पोजीशन को रोलओवर न करना चुन सकता है। पेशेवर निवेशकों को अपनी पूंजी को बेहतर अवसरों की ओर पुनर्निर्देशित करने के लिए पूर्ण विकसित संकट की आवश्यकता नहीं होती है।
सही होने से आज का बिल नहीं चुकाया जाता
भले ही हेज इच्छित रूप से कार्य करता हो, लेकिन एक फंड के पास स्थिति को खुला रखने के लिए आवश्यक नकद भुगतान करने के लिए तरलता की कमी हो सकती है।
एक ऐसे परिदृश्य की कल्पना करें जहां बॉन्ड का मूल्य बढ़ जाता है जबकि शॉर्ट फ्यूचर्स पोजीशन को इसके बराबर का नुकसान उठाना पड़ता है। फ्यूचर्स खाते को उस नुकसान के लिए नकद निपटान की मांग करनी पड़ सकती है, जिसे भिन्नता मार्जिन (variation margin) के रूप में जाना जाता है, जबकि बॉन्ड पर लाभ सुरक्षा के अंदर ही बंद रहता है।
भुगतान की समय सीमा से पहले फंड को उस संपत्ति से नकदी निकालनी होगी या कहीं और से धन प्राप्त करना होगा।
एक एक्सचेंज पर अप्रत्याशित लाभ का अनुभव करने वाले और दूसरे पर आसन्न परिसमापन का सामना करने वाले क्रिप्टोकरेंसी व्यापारियों को यह दुविधा परिचित लगेगी: गलत खाते में फंसी पूंजी मार्जिन कॉल को संतुष्ट नहीं कर सकती है, और हेज के यांत्रिकी को समझाने से समय सीमा का विस्तार नहीं मिलेगा।
रेpo ऋणदाता भी बढ़ी हुई संपार्श्विक (collateral) की मांग कर सकते हैं। यदि कोई ऋणदाता $100 मूल्य के बॉन्ड के मुकाबले $98 प्रदान करता है, तो फंड शेष $2 का योगदान देता है, जो 2% हेयरकट का प्रतिनिधित्व करता है। यदि वह हेयरकट बढ़कर 4% हो जाता है, तो फंड को किसी भी फ्यूचर्स मार्जिन आवश्यकताओं से स्वतंत्र, बिल्कुल उसी संपार्श्विक के मुकाबले अपनी खुद की पूंजी का दोगुना हिस्सा देना होगा।
जब कई फंडों को एक साथ पोजीशन को अनवाइंड करने के लिए मजबूर किया जाता है, तो वे ऋण चुकाने के लिए बॉन्ड बेचते हैं और शॉर्ट पोजीशन को कवर करने के लिए फ्यूचर्स खरीदते हैं। इस तरह का सिंक्रनाइज्ड ट्रेडिंग फ्यूचर्स के मुकाबले बॉन्ड की कीमतों को गिरा सकता है, जिससे समान पोजीशन रखने वाले अन्य फंडों को दंडित किया जा सकता है और उनकी निकास लागत बढ़ सकती है।
इस प्रकार का जबरन परिसमापन बिना नवीनीकरण के ट्रेडों को स्वाभाविक रूप से समाप्त होने देने से अलग है, हालांकि दोनों क्रियाएं कुल बकाया पोजीशन को कम करती हैं। रिपोर्ट किए गए आंकड़ों में संकुचन देखने मात्र से यह पता नहीं चलता है कि दोनों गतिकों में से कौन सी घटित हो रही है।
फेडरल रिजर्व के शोधकर्ताओं ने इस साल जून में प्रकाशित एक प्रकाशन में सितंबर 2025 के लिए $830 बिलियन मूल्य के बेसिस पोजीशन का अनुमान लगाया था। चूंकि वह आंकड़ा और मॉर्गन स्टेनली का अधिक हालिया अनुमान अलग-अलग पद्धतियों का उपयोग करते हैं, इसलिए उन्हें क्रमिक रीडिंग के रूप में मानना एक ऐसी तुलना बनाता है जिसका अंतर्निहित डेटा समर्थन नहीं कर सकता है।
इसके अलावा, कुल हेज-फंड ट्रेजरी होल्डिंग्स में वैकल्पिक रणनीतियाँ शामिल हैं, जैसा कि उनकी शॉर्ट फ्यूचर्स पोजीशन में भी है।
किसी को तो अभी भी ट्रेजरी बॉन्ड का मालिक होना ही होगा
अल्पकालिक रात्रिकालीन वित्तपोषण पर निर्भर ट्रेडों में कमी बाजार को कम नाजुक बना सकती है, बशर्ते कि बाद के खरीदार एक अशांत सप्ताह का सामना करने में सक्षम स्थिर पूंजी लाएं। पूरी तरह से प्रतिबद्ध पूंजी के साथ संपत्ति प्राप्त करने वाले निवेशकों को रेपो ऋणदाताओं के साथ दैनिक पुनर्वित्त वार्ताओं के अधीन नहीं किया जाता है।
ये खरीदार अधिक आकर्षक मूल्य निर्धारण की मांग कर सकते हैं क्योंकि वे मुख्य रूप से अपनी आय क्षमता के लिए बॉन्ड प्राप्त करते हैं। सस्ते बॉन्ड उच्च पैदावार प्रदान करते हैं, जो नए सरकारी उधार की लागत को संभावित रूप से बढ़ाते हुए प्रतिस्थापन मांग को आकर्षित करते हैं।
जबकि प्राथमिक डीलर अंतिम खरीदारों की तलाश करते समय बॉन्ड रख सकते हैं, उनकी बैलेंस-शीट क्षमता सीमित और महंगी होती है। परिणामस्वरूप, एक व्यवस्थित बाजार संक्रमण के परिणामस्वरूप वाशिंगटन बाजार के कामकाज में व्यवधान पैदा किए बिना उच्च पैदावार का भुगतान कर सकता है।
यदि फंडों को ऐसे बाजार के भीतर बेचने के लिए मजबूर किया जाता है जिसमें इच्छुक खरीदारों का अभाव है, तो बढ़े हुए रेपो दर या सख्त हेयरकट कहीं अधिक खतरनाक हो जाते हैं। वित्तपोषण की शर्तें और प्रचलित बिक्री-पक्ष की कीमतें अकेले कुल पोजीशन Totals की तुलना में बाजार के तनाव का बहुत स्पष्ट चित्र प्रदान करती हैं।
यही संयम बिटकॉइन पर भी लागू होता है, क्योंकि हेज फंड्स की व्यापक बैलेंस शीट यह प्रदर्शित करती है कि क्यों कोई भी एक रणनीति इन फर्मों द्वारा की जाने वाली सभी गतिविधियों को समाहित नहीं कर सकती है।
ट्रेजरी बाजार में संकट को क्रिप्टो से जोड़ने के लिए ठोस प्रमाण की आवश्यकता होती है कि शामिल संस्थान डिजिटल परिसंपत्तियों का परिसमापन कर रहे हैं या वित्तपोषण वापस ले रहे हैं, न कि यह मान लेना कि प्रत्येक कॉर्पोरेट तरलता आवश्यकता बिटकॉइन बिक्री पर समाप्त होती है।
अंततः, उधार लिया गया लीवरेज ही इन फंडों को उन रिटर्न के लिए सरकारी बॉन्ड रखने के लिए प्रेरित करता है जो अन्यथाpursue करने के लिए बहुत कम होते।
जब वे आर्थिक गणनाएं टूट जाती हैं, तो लीवरेज्ड फंडों को बदलने से रात्रिकालीन ऋणों पर बाजार की निर्भरता कम हो सकती है, हालांकि आने वाले खरीदार को ऋण को अपने हाथ से लेने के लिए अधिक उपज की आवश्यकता हो सकती है।
अक्सर पूछे जाने वाले प्रश्न
01ट्रेजरी कैश-फ्यूचर्स बेसिस ट्रेड क्या है?
यह एक ऐसी रणनीति है जहाँ हेज फंड छोटे मूल्य निर्धारण अंतर को पकड़ने के लिए अमेरिकी ट्रेजरी प्रतिभूतियाँ खरीदते हैं और साथ ही उनके मुकाबले फ्यूचर्स अनुबंध बेचते हैं। चूँकि लाभ मार्जिन कम होता है, इसलिए फंड ट्रेड को बढ़ाने के लिए भारी मात्रा में उधार लेते हैं—अक्सर रात्रिकालीन रेपो समझौतों के माध्यम से।
02इस ट्रेड में लीवरेज जोखिम क्यों है?
हालाँकि इस व्यापार को कुल मिलाकर बॉन्ड मूल्य के उतार-चढ़ाव से हेज (सुरक्षित) किया जा सकता है, लेकिन इसे समर्थन देने के लिए उपयोग किया जाने वाला वित्तपोषण अल्पकालिक ऋणों पर निर्भर करता है। यदि उधार लेने की लागत में वृद्धि होती है, मार्जिन आवश्यकताएँ बढ़ती हैं, या ऋणदाता अधिक हेयरकट की माँग करते हैं, तो फंडों को अचानक अपनी पोजीशन समाप्त करने के लिए मजबूर होना पड़ सकता है।
03यह व्यापक बाजार स्थिरता से कैसे संबंधित है?
बेसिस ट्रेड पोजीशन में संकुचन वित्तीय प्रणाली की नाजुक ओवरनाइट रेपो ऋणों पर निर्भरता को कम कर सकता है, लेकिन इसके लिए अंतिम खरीदारों को सरकारी कर्ज को खपाने के लिए उच्च यील्ड (प्रतिफल) की माँग करने की भी आवश्यकता हो सकती है, जिससे संभावित रूप से वाशिंगटन के लिए उधार लेने की लागत बढ़ सकती है।