Aave और Pendle को शायद ऐसा तरीका मिल गया है जिससे यील्ड कैपिटल कभी भी DeFi से बाहर न जाए
Aave अपने Pendle फिक्स्ड-यील्ड ट्रेड की परिपक्वता (maturity) के करीब पहुँचने पर $67 मिलियन के कोलेटरल रोलओवर की तैयारी कर रहा है, जो एक निरंतर विकेंद्रीकृत वित्त (DeFi) यील्ड चक्र का परीक्षण कर रहा है।

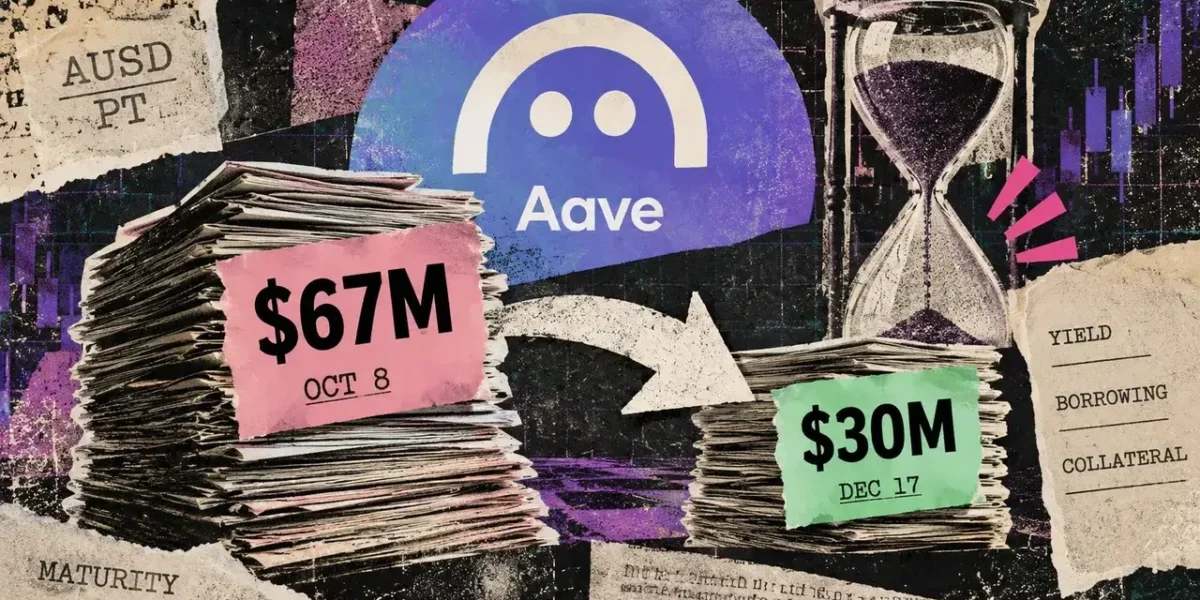
Aave $67 मिलियन के संपार्श्विक रोलओवर की तैयारी कर रहा है क्योंकि इसका सबसे तेजी से बढ़ने वाला फिक्स्ड-यील्ड ट्रेड अपनी परिपक्वता तिथि के करीब आ रहा है।
जोखिम सलाहकार LlamaRisk के डेटा से पता चलता है कि 2 अक्टूबर तक Aave V3 के Monad मार्केट पर लगभग 67.4 मिलियन PT-AUSD-8OCT2026 टोकन संपार्श्विक के रूप में जमा किए गए थे। ये Pendle प्रिंसिपल टोकन 8 अक्टूबर को परिपक्व होने वाले हैं, जिस बिंदु पर प्रत्येक टोकन एक AUSD के लिए रिडीम करने योग्य हो जाएगा, जिससे इसका फिक्स्ड-यील्ड appréciation समाप्त हो जाएगा।
प्रतिस्थापन के लिए तैयारियाँ पहले से ही चल रही हैं। Pendle ने पिछले महीने 17 दिसंबर का AUSD प्रिंसिपल-टोकन मार्केट लॉन्च किया, और TokenLogic ने इसे Aave पर सूचीबद्ध करने का प्रस्ताव रखा है। इससे उधारकर्ताओं को अक्टूबर मार्केट के विस्तार को बढ़ावा देने वाली संपार्श्विक उपयोगिता को छोड़े बिना अगली परिपक्वता में जाने की अनुमति मिलेगी।
यह समय Monad पर AUSD क्रेडिट की मांग में वृद्धि के साथ मेल खाता है। TokenLogic ने बताया कि Aave पर सक्रिय AUSD ऋण 15 दिनों की अवधि में 113% बढ़कर 3 अक्टूबर तक $4.1 मिलियन से $8.7 मिलियन हो गए, जबकि उपयोगकर्ता जमा दोगुने से अधिक होकर $11.2 मिलियन तक पहुँच गए।
यह गतिशीलता Aave के उधार मंच और Pendle के फिक्स्ड-यील्ड बाजारों के बीच एक चल रहे चक्र को स्थापित करती है। निवेशकों के पास PT-AUSD के माध्यम से रिटर्न लॉक करने, स्थिर सिक्कों (stablecoins) को उधार लेने के लिए उस स्थिति का लाभ उठाने और उसके बाद मूल संपत्ति परिपक्व होने पर बाद की तारीख के प्रिंसिपल टोकन में स्थानांतरित होने की क्षमता है।
DeFi शोधकर्ता Andree ने दो प्रोटोकॉल के बीच की बातचीत को यह कहते हुए चित्रित किया, "फिक्स्ड यील्ड संपार्श्विक बन जाती है। संपार्श्विक क्रेडिट बनाता है। फिर अगली परिपक्वता चक्र को आगे बढ़ाती है।"
आगामी 8 अक्टूबर की समाप्ति इस बात का प्रारंभिक बड़े पैमाने पर मूल्यांकन है कि क्या यह तंत्र क्रमिक परिपक्वताओं में सफलतापूर्वक काम कर सकता है।
$20 मिलियन का बाजार बढ़कर $67 मिलियन से अधिक हो गया
अक्टूबर प्रिंसिपल टोकन बाजार की शुरुआत अंततः प्राप्त क्षमता की तुलना में बहुत छोटी क्षमता के साथ हुई थी।
Avenue ने शुरू में 20 मिलियन टोकन की आपूर्ति सीमा के साथ संपार्श्विक बाजार पेश किया। उपयोगकर्ताओं ने अगस्त के अंत तक इस सीमा को समाप्त कर दिया, जिससे LlamaRisk ने इसे 40 मिलियन तक बढ़ाने का सुझाव दिया। उस सीमा का भी जल्दी से उपयोग किए जाने के बाद, जोखिम सलाहकार ने सीमा को और बढ़ाकर 80 million करने की सिफारिश की।
2 अक्टूबर तक, PT की आपूर्ति 67.4 मिलियन तक पहुँच गई।
ये तीव्र समायोजन बताते हैं कि दिसंबर बाजार के लिए प्रस्तावित आकार को निश्चित सीमा के रूप में नहीं देखा जाना चाहिए। TokenLogic ने PT-AUSD-17DEC2026 के लिए 20 मिलियन की प्रारंभिक सीमा का सुझाव दिया, जबकि LlamaRisk ने 30 मिलियन से शुरू करने की सिफारिश की।
यद्यपि वह प्रारंभिक आंकड़ा समाप्त हो रहे बाजार में रखे गए वॉल्यूम के आधे से भी कम है, अक्टूबर में स्थापित मिसाल से पता चलता है कि यदि बाजार की मांग, उपलब्ध तरलता (liquidity) और उधारकर्ता सुरक्षा मेट्रिक्स इसका समर्थन करते हैं तो Aave अपनी क्षमता को बढ़ा सकता है।
LlamaRisk ने स्पष्ट रूप से दिसंबर प्रिंसिपल टोकन को अक्टूबर की स्थिति के लिए नामित रोलओवर विकल्प के रूप में पहचाना, यह отмечаते हुए कि Aave संपार्श्विक का 67.4 मिलियन तक संभावित रूप से माइग्रेट हो सकता है।
इसके अलावा, अक्टूबर बाजार डेटा इंगित करता है कि जमा किए गए PT का अधिकांश हिस्सा निष्क्रिय रहने के बजाय सक्रिय रूप से उपयोग किया गया था। 31 अगस्त को LlamaRisk द्वारा किए गए मूल्यांकन से पता चला कि 18 सबसे बड़े आपूर्तिकर्ताओं ने सक्रिय ऋण बनाए रखा, मुख्य रूप से USDC में मूल्यवर्गित, साथ ही GHO, USDe और USDT0 में अतिरिक्त उधार।
उस समय, उनका औसत स्वास्थ्य कारक 1.02 पर था। यह कड़ा मार्जिन एक कॉन्फ़िगरेशन से उपजा है जहाँ संपार्श्विक और संबंधित ऋण दोनों डॉलर से जुड़े हुए हैं, जिससे उधारकर्ताओं को क्रिप्टो-समर्थित लीवरेज रणनीतियों की तुलना में कम दिशात्मक मूल्य जोखिम के साथ उच्च ऋण-से-मूल्य अनुपात बनाए रखने की अनुमति मिलती है।
जबकि परिपक्वता स्वचालित रूप से परिसमापन (liquidations) को ट्रिगर नहीं करती है—उधारकर्ता समाप्ति के बाद AUSD के लिए PT को रिडीम कर सकते हैं, अपने ऋणों का निपटान कर सकते हैं, या वैकल्पिक संपार्श्विक प्रदान कर सकते हैं—अक्टूबर प्रिंसिपल टोकन के खिलाफ ऋण ले जाने वाला उपयोगकर्ता स्वचालित रूप से अपने संपार्श्विक को वापस नहीं ले सकता है जब तक कि स्थिति पर्याप्त रूप से वित्त पोषणित न रहे।
दिसंबर PT में प्रत्यक्ष रोलओवर निष्पादित करना मौजूदा उधार स्थिति को बनाए रखने के लिए एक वैकल्पिक मार्ग प्रदान करता है।
अगले बाजार को अभी भी स्केल करना बाकी है
एक अधिक तात्कालिक बाधा प्रतिस्थापन बाजार के पैमाने से ही उत्पन्न हो सकती है।
LlamaRisk के अनुसार, 2 अक्टूबर तक दिसंबर Pendle पूल में केवल $1.61 मिलियन की तरलता, संचलन में 904,717 PT, और इसके तैनाती के बाद से $44,000 की ट्रेडिंग वॉल्यूम थी।
अक्टूबर की स्थिति में बंधे दसियों मिलियन डॉलर की तुलना में ये मेट्रिक्स मामूली हैं।
चूंकि Pendle उपयोगकर्ता उपज-असर वाले AUSD होल्डिंग्स को प्रिंसिपल और यील्ड घटकों में विभाजित करके अतिरिक्त प्रिंसिपल टोकन मिंट कर सकते हैं, इसलिए मौजूदा पूल तरलता उत्पन्न होने वाले कुल संपार्श्विक पर पूर्ण प्रतिबंध नहीं लगाती है। फिर भी, बड़े पैमाने पर माइग्रेशन अभी भी निष्पादन मूल्य निर्धारण और खरीदारों के लिए उपलब्ध निश्चित रिटर्न को प्रभावित कर सकता है।
वर्तमान आर्थिक स्थिति अक्टूबर बाजार के लॉन्च के समय की तुलना में अधिक कड़ी है।
LlamaRisk ने 2 अक्टूबर को दिसंबर PT की निहित उपज की गणना 5.64% की, जिसमें एक अस्थायी एक-प्रतिशत-बिंदु अभियान प्रोत्साहन प्रभावी दर को 6.64% तक बढ़ा रहा था।
स्नैपशॉट के समय, यह mUSD के लिए 4.28%, GHO के लिए 4.64%, USDT0 के लिए 5.10%, और USDC के लिए 6.09% की उधार दरों से अधिक था, जिससे लेनदेन शुल्क और मूल्य प्रभाव का हिसाब लगाने से पहले सकारात्मक कैरी के लिए गुंजाइश बच गई। हालाँकि, यह USDe से जुड़ी 6.82% उधार दर से नीचे रहा।
ये वित्तीय स्प्रेड तेजी से बदलाव के अधीन हैं। उपयोग स्तरों के आधार पर Aave उधार दरें उतार-चढ़ाव करती हैं, जबकि व्यापारी खरीदने और बेचने की गतिविधि के अनुसार PT यील्ड समायोजित होती है। इसके अलावा, दिसंबर रिटर्न को बढ़ाने वाला प्रोत्साहन प्रकृति में अस्थायी है।
AUSD उधार का विस्तार रोलआउट में एक और परत जोड़ता है। सक्रिय AUSD ऋणों में $8.7 मिलियन PT-AUSD के विरुद्ध सीधे सुरक्षित स्थिरcoin ऋण से अलग है, फिर भी दोनों Monad पर AUSD-मूल्यवर्गित क्रेडिट की बढ़ती मांग को उजागर करते हैं।
Sustaining the utility of the principal token across successive maturities could help retain fixed-yield capital within Aave as each Pendle market concludes.
आने वाले दिन यह निर्धारित करेंगे कि अक्टूबर का कितना संपार्श्विक इस संक्रमण को सफलतापूर्वक नेविगेट करता है।
क्या दिसंबर PT को अपने पूर्ववर्ती की तरह ही तेजी से अपनी प्रारंभिक सीमा तक पहुँचना चाहिए, Aave के जोखिम प्रबंधकों को सीमा बढ़ाने के लिए नए सिरे से दबाव का सामना करना पड़ सकता है। ऐसा करने की उनकी तत्परता Pendle की तरलता स्थितियों, उधारकर्ता स्वास्थ्य मेट्रिक्स पर निर्भर करेगी, और क्या नया बाजार दसियों मिलियन डॉलर के संपार्श्विक का समर्थन करने के लिए पर्याप्त गहराई का निर्माण करता है।
उधारकर्ताओं के लिए, निर्णय अधिक दबाव वाले हैं: उन्हें परिपक्वता पर ऋण का निपटान करने, संपार्श्विक को प्रतिस्थापित करने, या यील्ड स्प्रेड अनुकूल रहने के दौरान दिसंबर बाजार में आवंटन सुरक्षित करने के बीच चयन करना होगा।
अक्सर पूछे जाने वाले प्रश्न
01Aave पर Pendle प्रिंसिपल टोकन परिपक्व होने पर क्या होता है?
जब कोई प्रिंसिपल टोकन परिपक्व होता है, तो प्रत्येक टोकन उसकी अंतर्निहित संपत्ति (जैसे AUSD) के लिए रिडीम करने योग्य हो जाता है, और इसका फिक्स्ड-यील्ड appréciation समाप्त हो जाता है। इन टोकन द्वारा समर्थित सक्रिय ऋण वाले उधारकर्ताओं को यह सुनिश्चित करना होगा कि टोकन को रिडीम करके, ऋण चुकाकर, या वैकल्पिक संपार्श्विक की आपूर्ति करके उनकी स्थितियाँ ठीक से कवर रहें।
02क्या उधारकर्ता अपने समाप्त हो रहे संपार्श्विक को नए बाजार में रोल कर सकते हैं?
हाँ। Pendle और Aave जैसे प्रोटोकॉल उपयोगकर्ताओं को अपनी समग्र संपार्श्विक उपयोगिता या उधार स्थितियों का त्याग किए बिना बाद की तारीख की परिपक्वताओं में अपनी स्थितियों को स्थानांतरित करने की अनुमति देने के लिए डिज़ाइन किए गए हैं - जैसे अक्टूबर बाजार से दिसंबर बाजार में स्थानांतरित होना।
03संपार्श्विक और ऋण दोनों के रूप में स्थिर सिक्कों (stablecoins) का उपयोग करने का क्या जोखिम है?
अस्थिर क्रिप्टो परिसंपत्तियों की तुलना में डॉलर-मूल्यवर्गित स्थिर सिक्कों को उधार लेने के लिए डॉलर-मूल्यवर्गित संपार्श्विक का उपयोग करने से दिशात्मक मूल्य जोखिम कम होता है। हालांकि, उधारकर्ताओं को अपने स्वास्थ्य कारकों की बारीकी से निगरानी करनी चाहिए, क्योंकि बाजार के उपयोग और चर ब्याज दरों के आधार पर उधार दरें और यील्ड स्प्रेड बदल सकते हैं।