CFTC ने अपतटीय क्रिप्टो ट्रेडिंग को वापस अमेरिका लाने के लिए अब तक का सबसे बड़ा कदम उठाया है
कमोडिटी फ्यूचर्स ट्रेडिंग कमीशन (CFTC) ने एक संघीय मार्ग की शुरुआत की है जो अमेरिकी क्रिप्टोकरेंसी एक्सचेंजों को खुदरा उत्तोलन (रिटेल लेवरेज) की पेशकश करने की अनुमति देता है, जिससे अपतटीय (ऑफशोर) ट्रेडिंग को वापस लाने के लिए एक नई विनियामक संरचना तैयार होती है।

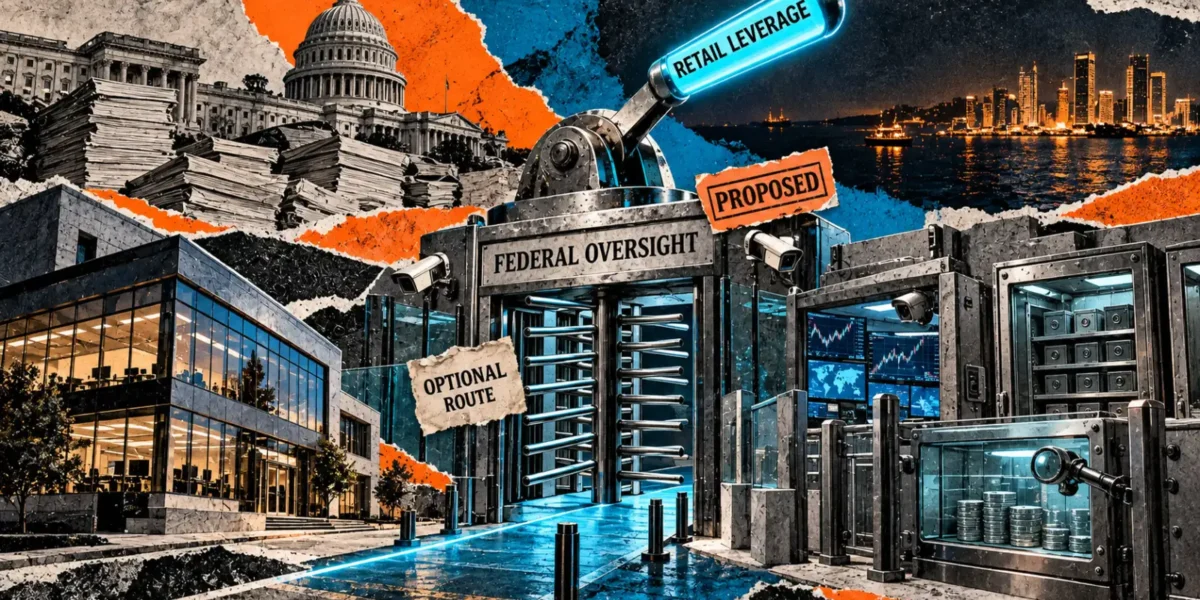
द कमोडिटी फ्यूचर्स ट्रेडिंग कमीशन (CFTC) ने एक संघीय मार्ग की शुरुआत की है जो अमेरिकी क्रिप्टोकरेंसी एक्सचेंजों को खुदरा लीवरेज प्रदान करने की अनुमति देता है, क्योंकि कांग्रेस व्यापक बाजार-संरचना कानून के संबंध में लगातार गतिरोध का सामना कर रही है।
5 अक्टूबर को, वित्तीय विनियामक निकाय ने रेगुलेशन क्रिप्टो एसेट ट्रांजैक्शन (CTX) और रेगुलेशन क्रिप्टो एसेट मार्केट्स (CAM) के लिए नियम-निर्माण की शुरुआत की। यह कदम खुदरा ग्राहकों को मार्जिन वाले, वित्तपोषित, या लीवरेज्ड क्रिप्टो लेनदेन की पेशकश करने वाले ट्रेडिंग प्लेटफॉर्म के लिए एक राष्ट्रीय नियामक संरचना स्थापित करता है।
चूंकि एजेंसी यह मानती है कि वह प्रत्यक्ष कांग्रेस की कार्रवाई के बिना व्यापक डिजिटल संपत्ति बाजार को CFTC-विनियमित स्थानों पर मजबूर नहीं कर सकती है, इसलिए मानक हाजिर (स्पॉट) एक्सचेंजों के लिए भागीदारी पूरी तरह से वैकल्पिक बनी हुई है। प्लेटफार्मों के शामिल होने के लिए प्राथमिक प्रोत्साहन लीवरेज्ड उत्पादों की पेशकश करने की क्षमता है - एक ऐसा विशेषाधिकार जो पारंपरिक राज्य मनी-ट्रांसमीटर लाइसेंस अकेले नहीं देते हैं।
यह पहल CFTC को उन शक्तियों का उपयोग करने में सक्षम बनाती है जिनके बारे में उसका दावा है कि वे कमोडिटी एक्सचेंज अधिनियम के तहत पहले से ही अधिकृत हैं, जो क्रिप्टो हाजिर बाजारों के लिए मौजूदा व्यापक संघीय कानून की अनुपस्थिति को बायपास करता है।
CFTC ने लीवरेज को बनाया अपना नियामक गाजर
प्रस्तावित ढांचा विशिष्ट प्रस्तावों के आधार पर तीन अलग-अलग नियामक मार्ग स्थापित करेगा जिन्हें एक एक्सचेंज अमेरिकी ग्राहकों को प्रदान करना चाहता है।
पारंपरिक हाजिर (स्पॉट) एक्सचेंज मुख्य रूप से राज्य-स्तरीय लाइसेंसिंग संरचनाओं के तहत काम करना जारी रख सकते हैं, जिसे CFTC की मौजूदा धोखाधड़ी-विरोधी और हेरफेर-विरोधी शक्तियों द्वारा सुदृढ़ किया गया है।
इस बीच, लीवरेज्ड या वित्तपोषित खुदरा क्रिप्टो लेनदेन प्रदान करने वाले प्लेटफॉर्म नए ढांचे के माध्यम से संघीय पंजीकरण की तलाश कर सकते हैं। फ्यूचर्स, पर्पेचुअल कॉन्ट्रैक्ट्स और अन्य डेरिवेटिव्स पर ध्यान केंद्रित करने वाले स्थान एजेंसी के वर्तमान नामित अनुबंध बाजार नियमों द्वारा शासित रहेंगे।
CAM पदनाम को उस मध्य स्तर पर कब्जा करने के लिए डिज़ाइन किया गया है।
यह सेटअप मौजूदा नामित अनुबंध बाजारों को अनुकूलित दिशानिर्देशों के तहत CTX की पेशकश करने की अनुमति देता है, जबकि अन्य क्रिप्टो प्लेटफार्मों को पारंपरिक डेरिवेटिव एक्सचेंजों के रूप में काम करने के लिए मजबूर किए बिना संघीय पर्यवेक्षण के लिए एक अलग मार्ग देता है।
CFTC इस दृष्टिकोण को कमोडिटी एक्सचेंज अधिनियम की धारा 2(c)(2)(D) पर आधारित करता है, जो विशिष्ट लीवरेज्ड खुदरा कमोडिटी लेनदेन को संबोधित करती है।
हाइपरलिक्विड पॉलिसी सेंटर के अनुसार, परिणामी वास्तुकला एक अधिक पारदर्शी नियामक सीढ़ी प्रस्तुत कर सकती है: बेसलाइन हाजिर (स्पॉट) ट्रेडिंग के लिए राज्य लाइसेंसिंग, संघीय CFTC ओवरसाइट जहां लीवरेज पेश किया जाता है, और पर्पेचुअल और फ्यूचर्स के लिए मौजूदा डेरिवेटिव regime।
इसके अलावा, यह प्रस्ताव अमेरिकी एक्सचेंजों को उनके विदेशी प्रतिस्पर्धियों से अलग करने वाली एक बड़ी उत्पाद विसंगति को पाटने में मदद कर सकता है।
अपतटीय स्थानों ने ऐतिहासिक रूप से पर्पेचुअल कॉन्ट्रैक्ट्स और लीवरेज्ड ट्रेडिंग की पेशकश करके महत्वपूर्ण ट्रेडिंग वॉल्यूम और सक्रिय व्यापारियों को आकर्षित किया है। सख्त घरेलू नियामक सीमाओं के कारण, अमेरिकी प्लेटफार्मों ने आमतौर पर प्रतिबंधित उत्पाद मेनू बनाए रखे हैं।
यह गतिशीलता मुख्य व्यावसायिक व्यापार-बंद (ट्रेड-ऑफ) बनाती है।
जबकि संघीय पंजीकरण घरेलू एक्सचेंजों को उन उपकरणों तक पहुंच प्रदान कर सकता है जिन्होंने ऐतिहासिक रूप से विदेशी प्रतिद्वंद्वियों के व्यावसायिक मॉडल को बढ़ावा दिया है, CFTC पर्यवेक्षण को स्वीकार करने से उन ऊर्ध्वाधर रूप से एकीकृत सेटअपों में संशोधन भी मजबूर हो सकते हैं जहां कई क्रिप्टो प्लेटफॉर्म हिरासत, दलाली और एक्सचेंज सेवाओं को जोड़ते हैं।
सिंथेटिक-डॉलर निर्माता Ethena Labs के उप सामान्य परामर्शदाता लैरी फ्लोरियो ने खुदरा लीवरेज को प्रस्ताव के मुख्य आकर्षण के रूप में उजागर किया, यह सुझाव देते हुए कि यह एक्सचेंजों को स्वेच्छा से एक एकीकृत संघीय ढांचे में लुभाने के लिए पर्याप्त शक्तिशाली हो सकता है।
अंततः, शासन को अपनाने वाले प्रमुख प्लेटफार्मों की संख्या इस बात पर निर्भर हो सकती है कि क्या लीवरेज द्वारा उत्पन्न अतिरिक्त राजस्व और मात्रा इन अनुपालन बाधाओं से अधिक है।
FTX ने चुनने की लागत को आकार दिया
नियामक समझौते में केवल लीवरेज की पेशकश करने के लिए प्राधिकरण प्राप्त करने से कहीं अधिक शामिल है।
CFTC के अध्यक्ष माइकल सेलिग ने FTX के पतन से सीखे गए पाठों के आसपास इस पहल को लंगर डाला, यह तर्क देते हुए कि नियामकों को उपभोक्ता संपत्ति खो जाने के बाद मुख्य रूप से दंडात्मक प्रवर्तन पर भरोसा करने के बजाय निवारक सुरक्षा उपाय बनाने चाहिए।
5 अक्टूबर को यह कहते हुए कि “FTX की विफलता से सबक स्पष्ट होना चाहिए था,” सेलिग ने इस बात पर जोर दिया कि ग्राहकों को धोखाधड़ी से बचाना जिम्मेदार क्रिप्टो नवाचार को बढ़ावा देने के साथ-साथ चलना चाहिए।
CAM संरचना के तहत, ऑपरेटरों को नामित अनुबंध बाजारों के लिए आरक्षित कठोर मानकों का सामना करना पड़ेगा, जैसे कि परिचालन सुरक्षा उपायों, हितों के टकराव, बाजार निगरानी और वित्तीय अखंडता की देखरेख करने वाले प्रोटोकॉल।
इसके अलावा, एजेंसी क्रिप्टो-विशिष्ट जनादेशों पर विचार कर रही है।
यह तय करते समय कि किसी विशिष्ट संपत्ति का सुरक्षित रूप से कारोबार किया जा सकता है या नहीं, बिना बाजार में हेरफेर के शिकार हुए, एक्सचेंजों को वेस्टिंग शेड्यूल, टोकन एकाग्रता, वितरण रणनीतियों, लॉकअप, बायबैक और प्रोग्रामेटिक जारी करने का मूल्यांकन करने के लिए बाध्य किया जा सकता है।
ऑम्निबस खातों में उपयोगकर्ता की संपत्ति संग्रहीत करने वाले प्लेटफार्मों को भी प्रूफ-ऑफ-रिजर्व आवश्यकताओं के अधीन किया जा सकता है - एक निवारक उपाय जिसे सेलिग ने स्पष्ट रूप से FTX द्वारा प्रकाश में लाई गई कमजोरियों से जोड़ा है।
इसके अलावा, CTX के तहत निष्पादित ग्राहक ट्रेडों को पंजीकृत फ्यूचर्स कमीशन मर्चेंट्स (FCMs) के माध्यम से रूट किया जाएगा, जिससे उपयोगकर्ता खाते और संपत्ति सख्त पूंजी, अलगाव और प्रकटीकरण नियमों के तहत आ जाएंगे।
FCM को शामिल करने से ग्राहक-सामना करने वाले संचालन बैंक गोपनीयता अधिनियम के जनादेश के दायरे में भी आ जाएंगे, जिसमें एंटी-मनी लॉन्ड्रिंग नियंत्रण, संदिग्ध-गतिविधि रिपोर्टिंग और ग्राहक पहचान प्रक्रियाएं शामिल हैं।
ये स्थितियां संघीय ढांचे में प्रवेश करने की वास्तविक कीमत को साधारण पंजीकरण खर्चों या अनुपालन के लिए स्टाफिंग लागत से आगे बढ़ाती हैं। जबकि एक्सचेंज लीवरेज की पेशकश करने की क्षमता प्राप्त करते हैं, उन्हें उस परिचालन लचीलेपन में से कुछ को छोड़ना होगा जिसने पहले उन्हें एक ही छत के नीचे ट्रेडिंग, ब्रोकरेज और कस्टडी रखने की अनुमति दी थी।
यह विशिष्ट समझौता काफी हद तक यह तय करेगा कि क्या यह ढांचा सफलतापूर्वक प्रमुख अमेरिकी एक्सचेंजों को आकर्षित करता है जिनकी भागीदारी वास्तविक बाजार पैमाने को प्राप्त करने के लिए महत्वपूर्ण है।
CFTC ने ऑनचेन बाजारों के चारों ओर एक सीमा खींची
केन्द्रित प्लेटफार्मों से परे, आयोग यह नक्शा बनाना शुरू कर रहा है कि सॉफ्टवेयर डेवलपर्स और विकेंद्रीकृत बाजार संघीय कमोडिटी कानून के साथ कैसे बातचीत करते हैं, हालांकि यह प्रयास मुख्य CTX और CAM पहल के बाहर कुछ हद तक मौजूद है।
CTX प्रस्ताव का उद्देश्य कमोडिटी एक्सचेंज अधिनियम में उल्लिखित “वास्तविक वितरण” अपवाद को स्पष्ट करना है। यह आम तौर पर 28-दिन की खिड़की के भीतर ग्राहक के बाहरी गैर-कस्टोडियल वॉलेट में लीवरेज्ड खुदरा कमोडिटी के हस्तांतरण को मानक एक्सचेंज-ट्रेडिंग आवश्यकताओं से छूट को पूरा करने के रूप में मानेगा।
एक अलग नोट पर, सेलिग ने उल्लेख किया कि एजेंसी उन डेवलपर्स के लिए उचित उपचार का मूल्यांकन कर रही है जो ग्राहक आदेशों को निष्पादित किए बिना, उपयोगकर्ता संपत्ति को संभाले बिना, या व्यापार निष्पादन का प्रबंधन किए बिना सॉफ्टवेयर कोड वितरित करते हैं।
उन्होंने नोट किया:
“A person should not have to register as an introducing broker simply because that person shipped code.”
उस अंत तक, CFTC यह निर्धारित करने के लिए डेवलपर्स से परामर्श कर रहा है कि ऑनचेन प्लेटफार्मों के भीतर वास्तविक नियंत्रण कहां है और ठीक कब सॉफ्टवेयर-आधारित गतिविधियां विनियमित वित्तीय मध्यस्थता को प्रतिबिंबित करना शुरू करती हैं।
फिर भी, केंद्रीकृत प्लेटफार्मों के लिए अधिक दबाव वाली चिंता विशुद्ध रूप से आर्थिक बनी हुई है।
चूँकि 5 अक्टूबर की कार्रवाई प्रस्तावित नियम-निर्माण की अग्रिम सूचना का प्रतिनिधित्व करती है, इसलिए एजेंसी उत्तोलन सीमा (leverage limits), परिसंपत्ति पात्रता, आरक्षित प्रथाओं, हिरासत मानकों और मध्यस्थता आवश्यकताओं से संबंधित व्यापक नियमों को अंतिम रूप देने से पहले सक्रिय रूप से जनता की प्रतिक्रिया एकत्र कर रही है।
परिणामस्वरूप, इस ढांचे के कई महत्वपूर्ण घटक अभी तक अंतिम रूप से तैयार नहीं किए गए हैं, जिसमें सटीक पूंजी मानक, उत्तोलन प्रतिबंध और वह सीमा शामिल है जहाँ तक FCM मध्यस्थता वर्तमान एक्सचेंज व्यावसायिक मॉडल को बदल सकती है।
इसके अलावा, नियामक एजेंसी के नियमों में कांग्रेस द्वारा पारित अधिनियमों जैसी स्थायित्व नहीं होती है, जिसका अर्थ है कि बाद का आयोग उन्हें बदलने की शक्ति रखता है।
अंततः, CFTC एक सीधी थ्योरी का परीक्षण कर रहा है: क्या संघीय रूप से स्वीकृत खुदरा उत्तोलन (retail leverage) तक पहुँच क्रिप्टो एक्सचेंजों को काफी अधिक नियामक निगरानी अपनाने के लिए समझाने के लिए पर्याप्त सम्मोहक है।
यदि प्रमुख ट्रेडिंग स्थल यह निष्कर्ष निकालते हैं कि ऐसा है, तो एजेंसी वर्तमान में विदेशी प्लेटफार्मों पर केंद्रित ट्रेडिंग वॉल्यूम को सफलतापूर्वक वापस विनियमित अमेरिकी बाजारों में ला सकती है, जो स्पॉट-मार्केट क्रिप्टो क्षेत्राधिकार के आसपास चल रहे विधायी गतिरोध को दरकिनार करता है।
अक्सर पूछे जाने वाले प्रश्न
01CFTC के नए क्रिप्टो ढांचे का मुख्य लक्ष्य क्या है?
CFTC की इस पहल का उद्देश्य अमेरिकी क्रिप्टो एक्सचेंजों को खुदरा उत्तोलन (retail leverage) प्रदान करने के लिए एक संघीय मार्ग प्रदान करना है, जो FTX जैसी पिछली बाजार विफलताओं से प्रेरित निवारक सुरक्षा उपाय स्थापित करते हुए अपतटीय क्रिप्टो ट्रेडिंग को वापस विनियमित घरेलू बाजार में लाता है।
02क्या क्रिप्टो एक्सचेंजों के लिए नए CFTC ढांचे में भाग लेना अनिवार्य है?
नहीं, मानक स्पॉट एक्सचेंजों के लिए इसमें भाग लेना पूरी तरह से वैकल्पिक है। एजेंसी स्वीकार करती है कि वह बिना कांग्रेस की कार्रवाई के व्यापक क्रिप्टो बाजार को CFTC-विनियमित स्थलों पर मजबूर नहीं कर सकती है, इसलिए अनुपालन को विनियमित लीवरेज्ड उत्पादों तक पहुंच द्वारा प्रोत्साहित किया जाता है।
03CTX प्रस्ताव में फ्यूचर्स कमीशन मर्चेंट्स (FCMs) की क्या भूमिका है?
ग्राहक CTX ट्रेडों को पंजीकृत FCMs के माध्यम से मध्यस्थित किया जाएगा, जिससे अनिवार्य बैंक गोपनीयता अधिनियम (Bank Secrecy Act) और मनी लॉन्ड्रिंग विरोधी नियंत्रणों के साथ-साथ ग्राहक संपत्ति और खाते सख्त पूंजी, अलगाव और प्रकटीकरण आवश्यकताओं के अंतर्गत आ जाएंगे।
04क्या इस नियम-निर्माण के तहत एजेंसी के नियम स्थायी हैं?
नहीं, एजेंसी के नियम कांग्रेस द्वारा पारित कानून की तुलना में कम टिकाऊ होते हैं, जिसका अर्थ है कि भविष्य का आयोग उन्हें संशोधित करने का अधिकार रखता है।