सोलाना DvP निपटान के लिए प्रत्येक ट्रेड के लिए 100% अग्रिम नकद की आवश्यकता होती है
सोलाना फाउंडेशन ने Solana DvP लॉन्च किया है, जो एक ओपन-सोर्स डिलीवरी-बर्सेज़-पेमेंट (भुगतान-बनाम-डिलिवरी) निपटान फ्रेमवर्क है, जिसके तहत बिना किसी अंतर्निहित नेटिंग के हर ट्रेड के लिए 100% अग्रिम नकद और संपत्ति फंडिंग की आवश्यकता होती है।

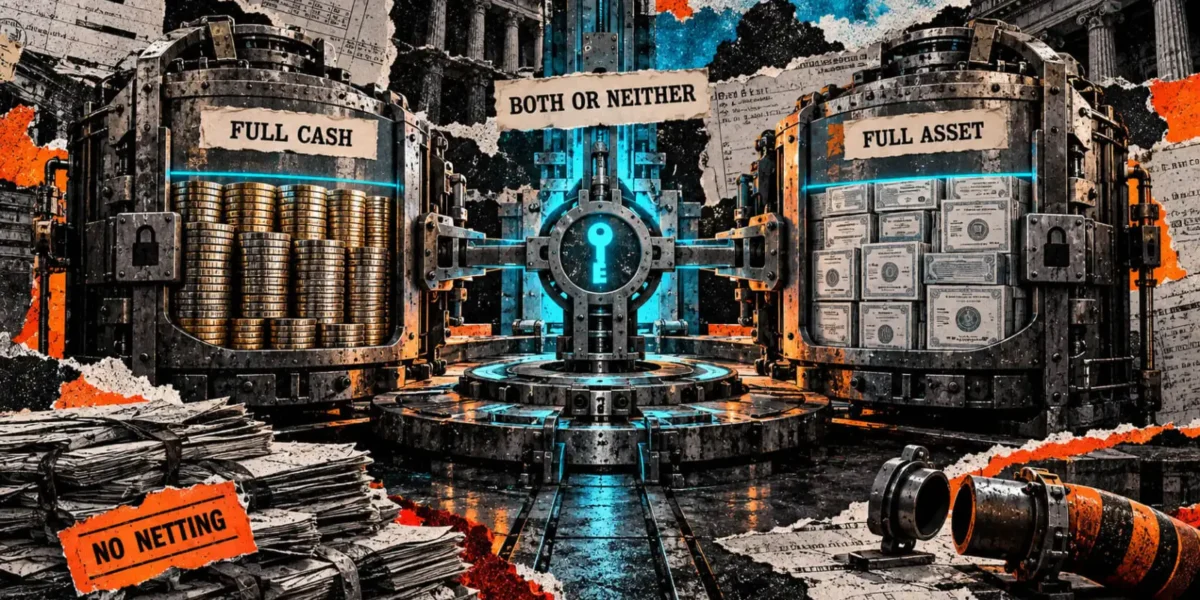
सोलाना का हाल ही में जारी किया गया संस्थागत निपटान फ्रेमवर्क यह मांग करता है कि किसी भी दिए गए ट्रेड के संपूर्ण नकद और संपत्ति दोनों हिस्से निष्पादन से पहले पूरी तरह से सुलभ होने चाहिए।
हालाँकि इसका एटॉमिक ट्रांजैक्शन मैकेनिज्म किसी खरीदार को संपत्ति हासिल किए बिना भुगतान करने से रोकता है, लेकिन फ्रेमवर्क खुद उस स्थिति को प्राप्त करने के लिए न तो आवश्यक नकद और न ही कोई फाइनेंसिंग प्रदान करता है।
6 अक्टूबर को, सोलाना फाउंडेशन ने डिलीवरी-बर्सेज़-पेमेंट निपटान के लिए डिज़ाइन किए गए एक ओपन-सोर्स मानक के रूप में Solana DvP का अनावरण किया। निर्दिष्ट आर्किटेक्चर दोनों सहमत मूल्यों को एक साथ स्थानांतरित करने से पहले प्रत्येक प्रतिभागी के संबंधित टोकन को अलग-अलग एस्क्रो खातों में रखता है। इसके अलावा, डिज़ाइन स्पष्ट रूप से नेटिंग को छोड़ देता है, जो किसी भी शेष अंतर को निपटाने से पहले दायित्वों को संतुलित करने की प्रक्रिया है।
वित्तीय संस्थानों को ट्रेड आय के लिए कम प्रतीक्षा समय का अनुभव हो सकता है, लेकिन उन्हें फिर भी प्रत्येक सबमिट किए गए ऑर्डर के लिए कुल पूंजी अग्रिम रूप से प्राप्त करनी होगी।
प्रारंभिक घोषणा में किसी भी मात्रा में निर्धारित पूंजी-बचत मीट्रिक या तुलनात्मक कुल-लागत मूल्यांकन की आपूर्ति करने में विफलता दिखाई देती है।
पूर्ण फंडिंग और तेज़ पुन: उपयोग
रूपरेखा कार्यक्रम की बाधाओं के आधार पर, एक एकल ट्रेड रिकॉर्ड प्रतिभागियों की एक जोड़ी के बीच एक एक्सचेंज का प्रतिनिधित्व करता है। लेन-देन के दोनों पक्षों को सोलाना पर होस्ट किए गए टोकन खातों का उपयोग करना होगा, और आंशिक निष्पादन प्रतिबंधित है। किसी बाहरी नेटवर्क पर बैंक रेल्स के माध्यम से निष्पादित कोई भी भुगतान इस एटॉमिक ट्रांसफर से बाहर रहता है।
अंतर्निहित निपटान कोड, जिसे दस्तावेजीकृत स्रोत कमिट पर संदर्भित किया गया है, यह सत्यापित करता है कि प्रत्येक एस्क्रो खाता किसी भी संपत्ति के हस्तांतरण को निष्पादित करने से पहले अपने विशिष्ट लेग के लिए कम से कम पूर्व निर्धारित राशि रखता है।
यदि कोई भी पक्ष कम फंड वाला है, तो निपटान विफल हो जाता है, और कोई भी अधिशेष टोकन प्रतिपक्ष द्वारा लिए जाने वाले हिस्से को बढ़ाने के बजाय नामित प्रतिभागी को वापस चला जाता है।
वित्तीय जवाबदेही पूरी तरह से प्रतिभागियों और उनके संबंधित वित्तपोषण भागीदारों के पास रहती है। खरीदारों को उचित नकद टोकन सुरक्षित करना होगा, विक्रेताओं को सही संपत्ति टोकन प्राप्त करना होगा, और ऋणदाता स्वतंत्र समझौतों के माध्यम से किसी भी स्थिति का समर्थन कर सकते हैं—हालांकि ऐसे वित्तपोषण समझौते सख्ती से DvP फ्रेमवर्क के बाहर बैठते हैं।
आधिकारिक फंडिंग दिशानिर्देशों के अनुसार, फंडिंग प्रक्रिया मानक, सत्यापित टोकन ट्रांसफर पर निर्भर करती है। ट्रेजरी या कस्टडी बुनियादी ढांचा विशेष फंडिंग कार्यों की आवश्यकता के बिना आवश्यक टोकन की आपूर्ति कर सकता है।
निपटान के बिंदु पर, दोनों शेष राशियों को पूर्व-व्यवस्थित कुल को पूरा करना होगा, और एक्सचेंज को साफ़ करने के लिए एक नामित निपटान प्राधिकरण को हस्ताक्षर प्रदान करना होगा।
यह निपटान प्राधिकरण—जो ट्रेड के भीतर पहचाने गए तीसरे पते के रूप में कार्य करता है—को निर्देश पर हस्ताक्षर करने की आवश्यकता होती है। जब ट्रेड रिकॉर्ड शुरू में उत्पन्न होता है तो गंतव्य खाते लॉक हो जाते हैं।
यदि कोई अनिवार्य ट्रांसफर निष्पादित होने में विफल रहता है, तो निपटान लेनदेन को वापस रोल कर दिया जाता है, जबकि प्रारंभिक फंडिंग जमा अलग लेनदेन बने रहते हैं।
ग्रॉस फंडिंग उस पूंजी को मापती है जो ट्रेड को निष्पादित करने के लिए आवश्यक होती है, जबकि फंडिंग की अवधि यह ट्रैक करती है कि वे फंड वैकल्पिक उपयोग से कितनी देर तक लॉक रहते हैं। हालांकि Solana DvP का द्विपक्षीय डिज़ाइन निपटान के सटीक क्षण पर पूर्ण शेष राशि की मांग करता है, यह यह अनिवार्य नहीं करता है कि संस्थान उन फंडों को अनिश्चित काल तक स्थिर रखें।
एक प्रतिभागी जो उपयोग योग्य नकद या संपत्ति तक अधिक तेजी से पहुंच प्राप्त करता है, वह उन्हें बाद के ट्रेडों में अधिक जल्दी तैनात कर सकता है। यह दक्षता इस बात को कम कर सकती है कि कोई इकाई बाहरी फंडिंग पर कितना भरोसा करती है या दायित्वों की एक श्रृंखला के खिलाफ उसे बनाए रखने वाली समग्र तरलता को कम कर सकती है।
अंततः, ये लाभ इस बात पर निर्भर करते हैं कि फंडिंग कब प्रदान की जानी चाहिए और परिणामी आय कब तैनाती के लिए तैयार हो जाती है।
ऑफ़सेट करने वाले दायित्वों से उन फंडों की मात्रा को कम किया जा सकता है जिन्हें वास्तव में स्थानांतरित करने की आवश्यकता होती है। Solana DvP कई ट्रेडों में नेटिंग की गणना नहीं करता है। क्रेडिट या नेटिंग कार्यक्षमताओं की आवश्यकता वाले संस्थानों को यह निर्धारित करने से पहले कि उनके एस्क्रो में कितनी पूंजी रूट करनी है, उन प्रक्रियाओं को बाहरी रूप से स्थापित करना होगा।
अक्टूबर 2024 में प्रकाशित अपनी टोकनीकरण रिपोर्ट (पेज 12 और 13) में, बैंक फॉर इंटरनेशनल सेटलमेंट्स और कमेटी ऑन पेमेंट्स एंड मार्केट इंफ्रास्ट्रक्चर इस सटीक ट्रेड-ऑफ़ को रेखांकित करते हैं, और यह नोट करते हैं कि तत्काल सकल निपटान नेटिंग प्रणालियों की तुलना में अधिक तरलता की मांग कर सकता है।
रिपोर्ट इसी लाभ को भी उजागर करती है: फंड और संपत्तियों तक तेज़ पहुँच निपटान चक्र में फंसी पूंजी से जुड़े अवसर लागत को कम करने में मदद करती है।
Solana DvP के संबंध में, अंतिम समग्र लागत का निर्धारण चुने गए फंडिंग ढांचे और उपयोग योग्य आय की उपलब्धता समयरेखा द्वारा किया जाता है।
टोकनड डिपॉजिट के संबंध में CryptoSlate द्वारा किए गए एक विश्लेषण में नकद गति को तेज करने और आवश्यक पूंजी मात्रा को कम करने के बीच इस समान विभाजन का पता लगाया गया। इसकी 2 अक्टूबर की रफराइडर रिपोर्ट में एक सोलाना-आधारित बैंक भुगतान मॉडल का विवरण दिया गया है जहां टोकन ट्रांसफर और टोकन बर्निंग बैंक खाता आंदोलनों की दैनिक नेटिंग के साथ-साथ संचालित होते हैं।
वह विशेष सेवा वित्तीय दायित्वों को ऑफसेट करने के लिए एक समर्पित तंत्र के साथ टोकन ट्रांसफर को विलीन करती है।
एटॉमिक एक्सचेंज क्या सुरक्षित रखता है
प्राथमिक सुरक्षा विशेषता टोकन स्वैप के दौरान प्रिंसिपल डिलीवरी जोखिम का खात्मा है: कोई भी प्रतिभागी अपने ट्रेड के हिस्से को तब तक सरेंडर नहीं करता है जब तक कि प्रतिपक्ष का लेग एक साथ आगे न बढ़े। जबकि सोर्स कोड रिपॉजिटरी इस एक्सचेंज मैकेनिज्म का विवरण देती है, व्यापक वित्तीय संबंध उन विशिष्ट उपकरणों पर भारी रूप से निर्भर रहना जारी रखता है जिनका व्यापार किया जा रहा है।
नकद टोकन अपने जारीकर्ताओं के अंतर्निहित क्रेडिट और मोचन जोखिमों को वहन करते हैं, जबकि विनियमित संपत्ति टोकन अक्सर अनुपालन नियंत्रणों को बनाए रखते हैं जो ट्रांसफर को प्रभावित कर सकते हैं। फ्रीजिंग, Pausing, और परमानेंट-डेलिगेट ऑथॉरिटीज जैसी क्षमताएं पूरी तरह से सक्रिय रहती हैं जबकि टोकन एस्क्रो में रहते हैं।
अन्रावलिंग निर्देश किसी भी पक्ष को ट्रेड को सक्रिय रखते हुए अपने संबंधित लेग को पुनर्प्राप्त करने की अनुमति देते हैं, या लेनदेन को पूरी तरह से रद्द करने और दोनों पक्षों को रिफंड करने की अनुमति देते हैं। निपटान प्राधिकरण भी सौदे को समाप्त कर सकता है, और एक अलग रिकवरी प्रक्रिया उन जमाओं को संभालती है जो समापन के बाद आती हैं, जो टोकन को नियंत्रित करने वाले ट्रांसफर नियमों के अधीन है।
ये कार्यक्षमताएं ऐसे जारीकर्ता को बायपास नहीं करती हैं जो एस्क्रो खाते को फ्रीज करने या विशिष्ट ट्रांसफर को ब्लॉक करने का निर्णय लेता है। पूरी तरह से फंडेड लेनदेन अभी भी अंतिम रूप देने में विफल हो सकता है, और रिफंड जारी करना पूरी तरह से टोकन जारीकर्ता के सहयोग पर निर्भर हो सकता है। इसके अलावा, नामित निपटान हस्ताक्षरकर्ता सुलभ होना चाहिए।
ट्रेड-निर्माण प्रोटोकॉल के आधार पर, रिफंड और रीक्लेम नामित पार्टी के टोकन खाते में वापस भेज दिए जाते हैं, भले ही किसी कस्टोडियन ने मूल रूप से जमा प्रदान किया हो। हालांकि सहमत निपटान गंतव्य ट्रेड आय को कैप्चर कर सकते हैं, रिफंड का रास्ता मूल फंडिंग मार्ग से भिन्न हो सकता है।
| फ़ंक्शन | प्रोग्राम व्यवहार | शेष निर्भरता |
|---|---|---|
| एक्सचेंज | दोनों सहमत टोकन लेग एटॉमिक रूप से आगे बढ़ते हैं | पूर्ण शेष राशि और एक वैध प्राधिकरण-हस्ताक्षरित निपटान |
| फंडिंग | अलग-अलग एस्क्रो सहमत मात्रा को रखते हैं | प्रतिभागी टोकन, वित्तपोषण और किसी भी नेटिंग की व्यवस्था करते हैं |
| रिकवरी | पक्षकार पुनः दावा कर सकते हैं या अस्वीकार कर सकते हैं; प्राधिकरण रद्द कर सकता है | जारीकर्ता और टोकन हस्तांतरण नियंत्रण अभी भी लागू हैं |
दस्तावेज़ीकरण ऑपरेटरों को यह देखने का निर्देश देता है कि एक बार जब लेनदेन Solana की अंतिम प्रतिबद्धता स्थिति को प्राप्त कर लेता है, तो निपटान पूरा हो गया है। वह स्थिति कानूनी अंतिमता को संतुष्ट करती है या नहीं, यह पक्षों के बीच स्थापित समझौतों और प्रासंगिक कानूनी न्यायक्षेत्रों पर निर्भर करता है।
तैनाती, ऑडिट और संस्थागत उपयोग
फाउंडेशन द्वारा प्रदान किया गया दस्तावेज़ीकरण mainnet-beta और devnet पर काम करने वाले एक अपग्रेडेबल प्रोग्राम को रेखांकित करता है, जिसमें 2 अक्टूबर को दर्ज किए गए अवलोकनों का संदर्भ दिया गया है। मुख्यनेट डेटा एक अपग्रेड प्राधिकरण को निर्दिष्ट करता है, जो तैनात कोड को बदलने के अधिकार वाले पते का प्रतिनिधित्व करता है। इसलिए संस्थानों को इसके स्थापित शासन और निपटान मापदंडों पर भरोसा करना चाहिए।
क्लाइंट निर्देश उपयोगकर्ताओं को एक विशिष्ट सार्वजनिक स्रोत रिपॉजिटरी संशोधन की ओर निर्देशित करते हैं, जिसमें सार्वजनिक संस्करण इतिहास के भीतर 30 सितंबर को सबसे हालिया पुनरावृत्ति के रूप में नोट किया गया है।
सुरक्षा समीक्षक Cantina द्वारा 21 और 28 मई के बीच आयोजित एक ऑडिट ने बाद के पैच के साथ रिपॉजिटरी के एक पहले के संस्करण का मूल्यांकन किया। सभी चार मध्यम-गंभीरता वाले मुद्दों को हल के रूप में चिह्नित किया गया था, जबकि तीन कम-जोखिम और छह सूचनात्मक निष्कर्षों को औपचारिक रूप से स्वीकार किया गया था।
फाउंडेशन का दावा है कि कार्यक्रम वास्तविक फंड को संभालने के लिए तैयार है, और इसने व्यापक उत्पादन रोलआउट से पहले डिज़ाइन भागीदारों और शुरुआती अपनाने वालों का स्वागत किया है।
JPMorgan की संलिप्तता भी प्रतिबंधित है। वित्तीय संस्थान ने प्रतिभूति निपटान प्रथाओं के संबंध में इनपुट की पेशकश की, लेकिन आधिकारिक घोषणा स्पष्ट रूप से बैंक को कार्यक्रम के डिज़ाइन, विकास, संचालन, अनुमोदन, समर्थन या गारंटी के संबंध में किसी भी जिम्मेदारी से दूर रखती है।
संस्थागत खिलाड़ियों के लिए, सबसे मूल्यवान बाद के प्रमाण बिंदु वास्तविक निपटान गतिविधि को फंडिंग वॉल्यूम और अवधि, वित्तपोषण खर्चों और उस गति से जोड़ेंगे जिस पर आय पूरी तरह से सुलभ हो जाती है।
जबकि Solana DvP एक संरचित परमाणु विनिमय प्रदान करता है, उस तकनीकी क्षमता को एक वास्तविक पूंजी-कुशलता उपकरण में बदलना अभी भी इसके साथ जुड़े अंतर्निहित नकदी, परिसंपत्तियों और वित्तपोषण ढाँचों पर बहुत अधिक निर्भर करता है।
अक्सर पूछे जाने वाले प्रश्न
01Solana DvP क्या है?
Solana DvP (डिलीवरी-बर्सस-पेमेंट) Solana फाउंडेशन द्वारा पेश किया गया एक ओपन-सोर्स मानक है जिसे परमाणु निपटान निष्पादित करने के लिए डिज़ाइन किया गया है जहाँ एक व्यापार के नकदी और परिसंपत्ति चरण एक साथ स्थानांतरित किए जाते हैं।
02क्या Solana DvP ट्रेडों के लिए वित्तपोषण या नकदी प्रदान करता है?
नहीं। कार्यक्रम नकदी या वित्तपोषण की आपूर्ति नहीं करता है। प्रतिभागियों को यह सुनिश्चित करना चाहिए कि ट्रेड निष्पादन से पहले आवश्यक नकदी और परिसंपत्तियों का 100% पूरी तरह से वित्त पोषण किया गया है और एस्क्रो में उपलब्ध है।
03क्या Solana DvP नेटिंग का समर्थन करता है?
नहीं, नेटिंग - शेष राशि का भुगतान करने से पहले दायित्वों को ऑफसेट करने की प्रक्रिया - को Solana DvP डिज़ाइन से स्पष्ट रूप से बाहर रखा गया है। संस्थानों को अलग-अलग व्यवस्थाओं के माध्यम से नेटिंग को संभालना चाहिए।
04यदि किसी ट्रेड में कम फंड है तो क्या होता है?
यदि लेनदेन के दोनों पक्षों में से किसी के पास सहमत टोकन शेष राशि की कमी है, तो निपटान पूरी तरह से विफल हो जाता है, और काउंटरपार्टी को पास करने के बजाय अतिरिक्त टोकन मूल पक्ष को वापस कर दिए जाते हैं।