Metaplanet ने क्रेडिट-रेटिंग बोली में 10,000 बिटकॉइन बेचे, और बाद में प्रति सिक्का अधिक कीमत पर 11,000 BTC वापस खरीद लिए
मेटाप्लानेट (Metaplanet) ने अपने कर्ज को चुकाने और अपनी क्रेडिट प्रोफाइल में सुधार करने के लिए 10,000 बिटकॉइन बेचे, और बाद में एक नई यील्ड रणनीति के हिस्से के रूप में तीसरी तिमाही के दौरान अधिक कीमत पर 11,000 बीटीसी (BTC) को वापस खरीद लिया।

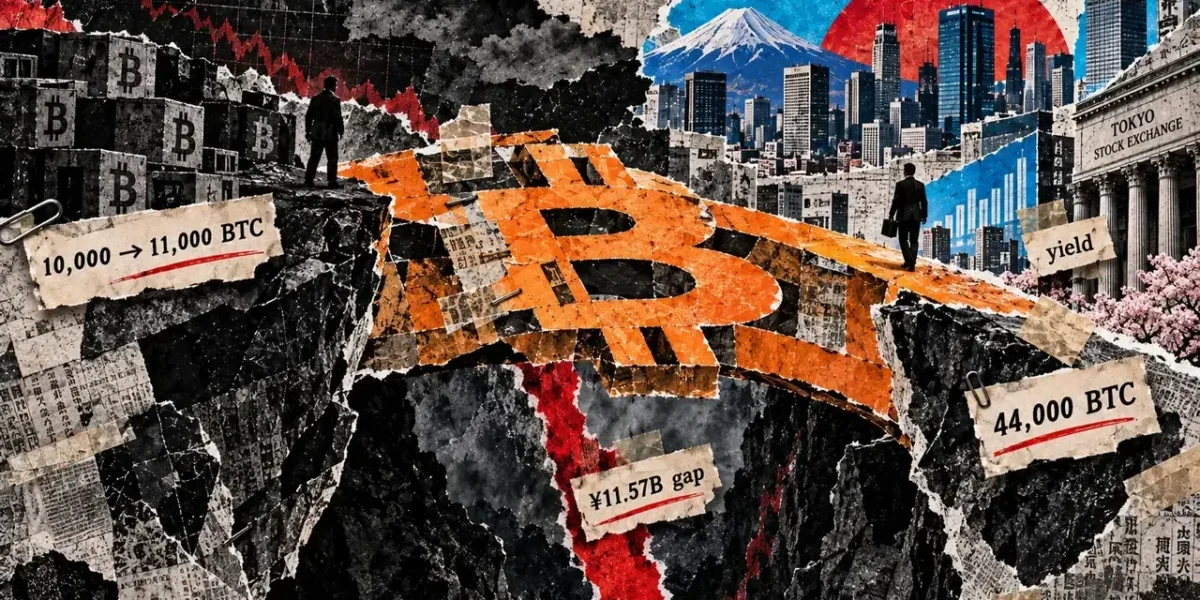
अपनी क्रेडिट प्रोफ़ाइल को मजबूत करने और तीसरी तिमाही के दौरान शुद्ध संचय से आगे बढ़ने के प्रयास में, मेटाप्लैनेट ने 10,000 बिटकॉइन बेचे और बाद में 11,000 BTC वापस खरीदे।
टोक्यो में सूचीबद्ध इस उद्यम ने तीसरी तिमाही के दौरान अपनी उधारी, बॉंड और अन्य ब्याज देने वाले कर्ज के कुल बकाया मूलधन से अधिक को पार करने के लिए पर्याप्त मात्रा में बिटकॉइन को नकदी में बदलने की सूचना दी। इसके बाद, फर्म ने प्रति सिक्का अधिक दर पर अपने भंडार को फिर से भर लिया, और 30 सितंबर को 44,000 BTC के साथ समाप्त किया, जो तिमाही के लिए 1,000 की शुद्ध वृद्धि को दर्शाता है।
यह पैंतरेबाज़ी इस बात के लिए निश्चित-आय वाले निवेशकों और रेटिंग एजेंसियों को समझाने के व्यापक प्रयास का हिस्सा है कि obligaciones के देय होने पर मेटाप्लेनेट की बिटकॉइन होल्डिंग्स को सफलतापूर्वक नकदी में बदला जा सकता है।
व्यवसाय पूंजी को उच्च उपज वाली परिसंपत्तियों में आवंटित करने से पहले पसंदीदा स्टॉक, बॉंड और बिटकॉइन-समर्थित सुविधाओं के माध्यम से उधार लेने वाली एक नई पहल को ईंधन देने के लिए एक मजबूत वित्तीय ढांचे का लाभ उठाते हुए, क्रेडिट रेटिंग प्राप्त करने का इरादा रखता है।
तरलता प्रदर्शन की एक कीमत चुकानी पड़ी
चूंकि मेटाप्लेनेट की शुरुआती बिक्री और उसके बाद के पुनर्खरीद के बीच बिटकॉइन की कीमत बढ़ गई, इसलिए कंपनी को तरल स्थिति को फिर से बनाने के लिए उल्लेखनीय रूप से अधिक भुगतान करना पड़ा।
अपनी रिपोर्ट के प्रारंभिक, अनियंत्रित मैट्रिक्स के आधार पर, मेटाप्लेनेट ने प्रति सिक्का औसतन ¥12.47 मिलियन की दर से 10,000 BTC बेचे, जिससे ¥124.7 बिलियन की कमाई हुई। बाद में इसने औसतन ¥13.63 मिलियन प्रत्येक की दर से 11,000 BTC खरीदे, जिस पर ¥149.9 बिलियन खर्च हुए।
निपटान और अधिग्रहण मूल्य निर्धारण के बीच लगभग ¥1.16 मिलियन का अंतर मूल स्टैक को पुनर्स्थापित करने के लिए आवश्यक 10,000 सिक्कों पर लगभग ¥11.57 बिलियन के प्रतिकूल मूल्य डेल्टा को इंगित करता है। मेटाप्लेनेट ने इस उच्च पुनर्प्राप्ति लागत का श्रेय दो घटनाओं के बीच बिटकॉइन की ऊपर की गति को दिया।
प्रबंधन ने उल्लेख किया कि इन कार्यों को एक साथ एक ही समय में स्वैप करने के बजाय स्वतंत्र रूप से किया गया था। पहले बिटकॉइन बेचकर, नकदी में आय रखकर, और बाद में पुनर्खरीद करके, अनुक्रम को यह साबित करने के लिए डिज़ाइन किया गया था कि सैद्धांतिक बाजार तरलता पर भरोसा करने के बजाय भंडार को वास्तव में नकदी में परिवर्तित किया जा सकता है।
यह भेद क्रेडिट बाजारों में मेटाप्लेनेट के प्रवेश के मूल में है। फर्म ने समझाया कि यदि कोई जारीकर्ता मांग उठने पर बेचने में संकोच दिखाता है, तो निश्चित-आय वाले प्रतिभागी और रेटिंग एजेंसियां बिटकॉइन के तरलता मूल्य को कम कर सकती हैं। Q3 के कार्यों के माध्यम से, मेटाप्लेनेट का उद्देश्य लेनदारों को यह दिखाना है कि इसकी दीर्घकालिक संचय रणनीति नेतृत्व को वित्तीय कर्तव्यों को पूरा करने के लिए बिटकॉइन भुनाने से नहीं रोकती है।
इसके अलावा, बिक्री ने अमेरिकी पूंजी-हानि कैरीफ़ॉरवर्ड उत्पन्न किया। मेटाप्लेनेट गणना करता है कि इसकी अमेरिकी होल्डिंग कंपनी के तहत सहायक कंपनियां $97 मिलियन के करीब एक स्थगित कर परिसंपत्ति का दावा कर सकती हैं, जो भविष्य के पूंजीगत लाभ को ऑफसेट करने में मदद कर सकती है। यह अनुमान समापन चरणों और ऑडिटर मूल्यांकनों पर निर्भर रहता है, जिसमें निगम ने नोट किया है कि परिसंपत्ति अंततः सिकुड़ सकती है या बिल्कुल भी पहचानी नहीं जा सकती है।
यदि स्थगित कर परिसंपत्ति को आधिकारिक तौर पर मान्यता दी जाती है, तो मेटाप्लेनेट ने नोट किया कि कर उपचार लेनदेन लागत और बिक्री और बायबैक के बीच मूल्य अंतर से उत्पन्न होने वाले प्रभाव के कुछ या सभी को अवशोषित कर सकता है।
मेटाप्लेनेट सस्ते वित्तपोषण को आवर्ती आय में बदलना चाहता है
संगठन अतिरिक्त बिटकॉइन अधिग्रहण के वित्तपोषण से अधिक की ओर किसी भी उन्नत क्रेडिट पहुंच को चैनल करने की योजना बना रहा है।
अपनी नई सामने आई नेट इंटरेस्ट इनकम स्ट्रेटेजी के तहत, कंपनी कॉर्पोरेट बॉन्ड्स जिन्हें बिटबॉन्ड्स कहा जाता है, अनन्त पसंदीदा स्टॉक और बिटकॉइन-संपार्श्विक क्रेडिट लाइनों जैसे उपकरणों के माध्यम से पूंजी सुरक्षित करने की उम्मीद करती है। मेटाप्लेनेट तब उन फंडों को ऐसी संपत्तियों में तैनात करेगा जो इसके कुल वित्तपोषण खर्चों से अधिक पैदावार उत्पन्न करती हैं, शुद्ध ब्याज आय के रूप में अंतर को अपनी जेब में डालती हैं।
इसके प्राथमिक निवेश लक्ष्यों में समान जारीकर्ताओं और बिटकॉइन ट्रेजरी कंपनियों द्वारा जारी की गई पसंदीदा प्रतिभूतियां शामिल हैं। ऐसे निवेशों को एक रणनीतिक आवंटन के अंदर रखा जाएगा, जिससे कुल परिसंपत्तियों का लगभग 10% से 15% हिस्सा होने की उम्मीद है, जबकि बिटकॉइन लगभग 85% से 90% पर अपनी स्थिति बनाए रखेगा।
इस तरह का बदलाव मेटाप्लेनेट को बढ़ते बिटकॉइन ट्रेजरी पारिस्थितिकी तंत्र के भीतर एक वित्तीय मध्यस्थ के करीब बदल देगा। मुख्य रूप से इक्विटी जारी करने और बिटकॉइन रिजर्व की सराहना करने पर निर्भर रहने के बजाय, उद्यम एक विशिष्ट लागत पर फंड प्राप्त करना चाहता है, उन्हें बेहतर उपज पर तैनात करना चाहता है, और पसंद के शेयरों, ऋण सेवा और अधिक बिटकॉइन खरीद के लिए लाभांश भुगतान में परिणामी नकदी प्रवाह को रीसायकल करना चाहता है।
जापान को इस वित्तपोषण बढ़त को सुरक्षित करने के लिए मेटाप्लेनेट द्वारा एक प्रमुख रास्ते के रूप में देखा जाता है। कंपनी ने कहा कि येन-मूल्यवर्ग का वित्तपोषण आम तौर पर डॉलर-आधारित वित्तपोषण की तुलना में कम ब्याज दरों को आकर्षित करता है, जबकि मेटाप्लेनेट सिक्योरिटीज बिटकॉइन-लिंक्ड उपज उपकरणों की तलाश करने वाले घरेलू जापानी निवेशकों को सीधे पहुंच प्रदान करती है।
इसके अलावा, फर्म को उम्मीद है कि सुपर लीग एंटरप्राइजेज में इसका लंबित निवेश अमेरिकी पूंजी बाजारों में इसकी पहुंच को व्यापक बनाएगा, जिससे इसे प्रचलित बाजार स्थितियों के आधार पर वित्तपोषण संरचनाओं, परिपक्वता और न्यायक्षेत्रों के बीच चयन करने की लचीलापन मिलेगा। यह लेनदेन अभी तक अंतिम रूप नहीं दिया गया है और शेयरधारक अनुमोदन और विनियामक प्रोटोकॉल के अधीन है।
मेटाप्लेनेट की नई आय रणनीति बिटकॉइन के जोखिम को करीब रखती है
अपने राजस्व धाराओं में विविधता लाने के प्रयासों के बावजूद, मेटाप्लेनेट की बैलेंस शीट का अधिकांश हिस्सा ठीक उसी अंतर्निहित संपत्ति के प्रति संवेदनशील रहता है।
फर्म स्वीकार करती है कि अन्य बिटकॉइन ट्रेजरी संस्थाओं द्वारा जारी की गई प्रतिभूतियां बिटकॉइन के साथ उतार-चढ़ाव कर सकती हैं, जिससे इसके मुख्य भंडार और आवर्ती आय उत्पन्न करने के लिए अभिप्रेत निवेश के बीच एक सहसंबंध शुरू होता है। मेटाप्लेनेट ने इस बात पर जोर दिया कि जारीकर्ता एकाग्रता, क्रेडिट, उत्तोलन और मुद्रा जोखिमों की देखरेख इसके बोर्ड द्वारा स्वीकृत सीमाओं के भीतर की जाएगी।
इसकी अद्यतन पूंजी नीति बिटकॉइन खरीदने के लिए लिए गए ऋण और रणनीतिक निवेश के लिए उपयोग किए जाने वाले उत्तोलन के बीच भी अंतर करती है। बिटकॉइन-लिंक्ड उधारी को आम तौर पर BTC शुद्ध संपत्ति मूल्य के लगभग 10% से कम पर सीमित किया जाता है, जबकि रणनीतिक निवेश पोर्टफोलियो से बंधे वित्तपोषण को संपत्ति-देयता ढांचे के माध्यम से स्वतंत्र रूप से विनियमित किया जाएगा।
मेटाप्लेनेट का अनुमान है कि ताजा शुद्ध ब्याज आय रणनीति का इसके 2026 समेकित प्रदर्शन पर नगण्य प्रभाव पड़ेगा, जिससे क्रेडिट-रेटिंग धक्का और भविष्य की उधार की स्थिति अधिक दबाव वाले अल्पकालिक बेंचमार्क बन जाएंगे। कंपनी ने चेतावनी दी है कि वह रेटिंग सुरक्षित करने, जिस विशिष्ट स्तर को वह प्राप्त कर सकती है, या वांछित शर्तों पर पसंदीदा शेयर और बॉंड जारी करने की अपनी क्षमता के संबंध में कोई गारंटी नहीं रखती है।
परिणामस्वरूप, बाद का चरण इस बात पर निर्भर करता है कि क्या लेनदार बुलाए जाने पर बिटकॉइन बेचने की इच्छा प्रदर्शित करने के लिए मेटाप्लेनेट को मान्य करते हैं। पूंजी की कम लागत फर्म को अपनी स्प्रेड रणनीति को स्केल करने के लिए सांस लेने की जगह देगी; इसके बिना, उपज-असर, बिटकॉइन-लिंक्ड प्रतिभूतियों को स्नैप करने के लिए उधार लेना काफी कड़ा आर्थिक संतुलन अधिनियम बन जाता है।
अक्सर पूछे जाने वाले प्रश्न
01मेटाप्लेनेट ने बिटकॉइन क्यों बेचा और फिर वापस खरीदा?
कंपनी रेटिंग एजेंसियों और निश्चित-आय वाले निवेशकों को यह प्रदर्शित करना चाहती थी कि वित्तीय दायित्वों को पूरा करने के लिए इसके बिटकॉइन भंडार को सफलतापूर्वक नकदी में बदला जा सकता है, न कि केवल सैद्धांतिक बाजार तरलता पर भरोसा करना।
02क्या मेटाप्लेनेट को बिक्री और पुनर्खरीद से लाभ हुआ?
नहीं। चूंकि दो लेनदेन के बीच बिटकॉइन की कीमत बढ़ गई थी, इसलिए मेटाप्लेनेट ने बाद में 11,000 BTC को वापस खरीदने के लिए भुगतान की गई तुलना में कम औसत कीमत पर 10,000 BTC बेचे, जिसके परिणामस्वरूप एक प्रतिकूल मूल्य अंतर हुआ।
03मेटाप्लेनेट की नेट इंटरेस्ट इनकम स्ट्रेटेजी क्या है?
यह कॉर्पोरेट बिटबॉन्ड्स, अनन्त पसंदीदा स्टॉक और बिटकॉइन-समर्थित सुविधाओं जैसे उपकरणों के माध्यम से पूंजी जुटाने की एक नई पहल है, और फिर उस पैसे को उन संपत्तियों में निवेश करना है जो कंपनी की वित्तपोषण लागत से अधिक रिटर्न देती हैं।
04मेटाप्लेनेट की रणनीति में जापान क्या भूमिका निभाता है?
जापान डॉलर वित्तपोषण की तुलना में येन-मूल्यवर्ग वित्तपोषण के लिए कम ब्याज दरों की पेशकश करता है, और मेटाप्लेनेट सिक्योरिटीज बिटकॉइन-लिंक्ड उपज उत्पादों की तलाश करने वाले स्थानीय निवेशकों को प्रत्यक्ष वितरण प्रदान करता है।